Ακολουθήστε μας

Διεθνή

Ο ΕΥΡΩΠΑΪΚΟΣ ΑΡΜΑΓΕΔΔΩΝΑΣ

Δημοσιεύτηκε στις

Βασίλης Βιλιάρδος

marketwarΥπάρχουν πάρα πολλές ενδείξεις σχετικά με το ότι, πλησιάζει το τέλος της Ευρωζώνης – ένα ενδεχόμενο που θα ισοδυναμούσε με μία πυρηνική χρηματοπιστωτική έκρηξη, με καταστροφικές, παγκόσμιες συνέπειες
“Μετά το τέλος ενός μεγάλου σεισμού, προσπαθούμε συνήθως να διαπιστώσουμε, εάν ήταν ο κύριος – έτσι ώστε να προετοιμαστούμε για έναν επόμενο, μεγαλύτερο ή όχι. Το βασικό κριτήριο μας, όσον αφορά το συγκεκριμένο φυσικό φαινόμενο, είναι το μέγεθος των μετασεισμικών δονήσεων, οι οποίες ακολουθούν. Εάν αυτές είναι μικρότερης ισχύος, τότε θεωρούμε ότι, αυτό που βιώσαμε ήταν ο κύριος σεισμός – οπότε ησυχάζουμε και παύουμε να ασχολούμαστε.
Η μακροοικονομία μοιάζει σε κάποιο βαθμό με τα φυσικά φαινόμενα – αφού πολλές φορές «υποτάσσεται» σε ανάλογους κανόνες. Στα πλαίσια αυτά, όταν ερχόμαστε αντιμέτωποι με μία σοβαρή οικονομική κρίση, η οποία ουσιαστικά είναι το αντίστοιχο ενός σεισμού, προσπαθούμε να ανακαλύψουμε εάν είναι η κύρια – έτσι ώστε να προετοιμαστούμε κατάλληλα για την επόμενη, να καταπολεμήσουμε έγκαιρα τις αιτίες της, αποφεύγοντας μία καταστροφική μεγαλύτερη και να μην αναλώσουμε τις δυνάμεις μας στην αντιμετώπιση των συμπτωμάτων.
Δυστυχώς, όπως φαίνεται, έχουν γίνει πολλά και μεγάλα σφάλματα παγκοσμίως, μετά το ξέσπασμα της χρηματοπιστωτικής κρίσης του 2007 – τα μεγαλύτερα δε είναι το ότι, καταπολεμούμε έκτοτε τα συμπτώματα, τη λάθος κρίση και με εσφαλμένα, «ανεπαρκή» μέτρα. Εκτός αυτού, το συνεχώς αυξανόμενο μέγεθος των μετασεισμικών δονήσεων τεκμηριώνει αφενός μεν ότι δεν ήταν ο κύριος σεισμός, αφετέρου πως δεν έχουν βρεθεί ακόμη τα πραγματικά αίτια του «φαινομένου» – ένα καθόλου ευχάριστο συμπέρασμα για το μέλλον μας”.
Ανάλυση
Τόσο οι Η.Π.Α., όσο και η Ευρωζώνη, ανάγκασαν τις τράπεζες, τις οποίες διέσωσαν το 2008 από την κρίση των ενυπόθηκων δανείων χαμηλής εξασφάλισης (subrimes), να αγοράσουν μεγάλες ποσότητες κρατικών ομολόγων – η «ποιότητα» των οποίων όμως δεν ήταν ασφαλώς η καλύτερη, όπως φαίνεται σήμερα. Το γεγονός αυτό είχε σαν αποτέλεσμα να πλημμυρίσουν οι ισολογισμοί των τραπεζών με επικίνδυνα κρατικά ομόλογα, τα οποία χάνουν συνεχώς σε αξία – οπότε τα κράτη ήταν υποχρεωμένα να βοηθήσουν ξανά τις τράπεζες, για να αποφευχθεί η χρεοκοπία τους.
Με τον τρόπο αυτό ξεκίνησε μία αλυσιδωτή αντίδραση, ένας φαύλος κύκλος καλύτερα (τα κράτη διασώζουν τις τράπεζες, οι τράπεζες τα κράτη και τανάπαλιν), ο οποίος αυξάνει συνεχώς το μέγεθος του προβλήματος – στο οποίο υποχρεώθηκαν να συμμετέχουν και οι κεντρικές τράπεζες (στη συνέχεια τα ταμεία χρηματοπιστωτικής σταθερότητας, το νέο ESM κοκ.), χωρίς καμία ενέργεια ασφαλούς αντιμετώπισης του.
Ειδικότερα, μόνο οι αμερικανικές τράπεζες έχουν αγοράσει (από το 2008 και μετά) ομόλογα του δημοσίου των Η.Π.Α. (treasuries), αξίας 700 δις $ – γεγονός που επεξηγεί τα χαμηλά επιτόκια δανεισμού της υπερδύναμης (αυξημένη ζήτηση). Οι ιταλικές τράπεζες έχουν αγοράσει ομόλογα του ιταλικού δημοσίου αξίας 86 δις €, μέσα σε πέντε μόλις μήνες (από το Νοέμβριο του 2011 έως το Μάρτιο του 2012) – ενώ οι ισπανικές περί τα 90 δις € και οι βρετανικές 100 δις £. Συνολικά δε, οι ευρωπαϊκές τράπεζες κατέχουν ομόλογα της Ισπανίας, της Ιρλανδίας, της Πορτογαλίας και της Ιταλίας ύψους 1,2 τρις $, όπως προκύπτει από τις καταστάσεις της τράπεζας διεθνών διακανονισμών (BIS).        
Το πρόβλημα εδώ επικεντρώνεται κυρίως στο ότι, τα κράτη έχουν επιτρέψει στις τράπεζες να μην εμφανίζουν τους ισολογισμούς τους τα επικίνδυνα αυτά ομόλογα – με τις ρυθμιστικές Αρχές να μην απαιτούν πλέον την αυστηρή τήρηση των κανόνων, ενθαρρύνοντας τις τράπεζες να αγοράζουν. Το γεγονός αυτό έχει μετατρέψει όλες σχεδόν τις τράπεζες σε εκρηκτικές ωρολογιακές βόμβες, οι οποίες θα μπορούσαν να προκαλέσουν ένα γιγαντιαίο κραχ στην παγκόσμια οικονομία – αφού, όταν εμφανισθούν τα «άχρηστα» ομόλογα στους ισολογισμούς τους, θα εξαφανιστούν τα ίδια κεφάλαια τους, οπότε θα αντιμετωπίσουν τεράστια προβλήματα επιβίωσης.
Η διαδικασία αυτή τεκμηριώνει τους λόγους, για τους οποίους οι πολιτικοί, κυρίως στην Ευρώπη, πιέζουν σχεδόν ομόφωνα να χρησιμοποιηθεί το νέο «εργαλείο» χρηματοπιστωτικής σταθερότητας (ESM) για τη διάσωση των τραπεζών – αν και δημιουργήθηκε για τη διάσωση των κρατών. Στην προκειμένη περίπτωση πάντως οι τράπεζες, οι οποίες έχουν υποχρεωθεί να αγοράσουν ομόλογα, δεν είναι μόνο θύτες, αλλά και θύματα της αδιάντροπης «πολιτικής δημιουργίας χρεών» των κυβερνήσεων – κάτι που στις Η.Π.Α. έχει παράδοση πολλών ετών.
Περαιτέρω η πολιτική λιτότητας, στην οποία υποχρεώθηκαν όλες οι χώρες της Ευρωζώνης από τη Γερμανία σχεδόν ακαριαία, χωρίς καμία «περίοδο χάριτος» δηλαδή, δημιούργησε μία ακόμη εστία μόλυνσης στους ισολογισμούς των τραπεζών – ειδικά σε αυτές των χωρών του ευρωπαϊκού νότου και ιδίως σε όσες «λυμαίνεται» το ΔΝΤ.
Η ύφεση που προκάλεσε και τα δυσμενή επακόλουθα της, όπως η ανεργία, το κλείσιμο των μικρομεσαίων επιχειρήσεων κλπ., αυξάνουν συνεχώς τα μη εξυπηρετούμενα (κόκκινα) δάνεια – τα οποία επιβαρύνουν ακόμη περισσότερο τους ισολογισμούς των τραπεζών, μειώνοντας τα ίδια κεφάλαια τους. Εάν σε όλα αυτά προστεθούν οι εκροές καταθέσεων, οι οποίες είτε συμπληρώνουν τα ελλιπή εισοδήματα των νοικοκυριών και των επιχειρήσεων, είτε κατευθύνονται σε ασφαλέστερους προορισμούς, η εικόνα των τραπεζών γίνεται πολύ χειρότερη, από αυτήν που θα μπορούσαμε ποτέ να διανοηθούμε.       
Παράλληλα φυσικά διεξάγονται πολλές άλλες εμφύλιες διαμάχες μεταξύ των κρατών – με αντικείμενο τις θυγατρικές των τραπεζών. Για παράδειγμα, μεταξύ της Ιταλίας και της Γερμανίας, όσον αφορά τη θυγατρική της Unicredit στο Μόναχο – η οποία διαθέτει 170 δις € καταθέσεις (εξαγόρασε γερμανική τράπεζα), 940 υποκαταστήματα και περί τους 19.000 υπαλλήλους. 
Μέχρι τα τέλη του 2011, η ιταλική τράπεζα έλαβε από τη γερμανική θυγατρική της συνολικά 11,3 δις € – από τις καταθέσεις ουσιαστικά Γερμανών. Η ρυθμιστική υπηρεσία της Γερμανίας (BaFin), όταν ανακάλυψε το γεγονός αυτό, θορυβήθηκε σε μεγάλο βαθμό – επειδή κατάλαβε ότι, με αυτόν τον τρόπο θα μπορούσαν όλες οι τράπεζες εκείνων των χωρών, οι οποίες αντιμετωπίζουν προβλήματα ρευστότητας, να απορροφήσουν χρήματα από το σχετικά υγιές τραπεζικό σύστημα της Γερμανίας.
Έτσι η υπηρεσία απευθύνθηκε στη μητρική Unicredit στο Μιλάνο, ζητώντας της να σταματήσει την «απομύζηση» της γερμανικής θυγατρικής της – με αποτέλεσμα η κεντρική τράπεζα της Ιταλίας να θεωρήσει προσβλητική την ανάμιξη της Γερμανίας στα εσωτερικά των τραπεζών της και να αρχίσει να ελέγχει τη θυγατρική της Deutsche Bank στο Μιλάνο.
Ολοκληρώνοντας, εάν δεν ανοίξει αργά-αργά και ελεγχόμενα το «καπάκι της κατσαρόλας με το νερό που βράζει» διεθνώς (διαγραφή μέρους των δημοσίων και ιδιωτικών χρεών, «εκτόνωση» των τραπεζικών ισολογισμών κλπ.), η έκρηξη που θα ακολουθήσει, ειδικά όσον αφορά το χρηματοπιστωτικό σύστημα, θα είναι κάτι παραπάνω από καταστροφική.   
Η ΙΣΠΑΝΙΚΗ ΕΣΤΙΑ ΠΥΡΚΑΓΙΑΣ
Το πρόβλημα των τραπεζών, η πραγματική δηλαδή αιτία της κρίση της Δύσης (κρύβεται σκόπιμα πίσω από την Ελληνική κρίση χρέους), φαίνεται σήμερα πολύ πιο καθαρά στην Ισπανία – η οποία είτε θα οδηγηθεί άμεσα κάτω από την «ασπίδα προστασίας» της Ευρωζώνης, είτε θα υιοθετήσει το εθνικό της νόμισμα. Η επαναφορά της πεσέτας θεωρείται ως ένα πολύ πιθανό ενδεχόμενο, επειδή η χώρα αφενός μεν είναι υπερήφανη, αφετέρου δε διαθέτει μία σχετικά σημαντική βιομηχανική υποδομή – ενώ η ισοτιμία του ευρώ είναι σχεδόν απαγορευτική για τις εξαγωγές της (κυρίως στη Λατινική Αμερική).
Εκτός αυτού, η ασπίδα του ευρώ είναι μάλλον μικρή για το μέγεθός της Ισπανίας, ενώ η κυβέρνηση της δεν θέλει να καταλήξει στα νύχια του ΔΝΤ – θεωρώντας, πολύ σωστά, εντελώς αποτυχημένες τις «συνταγές» του στην Ελλάδα, στην Πορτογαλία και στην Ιρλανδία.  
Παρά το ότι λοιπόν η Ευρωζώνη επιμένει στη συνήθη «στρατηγική των ψεμάτων» (άρνηση των συζητήσεων με το ΔΝΤ κλπ.), η Ισπανία είναι αδύνατον να διαχειριστεί την τεράστια κρίση του τραπεζικού της συστήματος, με δικά της μέσα. Πόσο μάλλον όταν εντός του 2012 οι πληρωμές αποκλειστικά και μόνο των τόκων για το δημόσιο χρέος της, υπολογίζονται στο αστρονομικό ποσόν των 30 δις € – με τις ανάγκες ανακεφαλαίωσης των τραπεζών της να ξεπερνούν, αρκετά ίσως, τα200 δις €.
Παράλληλα φυσικά υπάρχουν εξαιρετικά μεγάλες ανάγκες χρηματοδότησης των υπερχρεωμένων δήμων της, καθώς επίσης των ελλειμμάτων του τακτικού προϋπολογισμού της – τα οποία συνεχίζουν να αυξάνονται με μεγάλο ρυθμό (ανάλυση του τεράστιου ιδιωτικού χρέους της Ισπανίας, στο άρθρο μας “Ελλάδα, ενώπιοι ενωπίω“).
Με τα επιτόκια δανεισμού της Ισπανίας να έχουν φθάσει στο 7%, με τα CDS να αυξάνονται συνεχώς και με τις εκροές των καταθέσεων των Πολιτών της να εντείνονται καθημερινά (Πίνακας Ι), οι αποφάσεις της ισπανικής κυβέρνησης δεν μπορούν να καθυστερήσουν για πολύ χρόνο ακόμη.
ΠΙΝΑΚΑΣ Ι: Εκροές τραπεζικών καταθέσεων σε δις €
Εκροές
2011
Ιαν-2012
Φεβ-2012
Μάρτ-2012
Δις €
75,30
5,34
25,55
66,20
Πηγή: Κεντρική τράπεζα της Ισπανίας / El Pais
Πίνακας: Β. Βιλιάρδος
Όπως φαίνεται από τον Πίνακα Ι, οι εκροές τους τρεις πρώτους μήνες ξεπέρασαν τις αντίστοιχες για ολόκληρο το 2011. Αυτό σημαίνει ότι, οι Πολίτες της χώρας γνωρίζουν πως φτάνει σύντομα το τέλος – κάτι που πιθανότατα δεν πρόκειται να αντέξει η υπόλοιπη Ευρωζώνη.   
ΟΙ ΛΟΙΠΕΣ ΕΝΔΕΙΞΕΙΣ ΤΗΣ ΕΥΡΩ-ΔΙΑΛΥΣΗΣ
Είναι προφανές ότι η κρίση των τραπεζών, η οποία έχει κάνει «μετάσταση» στην ΕΚΤ (θεωρείται ως η πιο επικίνδυνη τράπεζα του κόσμου, η μεγαλύτερη ίσως bad bank του πλανήτη), δεν πρόκειται να επιλυθεί εύκολα – επίσης το ότι, η κρίση της Ισπανίας θα μολύνει πολύ σύντομα την Ιταλία και τη Γαλλία, οι οποίες αφενός μεν είναι εκτεθειμένες με δάνεια στην Ισπανία, αφετέρου ευρίσκονται ήδη αντιμέτωπες με τα δικά τους πολύ μεγάλα εσωτερικά προβλήματα. Σε τελική ανάλυση βέβαια, αυτός που πληρώνει τελικά στην Ευρωζώνη, έτσι όπως είναι κατασκευασμένη, είναι αυτός που διαθέτει τα περισσότερα χρήματα – γεγονός που μάλλον τεκμηριώθηκε από την πρόσφατη εικόνα κατάρρευσης του γερμανικού χρηματιστηρίου, χωρίς καμία εμφανή αιτία.
Εκτός από τα παραπάνω όμως, υπάρχουν πολλές άλλες ενδείξεις, οι οποίες ενισχύουν την άποψη ότι, αργά αλλά σταθερά, εκτός απροόπτου, πλησιάζει το τέλος της Ευρωζώνης και του Ευρώ – ένα ενδεχόμενο το οποίο θα ισοδυναμούσε με μία «πυρηνική χρηματοπιστωτική έκρηξη», με απίστευτα καταστροφικές, παγκόσμιες συνέπειες. Ειδικότερα οι εξής:    
(α) Τα επιτόκια των γερμανικών ομολόγων: Όπως γνωρίζουμε, το επιτόκιο του δεκαετούς ομολόγου της Γερμανίας έχει μειωθεί στο 1,5% περίπου, ενώ το επιτόκιο του διετούς είναι πλέον αρνητικό. Με δεδομένο λοιπόν το ότι, οι αγορές δεν επενδύουν ποτέ χρήματα χωρίς κέρδος, συμπεραίνει κανείς αμέσως πως κάτι άλλο κρύβεται πίσω από αυτήν την, φαινομενικά μη ορθολογική, συμπεριφορά τους.
Χωρίς να επεκταθούμε σε περισσότερες λεπτομέρειες, εμείς τουλάχιστον υποθέτουμε ότι, οι αγορές προβλέπουν είτε τη διάλυση της Ευρωζώνης, είτε την αποχώρηση της Γερμανίας από το κοινό νόμισμα – γεγονότα που θα είχαν σαν αποτέλεσμα την υιοθέτηση του μάρκου και την ανατίμηση του κατά περίπου 40%, σε σχέση με το ευρώ ή με τα εθνικά νομίσματα των υπολοίπων χωρών-μελών. Επομένως, μία ανάλογη απόδοση των ομολόγων του γερμανικού δημοσίου – ένα συναλλαγματικό υπερκέρδος της τάξης του 40% για τις αγορές, κάτι για το οποίο θα μπορούσαν ακόμη και να δολοφονήσουν όλους όσους τυχόν θα εμπόδιζαν την πραγματοποίηση του.  
(β) Οι μετοχές της βρετανικής De La Rue: Πρόκειται για τη μεγαλύτερη εταιρεία εκτύπωσης χαρτονομισμάτων παγκοσμίως, οι μετοχές της οποίας αυξήθηκαν κατά 36% εντός των προηγουμένων εννέα μηνών – παρά το ότι ο τζίρος της μειώθηκε κατά 17%, ενώ τα κέρδη της παρουσίασαν πτώση της τάξης του 63%. Σε κάθε περίπτωση, όταν ο εκπρόσωπος της ρωτήθηκε σχετικά με το εάν εκτυπώνει ελληνικές δραχμές, δεν δέχθηκε να σχολιάσει το παραμικρό – μία ανάλογη συμπεριφορά με αυτήν της γερμανικής κεντρικής τράπεζας, η οποία δεν θέλησε να σχολιάσει την πιθανότητα εκτύπωσης μάρκων.
(γ) Η ραγδαία πτώση της ισοτιμίας του Ευρώ: Παρά το ότι η αμερικανική οικονομία αντιμετωπίζει τεράστια προβλήματα (άρθρο μας), ενώ η Fed αυξάνει συνεχώς την ποσότητα χρήματος, διατηρώντας μηδενικό το βασικό επιτόκιο, το δολάριο κερδίζει διαρκώς απέναντι στο ευρώ – φτάνοντας ακόμη και κάτω από το 1,24. Αυτό σημαίνει ότι, οι αγορές προβλέπουν την κατάρρευση του κοινού νομίσματος – οπότε προσπαθούν αφενός μεν να εξασφαλίσουν τα χρήματα τους, αποσύροντας τις καταθέσεις τους από το ευρώ και αγοράζοντας δολάρια, αφετέρου δε να κερδίσουν, στοιχηματίζοντας όλο και περισσότερα χρήματα εναντίον του ευρώ (πιθανολογούμε ότι θα ακολουθήσει η δυσανάλογη αύξηση της τιμής του χρυσού, απέναντι στο ευρώ, επειδή το δολάριο δεν είναι ασφαλές, όπως αναλύσαμε).
(δ) Τα επιτόκια των ομολόγων του νότου: Τα ισπανικά και ιταλικά επιτόκια δανεισμού πλησιάζουν επικίνδυνα το απαγορευτικό όριο του 7%, παρά το ότι οι αγορές γνωρίζουν το πρόβλημα που θα δημιουργηθεί – όσον αφορά την εξυπηρέτηση των παλαιών δανείων των παραπάνω χωρών. Επομένως, ο φόβος επικρατεί της απληστίας – γεγονός που σημαίνει ότι επιλέγουν την ασφάλεια από το κέρδος και προσπαθούν να προστατευθούν απέναντι σε μία ευρωπαϊκή κατάρρευση. Η διαφορά μεταξύ βραχυπρόθεσμων και μακροπρόθεσμων επιτοκίων δε δηλώνει ουσιαστικά το χρονικό σημείο (δύο έτη), στο οποίο τοποθετούν οι αγορές την ενδεχόμενη διάλυση.   
(ε)  Οι αυξανόμενες εκροές των τραπεζικών καταθέσεων: Οι επιδρομές εναντίον των τραπεζών (bank runs) εμφανίζονται σε όλο και πιο πολλές χώρες της Ευρωζώνης – στην Ελλάδα, στην Ιταλία, στην Ισπανία, στο Βέλγιο, στη Γαλλία, στην Πορτογαλία, στην Κύπρο κοκ. Το γεγονός αυτό αφενός μεν λειτουργεί δυστυχώς ως μία αυτοεκπληρούμενη προφητεία, αφετέρου δε είναι ένα προάγγελος της κατάρρευσης του κοινού νομίσματος. 
Θα μπορούσαμε να αναλύσουμε αρκετές άλλες ενδείξεις, όπως για παράδειγμα, τη συνεχή πτώση των χρηματιστηρίων, την μείωση των τιμών των εμπορευμάτων (πετρέλαιο κλπ.), την ξαφνική αναζωπύρωση της τιμής του χρυσού, τη σταθερή άρνηση της Γερμανίας στην έκδοση ευρωομολόγων, τις προετοιμασίες πολλών επιχειρήσεων και οργανισμών για ένα τέτοιο ενδεχόμενο, την αδυναμία πολιτικής ένωσης της Ευρωζώνης λόγω «εθνολογικών» διαφορών και πολλά άλλα. Εν τούτοις θεωρούμε ότι, τα παραπάνω είναι αρκετά για να μας δώσουν μία εικόνα, σε σχέση με τις πιθανότητες διάλυσης της Ευρωζώνης.
ΤΟ ΣΕΝΑΡΙΟ ΤΟΥ ΜΑΡΚΟΥ
Σύμφωνα με τις πρόσφατες δημοσκοπήσεις, πάνω από το 50% των Γερμανών επιθυμούν την υιοθέτηση του μάρκου – έχοντας πλέον τρομοκρατηθεί από τη συνεχιζόμενη κρίση χρέους της Ευρωζώνης. Επομένως δεν είναι απίθανο να συμβεί κάτι τέτοιο, ενώ σε γενικές γραμμές θα λειτουργούσε ως εξής:
Παρασκευή βράδυ, μετά το κλείσιμο του αμερικανικού χρηματιστηρίου, ανακοινώνεται η επιστροφή στο εθνικό νόμισμα, έτσι ώστε να μεσολαβήσει ενδιάμεσα το σαββατοκύριακο – παράλληλα με την ενημέρωση των πολιτών, σχετικά με το κλείσιμο των τραπεζών για δύο ημέρες (Δευτέρα και Τρίτη), καθώς επίσης με τη σύσταση μίας υπηρεσίας ελέγχου της διακίνησης των κεφαλαίων. Φυσικά η αλλαγή του νομίσματος είναι μεν προετοιμασμένη από πριν, αλλά γίνεται ξαφνικά και χωρίς καμία προειδοποίηση – επίσης, με γρήγορους ρυθμούς, έτσι ώστε να εμποδιστούν τυχόν παρενέργειες.
Στην περίπτωση της υιοθέτησης του μάρκου από τη Γερμανία, η σημαντικότερη ενέργεια θα ήταν ο έλεγχος των συνόρων– επειδή θα ήθελαν αρκετοί πολίτες άλλων χωρών να ανταλλάξουν τα ευρώ τους με μάρκα, προσβλέποντας σε μία αύξηση της ισοτιμίας κατά τουλάχιστον 40%.
Τα προβλήματα που θα αντιμετώπιζε αμέσως μετά η χώρα δεν θα ήταν εντελώς αμελητέα. Το ισχυρό μάρκο θα έκανε πανάκριβες τις εξαγωγές της, με αποτέλεσμα να βυθιστεί στην ύφεση η οικονομία της, το χρηματιστήριο της θα ακολουθούσε την πορεία της οικονομίας, θα έπρεπε να τυπωθούν χαρτονομίσματα αξίας 400 δις μάρκων, τα πάντα θα έπρεπε να μετατραπούν στο νέο νόμισμα κοκ.
Σε κάθε περίπτωση, ο χρόνος αναπροσαρμογής υπολογίζεται στα περίπου δύο χρόνια – ένα αρκετά μεγάλο χρονικό διάστημα, με προβλήματα που είναι πολύ δύσκολο να προβλεφθούν. Εν τούτοις, η διαδικασία επιστροφής θα ήταν πολύ πιο εύκολη για τη Γερμανία, από ότι για οποιαδήποτε άλλη χώρα – πόσο μάλλον για τα ελλειμματικά κράτη της Ευρωζώνης, τα οποία θα ερχόταν αντιμέτωπα με πολύ πιο δύσκολα προβλήματα. 
ΤΑ ΣΕΝΑΡΙΑ ΤΩΝ ΑΓΟΡΩΝ
Φυσικά οι αγορές προσπαθούν να είναι προετοιμασμένες απέναντι σε κάθε ενδεχόμενο, ακόμη και στο πιο απίθανο να συμβεί – για παράδειγμα, τι ακριβώς θα επακολουθούσε, εάν η Ελλάδα εγκατέλειπε πρώτη το κοινό νόμισμα, υιοθετώντας το δικό της, με θετικά επακόλουθα για την οικονομία της. Στην περίπτωση αυτή υποθέτουν ότι, αμέσως μετά θα ακολουθούσαν οι υπόλοιπες ελλειμματικές χώρες, οι οποίες υποφέρουν κάτω από το βάρος της πολιτικής λιτότητας – η Ιρλανδία, η Πορτογαλία, η Ιταλία και η Ισπανία.
Αν και στο σενάριο αυτό δίνουν πολύ μικρές πιθανότητες, ειδικά μετά την υπογραφή του PSI, με βάση το οποίο το δημόσιο χρέος της Ελλάδας δεν μπορεί να μετατραπεί πια σε δραχμές, τίποτα δεν μπορεί να αποκλεισθεί – πόσο μάλλον εάν η Ελλάδα διαπραγματευόταν σωστά με τους δανειστές της και ακολουθούσε το δρόμο της Ισλανδίας, αποδεχόμενη μία οδυνηρή μεν διαδικασία, η οποία όμως θα είχε αίσιο τέλος. Ένα τέτοιο ενδεχόμενο θα ήταν αναμφίβολα ένας εφιάλτης για την πολιτική ηγεσία της Ευρωζώνης – η οποία αφενός μεν θα ερχόταν αντιμέτωπη με μίαLehman Brothers του 1 τρις €,αφετέρου δεν θα μπορούσε πλέον να εγγυηθεί τη συνέχεια της νομισματικής ένωσης. Ανεξάρτητα από τα παραπάνω, υπάρχουν τα εξής σενάρια:
(α)  Καταθέσεις σε μετρητά: Στην περίπτωση χρεοκοπίας ενός κράτους, θα ήταν πολύ επικίνδυνες οι τράπεζες της οποιασδήποτε άλλης χώρας – ακόμη και της πιο ισχυρής. Επομένως, θα απειλούταν οι αποταμιεύσεις, παρά το ότι είναι εγγυημένες πανευρωπαϊκά, μέχρι το ύψος των 100.000 € – επειδή οι εγγυήσεις αυτές έχουν τα όρια τους. Ακριβώς για το λόγο αυτό, οι καταθέτες οφείλουν να έχουν μικρότερους λογαριασμούς σε περισσότερες τράπεζες – κυρίως σε αυτές που δεν δραστηριοποιούνται επενδυτικά.
Εν τούτοις, ούτε αυτό αποτελεί μία επαρκή εγγύηση – αφού, με βάση την εμπειρία, ένα μεγάλο μέρος των καταθέσεων μπορεί να παγώσει, με νομοθετική ρύθμιση, με στόχο να αποφευχθεί ένα bank run (επίσης αυτών που ευρίσκονται σε θυρίδες, οι οποίες συνήθως ελέγχονται παρουσία των Αρχών).
Από την άλλη πλευρά, αυτός που φροντίζει να μεταφέρει τα χρήματα του στο εξωτερικό, με στόχο να αποφύγει τέτοιου είδους ενδεχόμενα, οφείλει να γνωρίζει ότι, στην περίπτωση διάλυσης της Ευρωζώνης, τα περισσότερα νομίσματα θα υποτιμηθούν – οπότε θα χάσει ένα μεγάλο μέρος της αξίας των χρημάτων του (ακριβώς για το λόγο αυτό οι Γερμανοί αποσύρουν μαζικά τις επενδύσεις και τις καταθέσεις τους από το Νότο). Εάν δε τα τοποθετήσει σε μία σίγουρη χώρα, όπως για παράδειγμα στην Ελβετία, οι έλεγχοι στη διακίνηση των κεφαλαίων θα τον δυσκολέψουν να τα χρησιμοποιήσει στη χώρα του.
(β)  Κρατικά και εταιρικά ομόλογα: Τα ομόλογα του δημοσίου είναι στον πυρήνα της κρίσης χρέους της Ευρωζώνης – επομένως, θα επιβαρύνονταν πολύ περισσότερο, από οποιαδήποτε άλλη επένδυση. Εάν διαλυόταν η Ευρωζώνη, τότε η ΕΚΤ δεν θα αγόραζε πλέον κανένα ομόλογο εκείνων των χωρών, οι οποίες είναι βυθισμένες στην κρίση – με αποτέλεσμα να επιδεινωθεί σε μεγάλο βαθμό η οικονομία τους. Θα έπρεπε λοιπόν να διαγράψουν ένα μέρος των χρεών τους, όπως έκανε πρόσφατα η Ελλάδα – οπότε να μειωθεί ανάλογα η αξία των υφισταμένων ομολόγων τους.
Εάν τυχόν επέστρεφαν οι χώρες της Ευρωζώνης στην πεσέτα, στη λίρα, στη δραχμή κοκ., η αξία των ομολόγων των χωρών αυτών θα μειωνόταν ακόμη περισσότερο – αφού όλα όσα θα είχαν εκδοθεί με το εθνικό δίκαιο, θα μετατρέπονταν στο εθνικό νόμισμα. Για παράδειγμα, οι Γερμανοί (ιδιώτες, ασφαλιστικές εταιρείες κλπ.), οι οποίοι θα είχαν αγοράσει ισπανικά κρατικά ή εταιρικά ομόλογα σε ευρώ, θα αποπληρώνονταν σε υποτιμημένες πεσέτες, τις οποίες θα υποχρεώνονταν στη συνέχεια να ανταλλάξουν με υπερτιμημένα μάρκα – ένα τρομακτικό σενάριο, το οποίο όμως δεν είναι ουτοπικό. 
Από την άλλη πλευρά, τα κρατικά και εταιρικά ομόλογα της Γερμανίας θα ήταν πολύ πιο ελκυστικά για τους ξένους επενδυτές, επειδή θα «εμπλουτίζονταν» με συναλλαγματικά κέρδη. Ακριβώς για το λόγο αυτό η ζήτηση τους σήμερα είναι πολύ αυξημένη, παρά τις χαμηλές έως και μηδενικές αποδόσεις τους. Εν τούτοις, θα έπρεπε κανείς να είναι πολύ προσεκτικός, ακόμη και με αυτά τα ομόλογα – αφού μία ενδεχόμενη διάλυση της Ευρωζώνης θα κόστιζε πολύ ακριβά στη Γερμανία (μόνο ηBundesbank είναι εκτεθειμένη με 600 δις € στο ευρωσύστημα, ενώ οι απαιτήσεις των εταιρειών της από τους πελάτες τους στο εξωτερικό, είναι πολλές εκατοντάδες δις €).  
Εκτός αυτού, οι διάφοροι άλλοι γερμανικοί δανειακοί τίτλοι (certificates) θα έπρεπε να αποφεύγονται, επειδή συνήθως εκδίδονται από τράπεζες – πολλές από τις οποίες θα χρεοκοπούσαν, εάν διαλυόταν η Ευρωζώνη (κατά το παράδειγμα της Lehman Brothers, οι δήθεν «εγγυημένου κεφαλαίου» τίτλοι της οποίας έχασαν εντελώς την αξία τους, όταν χρεοκόπησε). 
Σε κάθε περίπτωση, αυτού καθαυτού το γεγονός ότι, οι αγορές εγκαταλείπουν την αγορά ομολόγων δημοσίου, ενώ οι τράπεζες διαθέτουν ήδη περισσότερα από όσα μπορούν, σημαίνει πως ο δανεισμός κρατών και εταιρειών θα γίνεται συνεχώς δυσκολότερος και ακριβότερος – μέχρι εκείνο το σημείο που δεν θα μπορούν πια να ανταπεξέλθουν, με αποτέλεσμα να ακολουθήσουν μαζικές χρεοκοπίες, οι οποίες θα οδηγούσαν αυτόματα στην ανεξέλεγκτη διάλυση της Ευρωζώνης.
(γ)  Μετοχές, Εμπορεύματα, Πρώτες ύλες: Εάν τυχόν διαλυόταν η Ευρωζώνη, τα χρηματιστήρια θα κατέρρεαν, ενώ η κρίση θα διαρκούσε πολλά χρόνια. Γνωρίζοντας δε ότι, τα χρηματιστήρια προβλέπουν ή υποθέτουν το μέλλον, διαμορφώνοντας ανάλογα τις αξίες στο παρόν (ανάδραση), θα κατέρρεαν πολύ πριν από ένα τέτοιο ενδεχόμενο – επιταχύνοντας ή/και προκαλώντας το, στα πλαίσια μίας αυτοεκπληρούμενης προφητείας.
Οι επενδυτές λοιπόν θα αποσύρονταν μαζικά από όλα τα χρηματιστήρια του πλανήτη, κυρίως δε από αυτά του Ευρωπαϊκού νότου. Περαιτέρω, οι μετοχές θα μετατρέπονταν στα εθνικά νομίσματα της κάθε χώρας, με αποτέλεσμα να υποτιμηθούν ανάλογα με την υποτίμηση του νομίσματος. Όλοι όσοι λοιπόν θα διέθεταν μέχρι εκείνη τη στιγμή μετοχές σε ιταλικές εταιρείες, για παράδειγμα, θα πανικοβάλλονταν και θα τις πουλούσαν αμέσως, έτσι ώστε να αποφύγουν την προβλεπόμενη υποτίμηση – με πρώτες από όλες τις τραπεζικές μετοχές και κυρίως αυτές εκείνων των τραπεζών, οι οποίες δραστηριοποιούνταν στο νότο.
Περαιτέρω, οι μετοχές των γερμανικών επιχειρήσεων δεν θα ήταν τόσο ασφαλείς, όσο νομίζουμε – αφού δεν θα υπήρχε πλέον κανένα «σίγουρο λιμάνι». Ολόκληρο το παγκόσμιο χρηματοπιστωτικό σύστημα θα κινδύνευε να καταρρεύσει, ενώ η ανάπτυξη θα σταματούσε ακαριαία – με πολύ οδυνηρά επακόλουθα για τις εξαγωγικές γερμανικές εταιρείες, οι οποίες πολύ δύσκολα θα μπορούσαν να επιβιώσουν (επί πλέον στο ισχυρό μάρκο, το οποίο θα εμπόδιζε παράλληλα τις εξαγωγές). Επίσης για τα εμπορεύματα (πετρέλαιο), για τις πρώτες ύλες (μέταλλα) κλπ. – αφού ακόμη και η παραμικρή ένδειξη περιορισμού του ρυθμού ανάπτυξης της παγκόσμιας οικονομίας, γκρεμίζει απότομα τις τιμές τους. 
(δ) Ακίνητα: Αν και συνήθως επιβαρύνονται με πολλούς φόρους (χαράτσια), όταν οι χώρες αντιμετωπίζουν προβλήματα επιβίωσης, τα ακίνητα (ιδιαίτερα τα οικόπεδα) αποτελούν την καλύτερη επένδυση σε εποχές κρίσης – γεγονός που σημαίνει ότι, η Ελλάδα ευρίσκεται σε πολύ καλύτερη θέση από άλλες χώρες, αφού οι τοποθετήσεις των Πολιτών της είναι κυρίως σε ακίνητα (σε αντίθεση με αυτές των Γερμανών, οι οποίες είναι σε μετρητά χρήματα).
Στην περίπτωση λοιπόν διάλυσης της Ευρωζώνης ή επιστροφής κάποιας χώρας στο εθνικό της νόμισμα, γεγονός που ενδεχομένως θα την οδηγούσε ακόμη και σε υπερπληθωρισμό, οι καταθέσεις και οι μετοχές θα έχαναν σε μεγάλο βαθμό την αξία τους – τα ακίνητα όμως όχι. Επί πλέον, θα μειωνόταν η αξία των ενυπόθηκων δανείων λόγω πληθωρισμού, με αποτέλεσμα να πληρώνονται πολύ πιο εύκολα από τους δανειολήπτες – ενώ τα επιτόκια θα διατηρούταν σχετικά χαμηλά, για να αποφευχθεί η ύφεση (ειδικά σε ισχυρές χώρες, όπως η Γερμανία). Μοναδικό πρόβλημα θα ήταν οι φόροι επί της αξίας και όχι επί των εσόδων τους – όπως δυστυχώς συμβαίνει σήμερα στην Ελλάδα. 
ΣΥΜΠΕΡΑΣΜΑ
Έχουμε την άποψη πως από όλα τα παραπάνω έχει γίνει κατανοητό ότι, η πολιτική ηγεσία της Ευρωζώνης, καθώς επίσης η Γερμανία, παίζουν στην κυριολεξία με τη φωτιά – ειδικά στην περίπτωση της Ελλάδας, η οποία εκβιάζεται και ενδεχομένως θα κάνει τελικά το μεγάλο λάθος να επιλέξει ξανά μία κυβέρνηση, στα πλαίσια του προηγουμένου δικομματισμού. Ένας λαός όμως ο οποίος τρομοκρατείται και ψηφίζει με μίσος αυτούς που αντιπαθεί, σιχαίνεται και δεν μπορεί να τιμωρήσει, οδηγείται με μαθηματική ακρίβεια σε αιματηρές εξεγέρσεις και σε επαναστάσεις άνευ προηγουμένου – ένα ενδεχόμενο που θα οδηγούσε πολύ σύντομα στη διάλυση της Ευρωζώνης, για την οποία οι αγορές ήδη προετοιμάζονται (επιταχύνοντας ή/και προκαλώντας το μοιραίο).
Με την Ελλάδα λοιπόν να κινδυνεύει να «εξελιχθεί» άδικα σε ένα «αποτυχημένο κράτος» (failed state – σε μία χώρα δηλαδή, η κυβέρνηση της οποίας αδυνατεί να εξασφαλίσει την ασφάλεια, την ευημερία και τη δικαιοσύνη σε όλους τους Πολίτες της) και με την ευθύνη να μην αποδίδεται σε κανέναν, τα αποτελέσματα για την Ευρώπη δεν θα είναι αμελητέα – γεγονός που οφείλει να προβληματίσει ακόμη και αυτά τα πολιτικά κόμματα, οι ηγέτες των οποίων οδηγούνται ερήμην τους στην εξουσία, με στόχο να καλυφθούν τα εγκλήματα των περισσότερων προκατόχων τους.
Κυρίως όμως οφείλει να προβληματίσει τη Γερμανία, την Ευρώπη, τη Δύση και ολόκληρο τον πλανήτη, για τον οποίο η σπίθα της Ελλάδας θα μπορούσε να προκαλέσει, αθέλητα της φυσικά, μία πυρηνική έκρηξη χωρίς κανένα προηγούμενο – καταστρέφοντας ένα τραπεζικό και πολιτικό σύστημα ηλικίας άνω των διακοσίων ετών, το οποίο οδήγησε αρκετούς λαούς στην πρόοδο και στην ευημερία.
ΕΠΙΛΟΓΟΣ
Ολοκληρώνοντας την ανάλυση μας, επειδή είναι αρκετοί αυτοί που αναρωτιούνται σχετικά με το ποιος είναι ο κύριος υπεύθυνος για τη σημερινή κρίση της χώρας μας, ενοχοποιώντας σε μεγάλο βαθμό τη «νοοτροπία» του λαού μας, θα ήταν ίσως σωστό να διακρίνουμε (τουλάχιστον) δύο χρονικές περιόδους:
(α) Έως το ξέσπασμα της χρηματοπιστωτικής κρίσης, την οποία αναμφίβολα προκάλεσαν οι Η.Π.Α. – πολύ πιθανόν σκόπιμα, με στόχο να εξάγουν σε όλο τον υπόλοιπο πλανήτη τα μεγάλα προβλήματα της (υπερβολικά νεοφιλελεύθερης, μετά το 1980) οικονομίας τους.

Για το χρονικό αυτό διάστημα, οι περισσότεροι θεωρούν ως κύριους υπεύθυνους τα δύο κόμματα εξουσίας, τα οποία δημιούργησαν και συντήρησαν έναν διεφθαρμένο (σε μεγάλο βαθμό) δημόσιο τομέα – μία διαδικασία και ένα «πρότυπο», το οποίο μιμήθηκε δυστυχώς μία μεγάλη μερίδα του πληθυσμού, με αποτέλεσμα να συμβάλλει με τη σειρά της στη διόγκωση του προβλήματος (αποβιομηχανοποίηση, «ομηρεία» των επιχειρήσεων, διεφθαρμένο και ασαφές φορολογικό σύστημα, ελλειμματικό επιχειρηματικό πλαίσιο, αδυναμία προσέλκυσης επενδύσεων κλπ.).
Φυσικά δεν εξαιρούνται κάποιες συνδικαλιστικές οργανώσεις (ποτέ δεν γενικεύουμε), καθώς επίσης αρκετές επαγγελματικές και λοιπές συντεχνίες, οι οποίες ανέκαθεν εμπόδιζαν την “αναδιάρθρωση” της οικονομίας και τη λειτουργία ενός πραγματικού Κράτους Δικαίου.
Από την άλλη πλευρά, ένας από τους πλέον σημαντικούς εξωτερικούς παράγοντες, ο οποίος συνέβαλλε με τη σειρά του στην σημερινή κρίση της χώρας μας, ήταν η «μερκαντιλιστική» πολιτική, την οποία ακολούθησε η πλεονασματική Γερμανία μετά το 2000 – οδηγώντας στις ευρωπαϊκές ασυμμετρίες, από τις οποίες σήμερα απειλείται να διαλυθεί ολόκληρη η Ευρωζώνη.
(β) Μετά το ξέσπασμα της χρηματοπιστωτικής κρίσης και ιδιαίτερα μετά την «προδοσία» της χώρας, στην οποία προσκλήθηκαν χωρίς κανέναν απολύτως λόγο οι σύνδικοι του διαβόλου – δηλαδή, οι μπράβοι των τοκογλύφων(ΔΝΤ).

Για το χρονικό αυτό διάστημα δεν είναι σε καμία περίπτωση υπεύθυνοι οι Έλληνες Πολίτες – οι οποίοι για τρία ολόκληρα χρόνια υπέφεραν και συνεχίζουν να υποφέρουν τα πάνδεινα, χωρίς καμία σχεδόν διαμαρτυρία. Η συμπεριφορά τους αυτή τεκμηρίωσε το ότι, γνώριζαν πολύ καλά τα τεράστια προβλήματα του συστήματος και συμφωνούσαν με την διόρθωση τους – παρά το μεγάλο κόστος για τους ίδιους.
Απόλυτα υπεύθυνοι για την περίοδο αυτή είναι πριν από όλους οι Έλληνες Πολιτικοί. Αμέσως μετά οι άπληστες αγορές (πολυεθνικές τράπεζες, κερδοσκόποι), η ευρωπαϊκή ηγεσία (πίσω από την οποία κρύβεται η πρωσική Γερμανία), καθώς επίσης το ΔΝΤ – πρόθεση του οποίου δεν ήταν ποτέ η «θεραπεία» της Ελλάδας, αλλά η είσπραξη των τοκογλυφικών χρεών της, καθώς επίσης η λεηλασία τόσο του δημοσίου, όσο και του ιδιωτικού πλούτου της.

Βασίλης Βιλιάρδος

Πηγή

var _wau = _wau || []; _wau.push([“small”, “wvg1ie6mi5ta”, “m3y”]);
(function() {var s=document.createElement(“script”); s.async=true;
s.src=”http://widgets.amung.us/small.js”;
document.getElementsByTagName(“head”)[0].appendChild(s);
})();
Αναλύσεις

Η Κίνα βρίσκει δρόμο που παρακάμπτει το Πακιστάν – Ο διάδρομος Ουαχάν αλλάζει τις γεωπολιτικές ισορροπίες

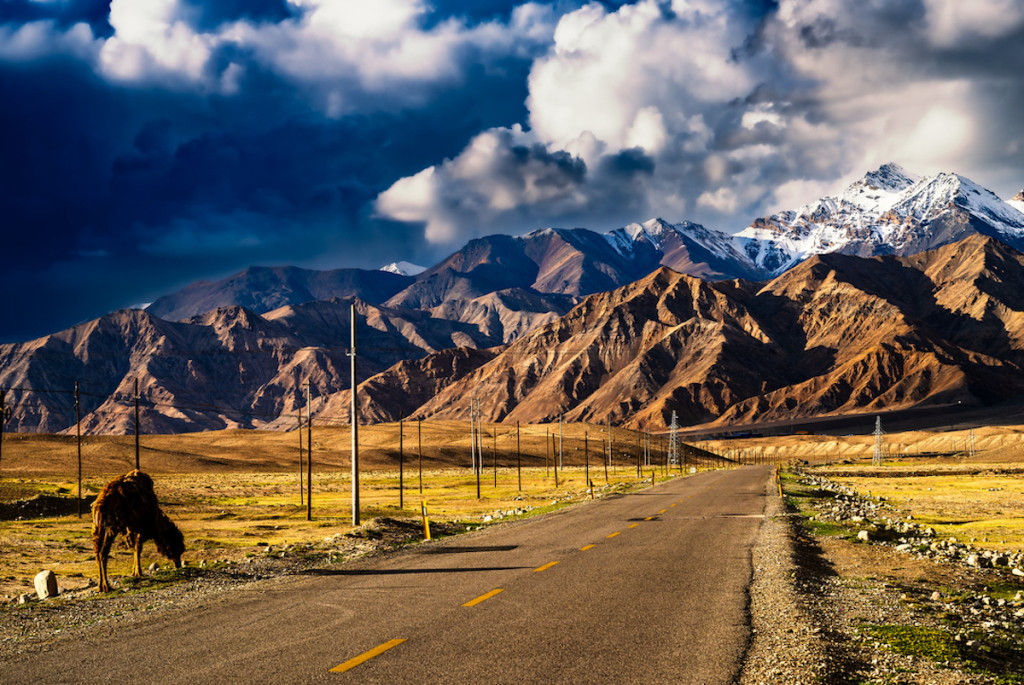
Μία νέα οδική αρτηρία μήκους 121 χιλιομέτρων στο βορειοανατολικό Αφγανιστάν δημιουργεί τις προϋποθέσεις για απευθείας χερσαία σύνδεση με την Κίνα, χωρίς διέλευση από το Πακιστάν. Η ολοκλήρωση του δρόμου στον ιστορικό διάδρομο Ουαχάν αποκτά ιδιαίτερη γεωπολιτική σημασία, καθώς το Πεκίνο αντιμετωπίζει σοβαρά προβλήματα ασφαλείας με τις επενδύσεις του στο Πακιστάν, ενώ η Καμπούλ επιδιώκει να μειώσει την εξάρτησή της από το Ισλαμαμπάντ.
Δημοσιεύτηκε

στις

από τον

Μία σημαντική εξέλιξη στις χερσαίες μεταφορές και στις γεωπολιτικές ισορροπίες της Κεντρικής Ασίας καταγράφεται στο Αφγανιστάν, με την ολοκλήρωση νέου δρόμου στον στρατηγικής σημασίας διάδρομο Ουαχάν.

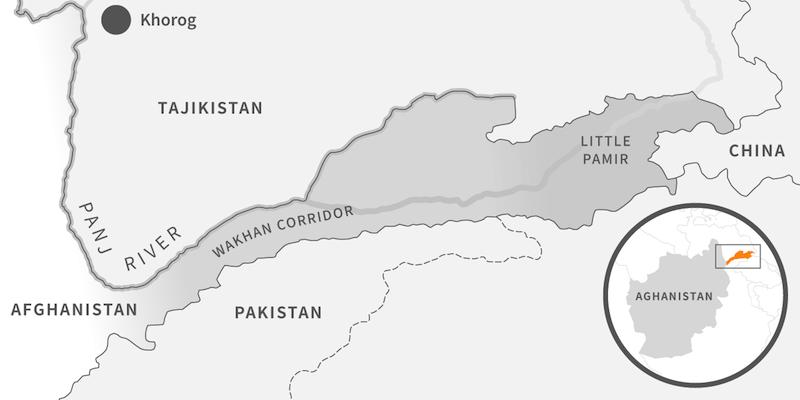
Σύμφωνα με ανάλυση του Imran Khurshid που δημοσιεύθηκε στις 9 Οκτωβρίου 2026 στο Asia Times, οι αφγανικές αρχές εγκαινίασαν οδική διαδρομή 121 χιλιομέτρων, η οποία εκτείνεται από την περιοχή Μπρογκίλ έως τα σύνορα με την Κίνα, στην επαρχία Μπανταχσάν.

Το έργο κόστισε περίπου 365 εκατομμύρια αφγάνι, ποσό που αντιστοιχεί σε περίπου 5,5 εκατομμύρια δολάρια.

Κατά τις αφγανικές ανακοινώσεις, κατασκευάστηκε από ντόπιους μηχανικούς και εργαζομένους, χωρίς τη συμμετοχή ξένων τεχνικών συμβούλων.

Η νέα διαδρομή φθάνει στα σινοαφγανικά σύνορα. Αυτό, ωστόσο, δεν σημαίνει ότι λειτουργεί ήδη πλήρης διεθνής εμπορευματικός διάδρομος, καθώς εξακολουθούν να υπάρχουν σημαντικοί τεχνικοί και συνοριακοί περιορισμοί.

Γιατί ο διάδρομος Ουαχάν έχει στρατηγική σημασία

Ο διάδρομος Ουαχάν αποτελεί μια στενή λωρίδα αφγανικού εδάφους ανάμεσα στο Τατζικιστάν, το Πακιστάν και την Κίνα.

Η γεωγραφική του διαμόρφωση συνδέεται με τον ανταγωνισμό της Βρετανικής και της Ρωσικής Αυτοκρατορίας κατά τον 19ο αιώνα.

Η περιοχή διατηρήθηκε ως ζώνη διαχωρισμού των δύο αυτοκρατορικών σφαιρών επιρροής, αποτελώντας ένα από τα χαρακτηριστικότερα γεωγραφικά κατάλοιπα του λεγόμενου «Μεγάλου Παιχνιδιού».

Σήμερα, η ίδια περιοχή αποκτά νέα σημασία, αυτή τη φορά λόγω της προσπάθειας σύνδεσης της Κίνας με το Αφγανιστάν και ευρύτερα με την Κεντρική Ασία.

Ο δρόμος ανοίγει τη δυνατότητα δημιουργίας μιας εναλλακτικής οδού μεταφορών, περιορίζοντας δυνητικά την ανάγκη διέλευσης από το πακιστανικό έδαφος.
Το πρόβλημα της Κίνας με τον οικονομικό διάδρομο CPEC

Το ενδιαφέρον της εξέλιξης εντοπίζεται κυρίως στην προσπάθεια του Πεκίνου να περιορίσει την εξάρτησή του από ευάλωτες υποδομές.

Ο Οικονομικός Διάδρομος Κίνας–Πακιστάν, γνωστός ως CPEC, αποτελεί ένα από τα σημαντικότερα προγράμματα της κινεζικής πρωτοβουλίας Belt and Road.

Μέσω του συγκεκριμένου σχεδίου, η Κίνα επιχειρεί να ενισχύσει τις εμπορικές και ενεργειακές συνδέσεις της με τη Νότια Ασία και την Αραβική Θάλασσα.

Ωστόσο, η υλοποίηση των έργων έχει αντιμετωπίσει σοβαρές δυσκολίες.

Στην επαρχία Μπαλουχιστάν, οργανώσεις αυτονομιστών έχουν πραγματοποιήσει επανειλημμένες επιθέσεις εναντίον κινεζικών συμφερόντων, εγκαταστάσεων και εργαζομένων.

Οι επιθέσεις αυτές έχουν επιβαρύνει την ασφάλεια των υποδομών και έχουν αυξήσει το κόστος προστασίας των κινεζικών επενδύσεων.

Παράλληλα, έχουν διατυπωθεί καταγγελίες για καθυστερήσεις, κακοδιαχείριση και προβλήματα διαφάνειας σε επιμέρους προγράμματα του CPEC.

Η εδαφική διαμάχη με την Ινδία

Μια επιπλέον γεωπολιτική δυσκολία συνδέεται με τη διέλευση του CPEC από το Γκιλγκίτ–Μπαλτιστάν.

Η περιοχή διοικείται από το Πακιστάν, αλλά διεκδικείται από την Ινδία, στο πλαίσιο της ευρύτερης διαμάχης για το Κασμίρ.

Το Νέο Δελχί έχει αντιταχθεί επανειλημμένα σε έργα που διέρχονται από εδάφη τα οποία θεωρεί τμήμα της δικής του επικράτειας.

Αυτό σημαίνει ότι ο οικονομικός διάδρομος Κίνας–Πακιστάν δεν αποτελεί μόνο αναπτυξιακό πρόγραμμα, αλλά συνδέεται με μία από τις πιο ευαίσθητες εδαφικές αντιπαραθέσεις της Ασίας.

Η δημιουργία εναλλακτικών διαδρομών μέσω του Αφγανιστάν θα μπορούσε μακροπρόθεσμα να προσφέρει στο Πεκίνο μεγαλύτερη ευελιξία.

Δεν υπάρχει, πάντως, ένδειξη ότι ο δρόμος του Ουαχάν μπορεί σήμερα να αντικαταστήσει τις μεγάλες μεταφορικές υποδομές του CPEC.

Η Καμπούλ επιχειρεί να μειώσει την εξάρτησή της από το Ισλαμαμπάντ

Για την κυβέρνηση των Ταλιμπάν, το έργο έχει και μία σαφή πολιτική διάσταση.

Το Αφγανιστάν εξαρτάται σε σημαντικό βαθμό από συνοριακές διαβάσεις και μεταφορικούς άξονες που περνούν από το Πακιστάν.

Οι επανειλημμένες εντάσεις ανάμεσα στις δύο χώρες έχουν προκαλέσει κλείσιμο συνοριακών περασμάτων, διακοπές εμπορικών ροών και επιβάρυνση της αφγανικής οικονομίας.

Μια εναλλακτική χερσαία διέξοδος προς την Κίνα θα μπορούσε, εφόσον αναπτυχθεί και καταστεί λειτουργική, να μειώσει τη δυνατότητα του Πακιστάν να χρησιμοποιεί τη γεωγραφική του θέση ως μέσο πίεσης προς την Καμπούλ.

Η αφγανική πλευρά αντιμετωπίζει το έργο ως σημαντική υποδομή οικονομικής και στρατηγικής αυτονομίας.

Η στάση της Κίνας και της Ρωσίας

Παρά την προοπτική άμεσης σύνδεσης, το Πεκίνο δεν έχει εγκαταλείψει τον οικονομικό διάδρομο CPEC ούτε έχει ανακοινώσει ότι ο Ουαχάν θα τον αντικαταστήσει.

Η Κίνα εξακολουθεί να διατηρεί σημαντικά οικονομικά και στρατηγικά συμφέροντα στο Πακιστάν.

Αντίστοιχα, η Ρωσία ενδιαφέρεται για τη σταθερότητα του Αφγανιστάν και για την ανάπτυξη νέων δικτύων επικοινωνίας στην Κεντρική Ασία.

Η δημιουργία περισσότερων επιλογών διασύνδεσης ενδέχεται να περιορίσει την αποκλειστική σημασία ορισμένων παραδοσιακών μεταφορικών διαδρομών.

Η πραγματική αξία του Ουαχάν θα εξαρτηθεί από τη βελτίωση των οδικών υποδομών, τη λειτουργία συνοριακών και τελωνειακών εγκαταστάσεων, τις καιρικές συνθήκες και τις πολιτικές αποφάσεις της Κίνας.

Το μήνυμα προς το Πακιστάν

Η νέα διαδρομή αναδεικνύει μια σημαντική γεωπολιτική πραγματικότητα: η γεωγραφική θέση ενός κράτους προσφέρει στρατηγικά πλεονεκτήματα, αλλά η αξιοποίησή τους εξαρτάται από την ασφάλεια και την αξιοπιστία των μεταφορικών του δικτύων.

Το Πακιστάν εξακολουθεί να αποτελεί κρίσιμο εταίρο της Κίνας, ιδιαίτερα στο πλαίσιο του CPEC.

Ταυτόχρονα, όμως, η αστάθεια, οι επιθέσεις σε κινεζικά συμφέροντα και οι αντιπαραθέσεις με το Αφγανιστάν δημιουργούν κίνητρα αναζήτησης εναλλακτικών επιλογών.

Ο διάδρομος Ουαχάν δεν έχει ακόμη μετατραπεί σε μεγάλο εμπορικό πέρασμα. Η κατασκευή του δρόμου, ωστόσο, καταδεικνύει ότι το Αφγανιστάν επιχειρεί να αποκτήσει πρόσθετες διεθνείς συνδέσεις και ότι η αποκλειστική εξάρτηση από το Πακιστάν δεν αποτελεί πλέον τη μοναδική γεωγραφική επιλογή.

Για το Ισλαμαμπάντ, η εξέλιξη αποτελεί μια νέα στρατηγική παράμετρο που θα πρέπει να συνυπολογίσει στις σχέσεις του με το Πεκίνο και την Καμπούλ.

Συνέχεια ανάγνωσης

Διεθνή

Γερμανία: Το ρωσικό φυσικό αέριο επιστρέφει έμμεσα μέσω των λιπασμάτων, παρά τους ευρωπαϊκούς δασμούς
Δημοσιεύτηκε

στις

Οι εισαγωγές ρωσικών αζωτούχων λιπασμάτων μειώθηκαν κατά 66% το 2025-2026, αλλά παραμένουν 53% υψηλότερες από τα επίπεδα πριν από τον πόλεμο στην Ουκρανία.

Το υψηλό ενεργειακό κόστος στη Γερμανία διατηρεί ανταγωνιστικά τα ρωσικά προϊόντα, σύμφωνα με στοιχεία που δημοσίευσε η Berliner Zeitung. Η Γερμανία εξακολουθεί να συνδέεται εμπορικά με το ρωσικό φυσικό αέριο, παρά τις ευρωπαϊκές προσπάθειες περιορισμού της ενεργειακής εξάρτησης από τη Μόσχα.

Αυτή τη φορά, η σύνδεση δεν αφορά αποκλειστικά την άμεση προμήθεια φυσικού αερίου, αλλά τις εισαγωγές λιπασμάτων που παράγονται με τη χρήση ρωσικού αερίου ως πρώτης ύλης και πηγής ενέργειας. Σύμφωνα με δημοσίευμα της γερμανικής εφημερίδας, που βασίζεται σε στοιχεία του Γερμανικού Ομοσπονδιακού Στατιστικού Γραφείου και του Συνδέσμου Αγροτικής Βιομηχανίας (IVA), οι εισαγωγές αζώτου μέσω ρωσικών λιπασμάτων μειώθηκαν σημαντικά κατά το 2025-2026. Ωστόσο, εξακολουθούν να βρίσκονται πάνω από τα επίπεδα που καταγράφονταν πριν από τη ρωσική εισβολή στην Ουκρανία.

Τα στοιχεία των εισαγωγών και η σύγκριση με την προπολεμική περίοδο

Το 2025-2026, η Γερμανία εισήγαγε 48.800 τόνους αζώτου μέσω λιπασμάτων ρωσικής προέλευσης. Η ποσότητα αυτή είναι μειωμένη κατά περίπου 66% σε σύγκριση με το προηγούμενο έτος, αλλά παραμένει κατά 53% υψηλότερη από τους 31.800 τόνους που είχαν καταγραφεί το 2020-2021, πριν από τον πόλεμο.

Η εξέλιξη των εισαγωγών δείχνει πόσο έντονη ήταν η αύξηση μετά το 2022. Το 2021-2022 οι εισαγωγές έφτασαν τους 56.800 τόνους αζώτου, ενώ το 2022-2023 εκτοξεύθηκαν στους 185.100 τόνους. Στη συνέχεια καταγράφηκαν 140.200 τόνοι το 2023-2024 και 143.800 τόνοι το 2024-2025, προτού σημειωθεί η μεγάλη υποχώρηση της τελευταίας περιόδου. Τα στοιχεία αφορούν την ποσότητα του αζώτου που περιέχεται στα εισαγόμενα λιπάσματα και όχι το συνολικό βάρος των προϊόντων.

Τα λιπασματικά έτη υπολογίζονται από τον Ιούλιο έως τον Ιούνιο. Η ποσότητα αζώτου που εισήχθη στη Γερμανία μέσω ρωσικής ουρίας μειώθηκε από 71.600 τόνους σε 27.600 τόνους, καταγράφοντας πτώση άνω του 61%. Παρά τη μείωση, η ποσότητα εξακολουθεί να είναι σχεδόν τριπλάσια από τους 9.900 τόνους του 2020-2021. Η συγκεκριμένη εξέλιξη αναδεικνύει το βασικό πρόβλημα της ευρωπαϊκής πολιτικής περιορισμού των εμπορικών δεσμών με τη Ρωσία. Ακόμη και όταν περιορίζονται οι εισαγωγές συγκεκριμένων προϊόντων, οι οικονομικές σχέσεις μπορούν να διατηρούνται μέσω άλλων κατηγοριών αγαθών, ιδιαίτερα όταν αυτά έχουν χαμηλότερο κόστος παραγωγής.

Γιατί οι ρωσικές εισαγωγές παραμένουν ανταγωνιστικές

Καθοριστικός παράγοντας είναι το υψηλό ενεργειακό κόστος στη Γερμανία και στην υπόλοιπη Ευρώπη. Η παραγωγή αζωτούχων λιπασμάτων απαιτεί μεγάλες ποσότητες φυσικού αερίου, το οποίο χρησιμοποιείται τόσο ως πρώτη ύλη όσο και ως πηγή ενέργειας. Σύμφωνα με τον Σύνδεσμο Αγροτικής Βιομηχανίας (IVA), οι ευρωπαϊκοί δασμοί, που τέθηκαν σε ισχύ τον Ιούλιο του 2025, περιόρισαν σημαντικά τις εισαγωγές ρωσικών λιπασμάτων. Ωστόσο, δεν εξάλειψαν το ανταγωνιστικό πλεονέκτημα των ρωσικών προϊόντων. Ο σύνδεσμος επισημαίνει ότι οι υψηλές τιμές ενέργειας δυσκολεύουν τις ευρωπαϊκές επιχειρήσεις να αυξήσουν την εγχώρια παραγωγή και να καλύψουν μεγαλύτερο μέρος των αναγκών της αγοράς. Ως αποτέλεσμα, τα ρωσικά λιπάσματα εξακολουθούν να παραμένουν ελκυστικά, ακόμη και μετά την επιβολή πρόσθετων δασμών.

Παράλληλα, σύμφωνα με τον IVA, είναι πιθανό ορισμένες ποσότητες ρωσικών προϊόντων να φτάνουν στη γερμανική αγορά μέσω άλλων κρατών-μελών της Ευρωπαϊκής Ένωσης. Το μέγεθος αυτών των έμμεσων εισαγωγών, ωστόσο, δεν μπορεί να προσδιοριστεί με ακρίβεια από τα διαθέσιμα στοιχεία.

Δεν αποδίδονται οι αυξήσεις των τιμών αποκλειστικά στους δασμούς

Το ζήτημα έχει άμεση σημασία για τους Γερμανούς αγρότες, καθώς το κόστος των λιπασμάτων επηρεάζει την παραγωγή και, τελικά, την οικονομική βιωσιμότητα των καλλιεργειών. Ο IVA υποστηρίζει ότι η μείωση των ρωσικών εισαγωγών δεν έχει προκαλέσει μέχρι στιγμής σαφή αύξηση των τιμών εξαιτίας των δασμών. Σύμφωνα με τον σύνδεσμο, η εγχώρια παραγωγική δυναμικότητα και οι εισαγωγές από άλλες χώρες, μεταξύ των οποίων η Αίγυπτος, επαρκούν για την κάλυψη των αναγκών της αγοράς. Την ίδια στιγμή, ο σύνδεσμος αποδίδει τις υψηλές τιμές των λιπασμάτων το 2026 στις διεθνείς ενεργειακές αναταράξεις, στον πόλεμο με το Ιράν και στην κρίση γύρω από τα Στενά του Ορμούζ, παράγοντες που επηρεάζουν το κόστος μεταφοράς και τις παγκόσμιες τιμές ενέργειας και λιπασμάτων.

Οι εκτιμήσεις αυτές αποτελούν τις θέσεις του κλαδικού συνδέσμου και δεν συνιστούν από μόνες τους ανεξάρτητη αξιολόγηση όλων των παραγόντων που διαμορφώνουν τις τιμές.

Νέες πιέσεις για περιορισμό των ρωσικών εισαγωγών

Με αφορμή τα στοιχεία, ο IVA ζητά να εξεταστεί η επιβολή πρόσθετων δασμών στις εισαγωγές καλιούχων λιπασμάτων από τη Ρωσία και τη Λευκορωσία. Το κάλιο αποτελεί βασικό θρεπτικό στοιχείο για τις καλλιέργειες και αντιπροσωπεύει μια ακόμη κατηγορία προϊόντων στην οποία η ευρωπαϊκή αγορά διατηρεί εμπορικές σχέσεις με τις δύο χώρες.

Ο σύνδεσμος εκτιμά ότι η ευρωπαϊκή βιομηχανία μπορεί να καλύψει τις ανάγκες της γεωργίας χωρίς να εξαρτάται από τις συγκεκριμένες εισαγωγές και υποστηρίζει ότι πρόσθετοι δασμοί δεν θα πρέπει να οδηγήσουν αναγκαστικά σε αυξήσεις τιμών. Η συζήτηση, ωστόσο, αποτυπώνει το ευρύτερο δίλημμα της ευρωπαϊκής οικονομικής πολιτικής. Η μείωση της εξάρτησης από τη Ρωσία απαιτεί όχι μόνο εμπορικούς περιορισμούς, αλλά και ανταγωνιστική εγχώρια παραγωγή, προσιτό ενεργειακό κόστος και εναλλακτικές πηγές προμήθειας.

Τα δεδομένα της γερμανικής αγοράς δείχνουν ότι οι δασμοί μπορούν να περιορίσουν σημαντικά τις εισαγωγές, χωρίς όμως να εξαλείψουν αυτομάτως τις οικονομικές σχέσεις που στηρίζονται σε διαφορές κόστους παραγωγής. Για τη Γερμανία και την Ευρωπαϊκή Ένωση, η πρόκληση παραμένει η εξισορρόπηση τριών στόχων: της ενεργειακής και οικονομικής ασφάλειας, της στήριξης της εγχώριας βιομηχανίας και της διατήρησης προσιτού κόστους για τον αγροτικό τομέα.

Με πληροφορίες του Συνδέσμου Αγροτικής Βιομηχανίας (IVA) και του Γερμανικού Ομοσπονδιακού Στατιστικού Γραφείου.

Συνέχεια ανάγνωσης

Αναλύσεις

Πακιστάν: Μειώθηκαν οι τρομοκρατικές επιθέσεις, αλλά αυξάνονται οι απειλές – Αντάρτικες οργανώσεις αναπτύσσουν νέες τακτικές και στρατολογούν γυναίκες

Η νέα έκθεση του Pakistan Institute for Conflict and Security Studies (PICSS) αποκαλύπτει ένα αντιφατικό περιβάλλον ασφαλείας: Λιγότερες επιθέσεις και θύματα, αλλά αναδιοργάνωση ένοπλων ομάδων, χρήση drones, εσωτερικές συγκρούσεις και αυξανόμενη αστάθεια στο Μπαλουχιστάν. Η πολιτική κρίση επιβαρύνει την προσπάθεια αντιμετώπισης της τρομοκρατίας.
Δημοσιεύτηκε

στις

από τον

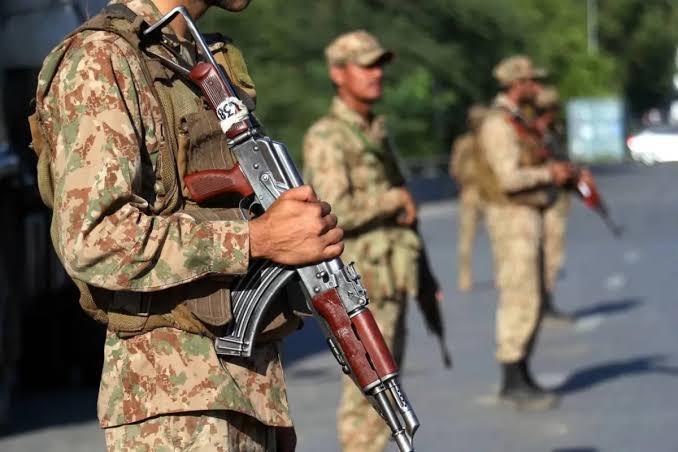
Μια εξαιρετικά σύνθετη εικόνα για την ασφάλεια στο Πακιστάν αποτυπώνει η νέα εβδομαδιαία ανάλυση του Pakistan Institute for Conflict and Security Studies (PICSS), η οποία δημοσιεύθηκε στις 10 Οκτωβρίου 2026. Παρά τη μείωση των επιθέσεων από ένοπλες οργανώσεις κατά την πρώτη εβδομάδα του μήνα, οι εξελίξεις στο εσωτερικό των εξτρεμιστικών και αυτονομιστικών ομάδων δημιουργούν σοβαρά ερωτήματα για την πραγματική αποτελεσματικότητα των επιχειρήσεων ασφαλείας.

Η έκθεση με τίτλο «Pakistan’s Security Paradox: Militant Attacks Decline as Militant Groups Signal New Developments» καταγράφει υποχώρηση των επιθέσεων, αλλά παράλληλα εντοπίζει ενδείξεις οργανωτικής αναδιάρθρωσης, νέων επιχειρησιακών μεθόδων και εντατικοποίησης της προπαγανδιστικής δραστηριότητας.

Μείωση 18% στις επιθέσεις – Παραμένει σοβαρή η απειλή

Σύμφωνα με το PICSS, από τις 2 έως τις 8 Οκτωβρίου καταγράφηκαν συνολικά 46 επιθέσεις ενόπλων οργανώσεων στο Πακιστάν, έναντι 56 την αμέσως προηγούμενη εβδομάδα.

Η μείωση ανέρχεται στο 18%, ενώ αισθητή είναι και η υποχώρηση του αριθμού των θυμάτων.

Οι νεκροί μειώθηκαν από 52 σε 42 και οι τραυματίες από 53 σε 23.

Ωστόσο, η εικόνα δεν είναι ομοιόμορφη σε ολόκληρη τη χώρα.

Στην επαρχία Μπαλουχιστάν, όπου δραστηριοποιούνται ιδιαίτερα ενεργές αυτονομιστικές οργανώσεις, οι απώλειες αυξήθηκαν παρά τη μείωση του αριθμού των επιθέσεων.

Το στοιχείο αυτό δημιουργεί προβληματισμό για το κατά πόσον οι ένοπλες ομάδες μεταβάλλουν τις τακτικές τους, πραγματοποιώντας λιγότερες αλλά δυνητικά πιο φονικές επιχειρήσεις.

Οι Πακιστανοί Ταλιμπάν αλλάζουν τακτική – Drones και ελεύθεροι σκοπευτές

Ιδιαίτερο ενδιαφέρον παρουσιάζουν οι εξελίξεις στο εσωτερικό της Tehrik-i-Taliban Pakistan (TTP), της οργάνωσης που είναι γνωστή ως Πακιστανοί Ταλιμπάν.

Σύμφωνα με την ανάλυση, η TTP επέβαλε περιορισμούς στη χρήση των μέσων κοινωνικής δικτύωσης από τα μέλη της.

Η συγκεκριμένη απόφαση αποκτά σημασία σε μια περίοδο κατά την οποία οι ένοπλες οργανώσεις χρησιμοποιούν τις ψηφιακές πλατφόρμες τόσο για προπαγάνδα όσο και για την προβολή των επιχειρησιακών τους δυνατοτήτων.

Την ίδια στιγμή, η TTP δημοσιοποίησε οπτικό υλικό στο οποίο υποστηρίζει ότι καταγράφονται επιθέσεις με τετρακόπτερα μη επανδρωμένα αεροσκάφη και ενέργειες ελεύθερων σκοπευτών.

Οι ισχυρισμοί αυτοί δεν συνιστούν ανεξάρτητη επιβεβαίωση της αποτελεσματικότητας ή της έκτασης χρήσης των συγκεκριμένων μέσων.

Παρ’ όλα αυτά, η προβολή τέτοιων επιχειρήσεων εντάσσεται σε μια ευρύτερη προσπάθεια των οργανώσεων να παρουσιάσουν εικόνα τεχνολογικής προσαρμογής και να ενισχύσουν την επιρροή τους.

Εσωτερικές συγκρούσεις στις ένοπλες οργανώσεις

Την ίδια περίοδο, η Jamaat-ul-Ahrar, οργάνωση που έχει συνδεθεί με το δίκτυο των Πακιστανών Ταλιμπάν, ανακοίνωσε ότι πραγματοποίησε 122 επιθέσεις κατά τη διάρκεια του Σεπτεμβρίου.

Πρόκειται για αριθμό που προέρχεται από τους ισχυρισμούς της ίδιας της οργάνωσης και δεν πρέπει να συγχέεται με τα ανεξάρτητα καταγεγραμμένα περιστατικά του PICSS.

Παράλληλα, αναφέρθηκαν αιματηρές συγκρούσεις ανάμεσα σε μαχητές της Jamaat-ul-Ahrar και αντίπαλης φράξιας της TTP στην περιοχή Ορακζάι.

Οι πληροφορίες αυτές αναδεικνύουν ένα επιπλέον πρόβλημα για την ασφάλεια του Πακιστάν: τον κατακερματισμό του περιβάλλοντος των ενόπλων οργανώσεων.

Οι εσωτερικές συγκρούσεις ενδέχεται να αποδυναμώνουν προσωρινά ορισμένα δίκτυα, αλλά μπορούν επίσης να προκαλέσουν νέες αντιπαραθέσεις, ανακατατάξεις και αποσχίσεις.

Μπαλουχιστάν: Ένοπλη γυναικεία μονάδα και κλιμάκωση της προπαγάνδας

Σημαντικές εξελίξεις καταγράφονται και στο Μπαλουχιστάν, την επαρχία του νοτιοδυτικού Πακιστάν που συνορεύει με το Ιράν και το Αφγανιστάν και έχει στρατηγική σημασία λόγω των φυσικών πόρων και της πρόσβασής της στην Αραβική Θάλασσα.

Το Balochistan Liberation Front (BLF), μία από τις οργανώσεις που επιδιώκουν την ανεξαρτησία του Μπαλουχιστάν, δημοσιοποίησε υλικό για τη συγκρότηση νέου γυναικείου ένοπλου σχηματισμού.

Η συγκεκριμένη κίνηση προβάλλεται από την οργάνωση ως οργανωτική εξέλιξη. Δεν υπάρχουν, ωστόσο, επαρκή ανεξάρτητα στοιχεία στο δημόσιο απόσπασμα της έκθεσης για τον αριθμό των μελών ή τις πραγματικές επιχειρησιακές δυνατότητες της νέας μονάδας.

Παράλληλα, ο Balochistan Liberation Army (BLA), άλλη σημαντική αυτονομιστική ένοπλη οργάνωση, απέρριψε κατηγορίες περί συνεργασίας με την TTP.

Ο BLA δημοσιοποίησε επίσης οπτικό υλικό από επιχειρήσεις που ισχυρίζεται ότι πραγματοποίησαν μέλη του.

Άλλες οργανώσεις των Μπαλούχων προχώρησαν σε ανάλογες κινήσεις, προβάλλοντας τη δράση τους και διατυπώνοντας ισχυρισμούς για δραστηριότητες συλλογής πληροφοριών.

Οι εξελίξεις καταδεικνύουν ότι η σύγκρουση στο Μπαλουχιστάν δεν περιορίζεται στις ένοπλες επιθέσεις, αλλά περιλαμβάνει και έναν παράλληλο αγώνα επιρροής, επικοινωνίας και πολιτικής νομιμοποίησης.

Πολιτική κρίση και αντιτρομοκρατία

Πέρα από την ένοπλη βία, η έκθεση του PICSS επισημαίνει ότι η εσωτερική πολιτική αστάθεια δυσχεραίνει τη διαμόρφωση αποτελεσματικής πολιτικής ασφαλείας.

Η κατάρρευση των διαπραγματεύσεων μεταξύ της κυβέρνησης και του Pakistan Tehreek-e-Insaf (PTI), του κόμματος που ίδρυσε ο πρώην πρωθυπουργός Ιμράν Χαν, περιπλέκει τις προσπάθειες συντονισμού στην επαρχία Χάιμπερ Παχτούνχβα.

Η περιοχή αποτελεί ένα από τα σημαντικότερα μέτωπα της δράσης των Πακιστανών Ταλιμπάν, λόγω της εγγύτητάς της με το Αφγανιστάν και της μακρόχρονης παρουσίας ένοπλων δικτύων.

Οι πολιτικές αντιπαραθέσεις μεταξύ κεντρικής κυβέρνησης και αντιπολίτευσης μπορούν να δυσχεράνουν τον συντονισμό, τη διοικητική συνεργασία και τη διαμόρφωση κοινής στρατηγικής για την αντιμετώπιση της τρομοκρατίας.

Το πρόβλημα αποκτά ιδιαίτερη σημασία όταν συνδυάζεται με την ανάγκη προστασίας παραμεθόριων περιοχών και αντιμετώπισης οργανώσεων με διασυνοριακές διασυνδέσεις.

Αφγανιστάν, Ινδία και περιφερειακές αμυντικές συμφωνίες

Οι προκλήσεις που αντιμετωπίζει το Ισλαμαμπάντ δεν περιορίζονται στο εσωτερικό της χώρας.

Οι σχέσεις με το Αφγανιστάν παραμένουν κρίσιμος παράγοντας ασφαλείας, καθώς το Πακιστάν αποδίδει σε ένοπλα δίκτυα που δρουν από αφγανικό έδαφος σημαντικό μέρος των επιθέσεων εναντίον του.

Την ίδια στιγμή, η αντιπαράθεση με την Ινδία εξακολουθεί να επηρεάζει τον στρατηγικό σχεδιασμό των πακιστανικών ενόπλων δυνάμεων.

Στο περιφερειακό περιβάλλον προστίθενται οι νέες αμυντικές διευθετήσεις και οι προσπάθειες του Πακιστάν να διατηρήσει ή να ενισχύσει τις στρατηγικές του συνεργασίες.

Η συνύπαρξη εσωτερικών απειλών, πολιτικής αβεβαιότητας και εξωτερικών δεσμεύσεων δημιουργεί αυξημένες απαιτήσεις για τον στρατιωτικό μηχανισμό και τις υπηρεσίες ασφαλείας.

Οι αριθμοί δεν λένε ολόκληρη την ιστορία

Η εβδομαδιαία έκθεση του PICSS θέτει ένα ουσιαστικό ερώτημα: αποτελεί η μείωση των τρομοκρατικών επιθέσεων ένδειξη βελτίωσης της ασφάλειας ή πρόκειται για προσωρινή υποχώρηση της βίας, ενώ οι οργανώσεις αναπροσαρμόζουν τις τακτικές και τις δομές τους;

Η απάντηση δεν μπορεί να προκύψει αποκλειστικά από την καταμέτρηση των επιθέσεων.

Η χρήση νέων επιχειρησιακών μέσων, οι εσωτερικές διαμάχες, η συγκρότηση νέων ένοπλων σχηματισμών και η αυξημένη προπαγανδιστική δραστηριότητα συνθέτουν μια εικόνα που απαιτεί διαρκή παρακολούθηση.

Άλλωστε, τα στοιχεία του PICSS για ολόκληρο τον Σεπτέμβριο είχαν καταγράψει 225 επιθέσεις, τον υψηλότερο μηνιαίο αριθμό εδώ και δώδεκα χρόνια, γεγονός που αναδεικνύει τη σοβαρότητα της κατάστασης παρά την πρόσφατη εβδομαδιαία υποχώρηση.

Το Πακιστάν βρίσκεται αντιμέτωπο με μια πολυεπίπεδη κρίση ασφαλείας, στην οποία αλληλεπιδρούν τζιχαντιστικές οργανώσεις, αυτονομιστικά κινήματα, πολιτικές αντιπαραθέσεις και περιφερειακοί ανταγωνισμοί.

Η μείωση της συχνότητας των επιθέσεων αποτελεί θετική ένδειξη σε επίπεδο εβδομαδιαίων στατιστικών. Δεν αρκεί, όμως, από μόνη της για να αποδείξει ότι οι απειλές περιορίζονται σε βάθος χρόνου.

Το κρίσιμο ζήτημα για το Ισλαμαμπάντ δεν είναι μόνο πόσες επιθέσεις καταγράφονται, αλλά κατά πόσον το κράτος μπορεί να αντιμετωπίσει τις οργανώσεις που εξακολουθούν να διαθέτουν δυνατότητα στρατολόγησης, προσαρμογής και πραγματοποίησης νέων επιχειρήσεων.
Συνέχεια ανάγνωσης

ΡΟΗ ΕΙΔΗΣΕΩΝ

GEOPOLITICO10 ώρες πριν

Πόλεμος συμφερόντων για το LNG – Το τουρκικό σχέδιο και η ελληνική απάντηση

Στο Direct News, ο Ανδρέας Μουντζουρούλιας παρουσιάζει τις πληροφορίες του για τον GSI, αναλύει τα τουρκικά δημοσιεύματα για την Γκίλφοϊλ...
Ιστορία - Πολιτισμός11 ώρες πριν

Arolsen Archives: Το αρχείο που αναζητά τα ίχνη εκατομμυρίων θυμάτων του ναζισμού

Στη γερμανική πόλη Μπαντ Άρολσεν φυλάσσεται μία από τις σημαντικότερες συλλογές τεκμηρίων για τα θύματα των ναζιστικών διώξεων. Περισσότερα από...
Αναλύσεις11 ώρες πριν

Πού βρίσκεται η Ελλάδα στον σχεδιασμό του IMEC;

Η επίκληση της ελληνικής κληρονομιάς, η κριτική για τις αμερικανικές τοποθετήσεις στα ελληνοτουρκικά και η ανάγκη μιας εθνικής στρατηγικής που...
GEOPOLITICO11 ώρες πριν

Νέα τουρκική πρόκληση νότια του Καστελλόριζου! NAVTEX της Άγκυρας στην περιοχή που θα περάσει το γαλλικό ερευνητικό για το καλώδιο Ελλάδας–Κύπρου

Η Άγκυρα εξέδωσε NAVTEX για περιοχή νότια του Καστελλόριζου, όπου έχει προγραμματιστεί η πολυεθνική άσκηση «EUNOMIA», αμφισβητώντας τη δικαιοδοσία του...
GEOPOLITICO12 ώρες πριν

EurAsia Review: Ποιοι προστατεύουν τα κυκλώματα λαθρεμπορίου στα σύνορα Ιράν, Πακιστάν και Αφγανιστάν – Ο σκοτεινός ρόλος παραγόντων ασφαλείας

Ένα εκτεταμένο σύστημα παράνομου εμπορίου, διαφθοράς και πολιτικής προστασίας περιγράφει σε ανάλυσή του το EurAsia Review. Από τα καύσιμα και...

Δημοφιλή