Διεθνή
Οι εναλλακτικές της Ευρώπης στο ρωσικό αέριο – Δεν υπάρχουν Κύπρος και Ελλάδα

In February, the European Commission published a Communication that describes the rationale for a European Energy Union, which was first proposed by then Polish Prime Minster Donald Tusk, now president of the European Council.
Energy insecurity in the European Union has two main sources: gaps in the integration of the European energy market, especially in regions such as Central and Eastern Europe, and disruptions of imports. To combat these problems, the Energy Union strategy focuses in two of its five dimensions on removing energy islands and bottlenecks from the infrastructure map of Europe, and on developing solidarity mechanisms for preventive planning and emergency responses for scenarios in which supply is disrupted.
Part of the aim of the Energy Union is to diversify the EU’s gas supplies away from Russia, which has already proved to be an unreliable partner, first in 2006 and then in 2009, and which threatened to become one again at the outbreak of the conflict in Ukraine in 2013-2014. With its February 2014 Communication, the Commission acknowledged the foreign policy implications of energy policy and the need for a coordinated energy policy, something that was largely under-emphasised in previous discussions about the future of EU energy security.
The Energy Union strategy suggests a number of measures to boost Europe’s energy security, both internally and externally. One of the external aspects involves granting the Commission a watchdog role in the process of the renegotiation of Intergovernmental Agreements (IGAs) with third countries to ensure compliance with European rules and security of supply criteria. This would enable the Commission to raise concerns about projects such as South Stream whenever they fail to accommodate European interests. The other aspect provides an answer to the problem of dependency on Russian gas.
Russia is the main supplier of crude oil and natural gas to the EU, and although diversifying away from Russian gas is not unrealistic in the medium term, several technical and political obstacles must be overcome. In the short term, part of the solution lies in targeted investment and in mobilising existing EU instruments to improve internal connections and expand links with EU neighbours. The February Communication mentions strengthening four alternative routes and sources of gas supplies, as well as creating regional hubs to deal with potential disruptions. Among the alternatives are:
· Importing gas from the Middle East and North Africa;
· Intensifying work on the Southern Gas Corridor through Azerbaijan, Kazakhstan, and Turkmenistan;
· Importing Liquefied Natural Gas (LNG) from the United States and Australia as well as from East Africa.
Our analysis covers the timeframe until 2025. Most of the EU’s Russian gas contracts are expected to expire within this period, which will provide member states with the option to diversify their sources of supply. Ensuring European energy security will require more than investment in infrastructure and energy-specific know-how about interconnections and gas transit disruptions. It should form part of European energy diplomacy, with more concerted planning and action on the external side, including dialogue with global actors such as China (which is expected to be the major energy demand centre), the US, and Turkey (which is still only an observer in the Energy Community). This requires better coordination and shared decision-making within the Energy Union, with input both from the Commission and from the European External Action Service. A Special Envoy on International Energy Affairs could be appointed to oversee better coordination.
Europe’s external energy security is linked to its neighbours, and its relations with these neighbours is managed by the European Neighbourhood Policy. Energy should be central to the EU’s policy towards its neighbours, and the EU should also take a leadership role in promoting energy security beyond its borders.
Regional alternatives
Iran, Iraq, and Kurdistan
With their vast oil and gas resources, Iran and Iraq constitute potential sources of energy supplies for Europe. Iran does not seem to represent a viable alternative to Russian gas, at least in the short to medium term. However, if the ongoing E3+3 talks over Iran’s nuclear programme reach a successful outcome beyond the tentative deal reached in Lausanne, it would create possibilities to explore the country’s resources and integrate it into the regional energy infrastructure.
The political constraints to using Iranian energy, such as the international sanctions now in place, are obvious. But there are also infrastructural constraints, such as the geographical distribution of resources in Iran relative to its consumption, as well as the lack of production and export infrastructure. Iran’s gas resources (for example, the South Pars field) are in the south. Therefore, substantial investment would be needed to bring gas to the northwest to tap into Europe’s Southern Gas Corridor.
Iraq – and in particular, Kurdistan – is another potential supply option for Europe: it has massive oil and gas resources and international exploration and production companies are present and active. However, the parlous political situation in the country presents a major impediment to large-scale investment in developing the production and export capacities that would be needed to bring its energy to Europe.
The rapprochement in recent years between Turkey and the Kurdistan Regional Government in Iraq (KRG) has opened up the option of exporting gas supplies from Northern Iraq. The KRG could play a large part in supplying Turkey with natural gas. And, given its huge gas reserves, it could also become a supplier to Europe in the long run, if disputes between Erbil and Baghdad over hydrocarbon development, export strategy, and revenue sharing are sorted out.
Algeria
Algeria has in the past been Europe’s second largest external gas supplier (behind Russia), supplying around 25 billion cubic metres (bcm) via pipelines and 13.5 bcm via LNG for a market share of 9 percent in 2013. Algeria’s export potential is limited going forward, however, since it is struggling to launch new projects and those that are scheduled to come on line in 2015-2017 are not enough to compensate for the decline of its mature production fields. In addition to the supply side constraints, the domestic market is expected to grow, particularly in the utility, desalination, and industrial and chemical sectors. These two factors limit the extent to which Europe will be able to rely on additional supplies from Algeria in the coming years to replace the decline in European production.
Libya
Algeria’s neighbour, Libya, could theoretically supply up to 15 bcm per year to Europe by the mid-2020s. In 2013 Libya produced 12 bcm and supplied around 5 bcm to Italy via the Greenstream pipeline. Unlike Algeria, Libya is expected to remain a net exporter, since the growth of its domestic market remains slow due to continued economic and political unrest in the country. However, its net export position is limited by the lack of potential for growth in Libya’s supplies, which is constrained by lack of export infrastructure. At the moment, Libya exports gas to Europe via the Greenstream pipeline (11 bcm per annum), which connects the country with Sicily.
Libya also has an LNG export facility (in fact, the second LNG export plant ever built, after Algeria’s), which has a nameplate capacity of 3.2 million tonnes per annum. However, the facility is not in operation because of the heavy damage it has sustained during the conflict. It is unlikely to come back online in the short to medium term.
Thus, Libya’s gas export growth would have to be supplemented by new pipelines and/or by LNG plants, which, given the political uncertainties, seem unlikely to materialise any time soon.
Egypt
Egypt is another traditional gas supplier to Europe, but it too is becoming an importer because of its growing domestic market – over the last 20 years, consumption has grown by 8 percent a year. Domestic demand is expected to catch up with production by 2015, limiting the country’s export potential. It is highly unlikely that Egypt will remove energy subsidies in order to moderate the growth of demand: the political turmoil in which the country has found itself since 2011 makes the Egyptian government reluctant to adopt unpopular measures such as increasing utility and gas prices. Therefore, Egypt is likely to become a net importer.
Israel
The discovery of the offshore Leviathan and Tamar gas fields in the Eastern Mediterranean Sea could make Israel a regional gas exporter. These two fields have total estimated reserves of 792 bcm. Despite its potential for exports, however, Israel’s priority has been to protect its national interests, including its energy security: 60 percent of its gas reserves must be supplied to the domestic market.
Moreover, given the expected growth in regional energy demand, Israel has seemed to be more willing to supply its gas surplus at market prices to neighbouring countries (notably, Egypt and Jordan) rather than to invest in expensive infrastructure to tap into European markets. Israel has agreed to supply 45 bcm to Jordan and negotiations are under way to supply excess gas through a pipeline to Egypt’s LNG facilities, which represents a potential export route for Israeli gas. Another export option would be to supply gas to Turkey – but in view of the political disagreements between the two countries, that does not seem likely in the near term.
Azerbaijan
Azerbaijan is the supplier best placed to respond to the EU’s strategy of diversifying gas supply away from Russia. Azerbaijan has long been cooperating with Western energy companies on projects such as the Azeri-Chirag-Deepwater Guneshli oil project and the Shah Deniz gas condensate project (both led by BP), as well as the Baku-Tbilisi-Ceyhan (BTC) and the Baku-Tbilisi-Erzurum (BTE) pipelines. Thus, the scope for increasing gas supply from Azerbaijan seems to be simply a matter of the economics of the potential supply projects.
The supply is expected to come from the second phase of the Shah Deniz project, with an estimated cost of over $45 billion, or $380-430/trillion cubic metres at the Turkey-Greece border, and from the Umid gas field (SOCAR and Nobel Oil). The two projects could potentially supply up to 18-19 bcm per year of gas by 2020, with at least 6 bcm committed to the Turkish market and 10 bcm to Greece, Albania, and Italy. In 2014, the Shah Deniz consortium finally agreed to commit gas resources to the Trans Adriatic Pipeline (TAP), which will bring Azeri gas to Europe through Turkey; although it has a small transport capacity, this project will certainly contribute to the EU’s diversification efforts.
Turkmenistan
Turkmenistan’s rich gas reserves are a logical source for European supplies and the option of obtaining gas from the country has been discussed for a long time. However, after long and unsuccessful negotiations on building the Trans-Caspian Pipeline under the Caspian Sea to bring Turkmen gas to Europe, Turkmenistan has shifted its export strategy towards China. China has secured most of the prospective and relatively cheap upstream projects: the first two phases of the Yolotan gas field (up to 60 bcm/year) and the Bagtyyarlyk gas fields (15-30 bcm/year). And in 2003, Moscow managed to make Ashgabat commit its entire gas export capacity to Gazprom for the next 25 years.
Competition with China and Russia is one factor militating against Turkmen gas being sent to Europe. Another is the need to resolve the Caspian Sea water boundaries among its five littoral states, which is required in order to allow the construction of the Trans-Caspian Pipeline. That said, negotiations on the issue between Turkmenistan and Azerbaijan, which had been stalled, have been revived as a result of the current crisis in Ukraine.
Turkey
Turkey has been able to implement a fairly successful energy policy, securing significant volumes of hydrocarbons and attracting huge investments for the country’s ambitious energy transportation projects. The recent discussion of the possibility of building a “Turkish Stream” in place of the failed South Stream project was yet another illustration of the key transit position of Turkey with regard to Europe. In a sense, the key to Europe’s diversification lies with Turkey – but the relationship between the EU and Turkey has been somewhat icy for the past few years.
Arguably, contributing to European energy security is no longer an objective in itself for Turkey. In Ankara, Europe’s energy security is treated more as a bargaining chip than as a shared strategic vision. That being said, especially when it comes to Russian pressure on Azerbaijan, the EU and Turkey’s interests are fully aligned on routing more Azerbaijani gas through Turkey to Europe, as opposed to allowing Moscow to have more of it channelled to Russia.
Recent major gas discoveries in the Eastern Mediterranean (offshore of Israel and Cyprus) may be used to supply the Turkish market and transported beyond to Europe, if the underlying geopolitical frictions can be sorted out. EU diplomatic engagement could be critical here: persuading the Republic of Cyprus to allow an Israeli pipeline to pass through its Exclusive Economic Zone (EEZ) would give the EU an instrument to influence Turkey’s position on other issues.
As mentioned above, closer relations between Turkey and the Kurdistan Regional Government in Iraq (KRG) and Turkey in recent years have made possible the option of gas supplies from Northern Iraq. The KRG could supply Turkey with natural gas, and in the long term could also supply Europe, if Erbil and Baghdad could resolve their disputes over development, export strategy, and revenue sharing. Turkey has little diplomatic leverage to enable it to contribute to settling the dispute. So, the EU could lead a diplomatic initiative in which, together with Turkey and the US, it could mediate between the governments of Erbil and Baghdad.
If the nuclear issue is resolved, Iran could well become an exporter of gas to Europe via Turkey towards the second half of the decade, though that would also require fundamental reform in the Iranian hydrocarbon sector.
Turkey’s role as a transit corridor for Azerbaijani gas should also be mentioned, but Europe’s leverage here has been considerably reduced since the pipeline to be used is the Trans-Anatolian Natural Gas Pipeline (TANAP, owned by Azerbaijan and Turkey) as opposed to Nabucco (which was a European consortium) – and particularly because of the way this happened, with Nabucco stalled for several years and causing resentment.
In the longer term, Turkey will need vast investment in its energy infrastructure, and also liberalisation and reform of its electricity and gas markets. Solid EU-Turkey energy cooperation could deliver these goals, as the EU has already played an important role in this area. A competitive energy market could well lower the country’s energy bill, while reinforcing an energy infrastructure that would help Europe’s energy diversification.
The new developments around TAP and the cancellation of South Stream highlighted yet again the importance of the Southern Gas Corridor. Turkey’s role is crucial for the energy diversification of Europe, and of its southeast and south in particular. The perception of Turkey as a gas hub is very high on President Recep Tayyip Erdogan’s agenda, and the EU would be well served by enhancing its political dialogue with Turkey on the issue of gas transit.
To sum up, Europe’s goal of significantly diversifying away from Russian gas is challenging but not impossible in the short to medium term (through 2020-2025). Among the many challenges are the uncertainties regarding some of the most promising non-Russian gas supply options, such those from the Middle East and Caspian regions. The resolution of these uncertainties depends on the actions and political will of others (such as the US, Russia, and China) as well as Europe’s ability to speak in its own voice. This latter would be significantly boosted by the introduction of a Special Envoy.
http://www.naturalgaseurope.com/analysis-europe-alternatives-russian-gas-23151






Αναλύσεις
Η Κίνα βρίσκει δρόμο που παρακάμπτει το Πακιστάν – Ο διάδρομος Ουαχάν αλλάζει τις γεωπολιτικές ισορροπίες
Μία νέα οδική αρτηρία μήκους 121 χιλιομέτρων στο βορειοανατολικό Αφγανιστάν δημιουργεί τις προϋποθέσεις για απευθείας χερσαία σύνδεση με την Κίνα, χωρίς διέλευση από το Πακιστάν. Η ολοκλήρωση του δρόμου στον ιστορικό διάδρομο Ουαχάν αποκτά ιδιαίτερη γεωπολιτική σημασία, καθώς το Πεκίνο αντιμετωπίζει σοβαρά προβλήματα ασφαλείας με τις επενδύσεις του στο Πακιστάν, ενώ η Καμπούλ επιδιώκει να μειώσει την εξάρτησή της από το Ισλαμαμπάντ.
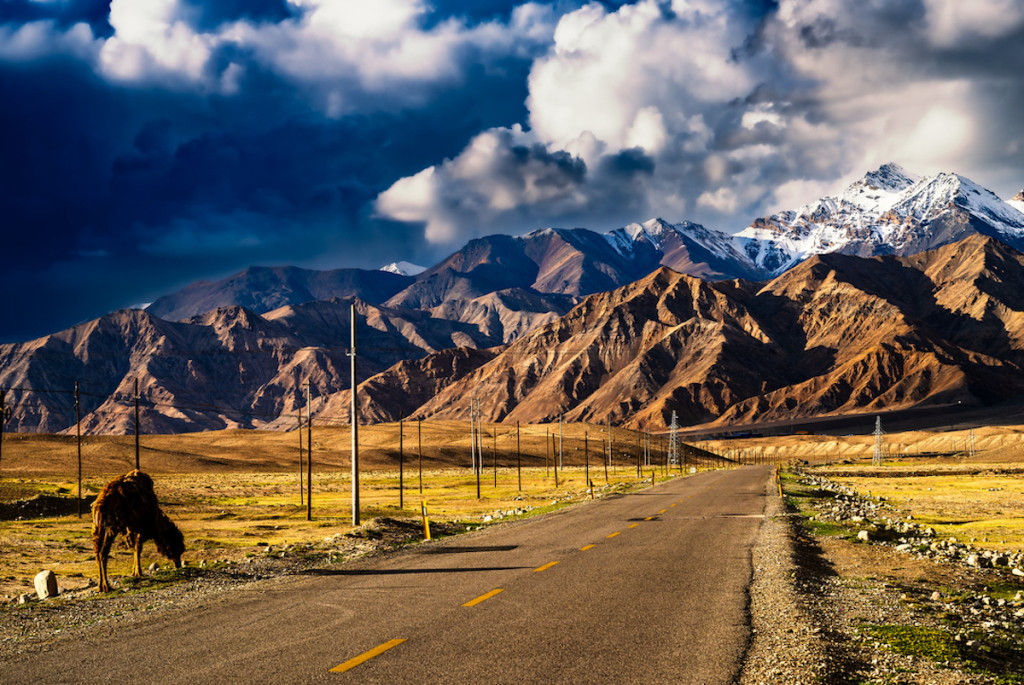
Μία σημαντική εξέλιξη στις χερσαίες μεταφορές και στις γεωπολιτικές ισορροπίες της Κεντρικής Ασίας καταγράφεται στο Αφγανιστάν, με την ολοκλήρωση νέου δρόμου στον στρατηγικής σημασίας διάδρομο Ουαχάν.
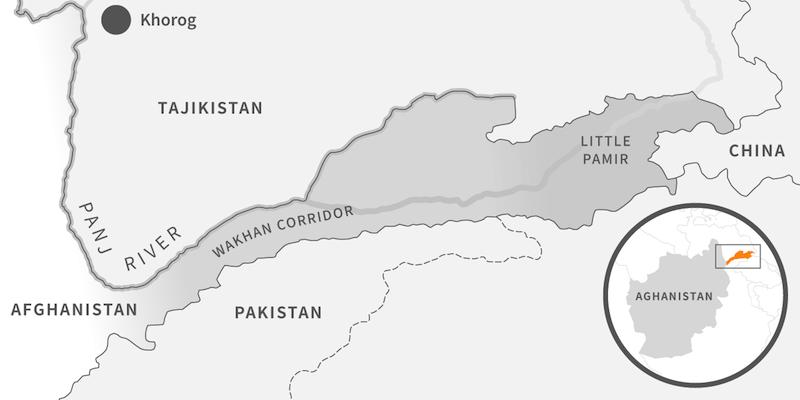
Σύμφωνα με ανάλυση του Imran Khurshid που δημοσιεύθηκε στις 9 Οκτωβρίου 2026 στο Asia Times, οι αφγανικές αρχές εγκαινίασαν οδική διαδρομή 121 χιλιομέτρων, η οποία εκτείνεται από την περιοχή Μπρογκίλ έως τα σύνορα με την Κίνα, στην επαρχία Μπανταχσάν.
Το έργο κόστισε περίπου 365 εκατομμύρια αφγάνι, ποσό που αντιστοιχεί σε περίπου 5,5 εκατομμύρια δολάρια.
Κατά τις αφγανικές ανακοινώσεις, κατασκευάστηκε από ντόπιους μηχανικούς και εργαζομένους, χωρίς τη συμμετοχή ξένων τεχνικών συμβούλων.
Η νέα διαδρομή φθάνει στα σινοαφγανικά σύνορα. Αυτό, ωστόσο, δεν σημαίνει ότι λειτουργεί ήδη πλήρης διεθνής εμπορευματικός διάδρομος, καθώς εξακολουθούν να υπάρχουν σημαντικοί τεχνικοί και συνοριακοί περιορισμοί.
Γιατί ο διάδρομος Ουαχάν έχει στρατηγική σημασία
Ο διάδρομος Ουαχάν αποτελεί μια στενή λωρίδα αφγανικού εδάφους ανάμεσα στο Τατζικιστάν, το Πακιστάν και την Κίνα.
Η γεωγραφική του διαμόρφωση συνδέεται με τον ανταγωνισμό της Βρετανικής και της Ρωσικής Αυτοκρατορίας κατά τον 19ο αιώνα.
Η περιοχή διατηρήθηκε ως ζώνη διαχωρισμού των δύο αυτοκρατορικών σφαιρών επιρροής, αποτελώντας ένα από τα χαρακτηριστικότερα γεωγραφικά κατάλοιπα του λεγόμενου «Μεγάλου Παιχνιδιού».
Σήμερα, η ίδια περιοχή αποκτά νέα σημασία, αυτή τη φορά λόγω της προσπάθειας σύνδεσης της Κίνας με το Αφγανιστάν και ευρύτερα με την Κεντρική Ασία.
Ο δρόμος ανοίγει τη δυνατότητα δημιουργίας μιας εναλλακτικής οδού μεταφορών, περιορίζοντας δυνητικά την ανάγκη διέλευσης από το πακιστανικό έδαφος.
Το πρόβλημα της Κίνας με τον οικονομικό διάδρομο CPEC
Το ενδιαφέρον της εξέλιξης εντοπίζεται κυρίως στην προσπάθεια του Πεκίνου να περιορίσει την εξάρτησή του από ευάλωτες υποδομές.
Ο Οικονομικός Διάδρομος Κίνας–Πακιστάν, γνωστός ως CPEC, αποτελεί ένα από τα σημαντικότερα προγράμματα της κινεζικής πρωτοβουλίας Belt and Road.
Μέσω του συγκεκριμένου σχεδίου, η Κίνα επιχειρεί να ενισχύσει τις εμπορικές και ενεργειακές συνδέσεις της με τη Νότια Ασία και την Αραβική Θάλασσα.
Ωστόσο, η υλοποίηση των έργων έχει αντιμετωπίσει σοβαρές δυσκολίες.
Στην επαρχία Μπαλουχιστάν, οργανώσεις αυτονομιστών έχουν πραγματοποιήσει επανειλημμένες επιθέσεις εναντίον κινεζικών συμφερόντων, εγκαταστάσεων και εργαζομένων.
Οι επιθέσεις αυτές έχουν επιβαρύνει την ασφάλεια των υποδομών και έχουν αυξήσει το κόστος προστασίας των κινεζικών επενδύσεων.
Παράλληλα, έχουν διατυπωθεί καταγγελίες για καθυστερήσεις, κακοδιαχείριση και προβλήματα διαφάνειας σε επιμέρους προγράμματα του CPEC.
Η εδαφική διαμάχη με την Ινδία
Μια επιπλέον γεωπολιτική δυσκολία συνδέεται με τη διέλευση του CPEC από το Γκιλγκίτ–Μπαλτιστάν.
Η περιοχή διοικείται από το Πακιστάν, αλλά διεκδικείται από την Ινδία, στο πλαίσιο της ευρύτερης διαμάχης για το Κασμίρ.
Το Νέο Δελχί έχει αντιταχθεί επανειλημμένα σε έργα που διέρχονται από εδάφη τα οποία θεωρεί τμήμα της δικής του επικράτειας.
Αυτό σημαίνει ότι ο οικονομικός διάδρομος Κίνας–Πακιστάν δεν αποτελεί μόνο αναπτυξιακό πρόγραμμα, αλλά συνδέεται με μία από τις πιο ευαίσθητες εδαφικές αντιπαραθέσεις της Ασίας.
Η δημιουργία εναλλακτικών διαδρομών μέσω του Αφγανιστάν θα μπορούσε μακροπρόθεσμα να προσφέρει στο Πεκίνο μεγαλύτερη ευελιξία.
Δεν υπάρχει, πάντως, ένδειξη ότι ο δρόμος του Ουαχάν μπορεί σήμερα να αντικαταστήσει τις μεγάλες μεταφορικές υποδομές του CPEC.
Η Καμπούλ επιχειρεί να μειώσει την εξάρτησή της από το Ισλαμαμπάντ
Για την κυβέρνηση των Ταλιμπάν, το έργο έχει και μία σαφή πολιτική διάσταση.
Το Αφγανιστάν εξαρτάται σε σημαντικό βαθμό από συνοριακές διαβάσεις και μεταφορικούς άξονες που περνούν από το Πακιστάν.
Οι επανειλημμένες εντάσεις ανάμεσα στις δύο χώρες έχουν προκαλέσει κλείσιμο συνοριακών περασμάτων, διακοπές εμπορικών ροών και επιβάρυνση της αφγανικής οικονομίας.
Μια εναλλακτική χερσαία διέξοδος προς την Κίνα θα μπορούσε, εφόσον αναπτυχθεί και καταστεί λειτουργική, να μειώσει τη δυνατότητα του Πακιστάν να χρησιμοποιεί τη γεωγραφική του θέση ως μέσο πίεσης προς την Καμπούλ.
Η αφγανική πλευρά αντιμετωπίζει το έργο ως σημαντική υποδομή οικονομικής και στρατηγικής αυτονομίας.
Η στάση της Κίνας και της Ρωσίας
Παρά την προοπτική άμεσης σύνδεσης, το Πεκίνο δεν έχει εγκαταλείψει τον οικονομικό διάδρομο CPEC ούτε έχει ανακοινώσει ότι ο Ουαχάν θα τον αντικαταστήσει.
Η Κίνα εξακολουθεί να διατηρεί σημαντικά οικονομικά και στρατηγικά συμφέροντα στο Πακιστάν.
Αντίστοιχα, η Ρωσία ενδιαφέρεται για τη σταθερότητα του Αφγανιστάν και για την ανάπτυξη νέων δικτύων επικοινωνίας στην Κεντρική Ασία.
Η δημιουργία περισσότερων επιλογών διασύνδεσης ενδέχεται να περιορίσει την αποκλειστική σημασία ορισμένων παραδοσιακών μεταφορικών διαδρομών.
Η πραγματική αξία του Ουαχάν θα εξαρτηθεί από τη βελτίωση των οδικών υποδομών, τη λειτουργία συνοριακών και τελωνειακών εγκαταστάσεων, τις καιρικές συνθήκες και τις πολιτικές αποφάσεις της Κίνας.
Το μήνυμα προς το Πακιστάν
Η νέα διαδρομή αναδεικνύει μια σημαντική γεωπολιτική πραγματικότητα: η γεωγραφική θέση ενός κράτους προσφέρει στρατηγικά πλεονεκτήματα, αλλά η αξιοποίησή τους εξαρτάται από την ασφάλεια και την αξιοπιστία των μεταφορικών του δικτύων.
Το Πακιστάν εξακολουθεί να αποτελεί κρίσιμο εταίρο της Κίνας, ιδιαίτερα στο πλαίσιο του CPEC.
Ταυτόχρονα, όμως, η αστάθεια, οι επιθέσεις σε κινεζικά συμφέροντα και οι αντιπαραθέσεις με το Αφγανιστάν δημιουργούν κίνητρα αναζήτησης εναλλακτικών επιλογών.
Ο διάδρομος Ουαχάν δεν έχει ακόμη μετατραπεί σε μεγάλο εμπορικό πέρασμα. Η κατασκευή του δρόμου, ωστόσο, καταδεικνύει ότι το Αφγανιστάν επιχειρεί να αποκτήσει πρόσθετες διεθνείς συνδέσεις και ότι η αποκλειστική εξάρτηση από το Πακιστάν δεν αποτελεί πλέον τη μοναδική γεωγραφική επιλογή.
Για το Ισλαμαμπάντ, η εξέλιξη αποτελεί μια νέα στρατηγική παράμετρο που θα πρέπει να συνυπολογίσει στις σχέσεις του με το Πεκίνο και την Καμπούλ.
Διεθνή
Γερμανία: Το ρωσικό φυσικό αέριο επιστρέφει έμμεσα μέσω των λιπασμάτων, παρά τους ευρωπαϊκούς δασμούς
Οι εισαγωγές ρωσικών αζωτούχων λιπασμάτων μειώθηκαν κατά 66% το 2025-2026, αλλά παραμένουν 53% υψηλότερες από τα επίπεδα πριν από τον πόλεμο στην Ουκρανία.
Το υψηλό ενεργειακό κόστος στη Γερμανία διατηρεί ανταγωνιστικά τα ρωσικά προϊόντα, σύμφωνα με στοιχεία που δημοσίευσε η Berliner Zeitung. Η Γερμανία εξακολουθεί να συνδέεται εμπορικά με το ρωσικό φυσικό αέριο, παρά τις ευρωπαϊκές προσπάθειες περιορισμού της ενεργειακής εξάρτησης από τη Μόσχα.
Αυτή τη φορά, η σύνδεση δεν αφορά αποκλειστικά την άμεση προμήθεια φυσικού αερίου, αλλά τις εισαγωγές λιπασμάτων που παράγονται με τη χρήση ρωσικού αερίου ως πρώτης ύλης και πηγής ενέργειας. Σύμφωνα με δημοσίευμα της γερμανικής εφημερίδας, που βασίζεται σε στοιχεία του Γερμανικού Ομοσπονδιακού Στατιστικού Γραφείου και του Συνδέσμου Αγροτικής Βιομηχανίας (IVA), οι εισαγωγές αζώτου μέσω ρωσικών λιπασμάτων μειώθηκαν σημαντικά κατά το 2025-2026. Ωστόσο, εξακολουθούν να βρίσκονται πάνω από τα επίπεδα που καταγράφονταν πριν από τη ρωσική εισβολή στην Ουκρανία.
Τα στοιχεία των εισαγωγών και η σύγκριση με την προπολεμική περίοδο
Το 2025-2026, η Γερμανία εισήγαγε 48.800 τόνους αζώτου μέσω λιπασμάτων ρωσικής προέλευσης. Η ποσότητα αυτή είναι μειωμένη κατά περίπου 66% σε σύγκριση με το προηγούμενο έτος, αλλά παραμένει κατά 53% υψηλότερη από τους 31.800 τόνους που είχαν καταγραφεί το 2020-2021, πριν από τον πόλεμο.
Η εξέλιξη των εισαγωγών δείχνει πόσο έντονη ήταν η αύξηση μετά το 2022. Το 2021-2022 οι εισαγωγές έφτασαν τους 56.800 τόνους αζώτου, ενώ το 2022-2023 εκτοξεύθηκαν στους 185.100 τόνους. Στη συνέχεια καταγράφηκαν 140.200 τόνοι το 2023-2024 και 143.800 τόνοι το 2024-2025, προτού σημειωθεί η μεγάλη υποχώρηση της τελευταίας περιόδου. Τα στοιχεία αφορούν την ποσότητα του αζώτου που περιέχεται στα εισαγόμενα λιπάσματα και όχι το συνολικό βάρος των προϊόντων.
Τα λιπασματικά έτη υπολογίζονται από τον Ιούλιο έως τον Ιούνιο. Η ποσότητα αζώτου που εισήχθη στη Γερμανία μέσω ρωσικής ουρίας μειώθηκε από 71.600 τόνους σε 27.600 τόνους, καταγράφοντας πτώση άνω του 61%. Παρά τη μείωση, η ποσότητα εξακολουθεί να είναι σχεδόν τριπλάσια από τους 9.900 τόνους του 2020-2021. Η συγκεκριμένη εξέλιξη αναδεικνύει το βασικό πρόβλημα της ευρωπαϊκής πολιτικής περιορισμού των εμπορικών δεσμών με τη Ρωσία. Ακόμη και όταν περιορίζονται οι εισαγωγές συγκεκριμένων προϊόντων, οι οικονομικές σχέσεις μπορούν να διατηρούνται μέσω άλλων κατηγοριών αγαθών, ιδιαίτερα όταν αυτά έχουν χαμηλότερο κόστος παραγωγής.
Γιατί οι ρωσικές εισαγωγές παραμένουν ανταγωνιστικές
Καθοριστικός παράγοντας είναι το υψηλό ενεργειακό κόστος στη Γερμανία και στην υπόλοιπη Ευρώπη. Η παραγωγή αζωτούχων λιπασμάτων απαιτεί μεγάλες ποσότητες φυσικού αερίου, το οποίο χρησιμοποιείται τόσο ως πρώτη ύλη όσο και ως πηγή ενέργειας. Σύμφωνα με τον Σύνδεσμο Αγροτικής Βιομηχανίας (IVA), οι ευρωπαϊκοί δασμοί, που τέθηκαν σε ισχύ τον Ιούλιο του 2025, περιόρισαν σημαντικά τις εισαγωγές ρωσικών λιπασμάτων. Ωστόσο, δεν εξάλειψαν το ανταγωνιστικό πλεονέκτημα των ρωσικών προϊόντων. Ο σύνδεσμος επισημαίνει ότι οι υψηλές τιμές ενέργειας δυσκολεύουν τις ευρωπαϊκές επιχειρήσεις να αυξήσουν την εγχώρια παραγωγή και να καλύψουν μεγαλύτερο μέρος των αναγκών της αγοράς. Ως αποτέλεσμα, τα ρωσικά λιπάσματα εξακολουθούν να παραμένουν ελκυστικά, ακόμη και μετά την επιβολή πρόσθετων δασμών.
Παράλληλα, σύμφωνα με τον IVA, είναι πιθανό ορισμένες ποσότητες ρωσικών προϊόντων να φτάνουν στη γερμανική αγορά μέσω άλλων κρατών-μελών της Ευρωπαϊκής Ένωσης. Το μέγεθος αυτών των έμμεσων εισαγωγών, ωστόσο, δεν μπορεί να προσδιοριστεί με ακρίβεια από τα διαθέσιμα στοιχεία.
Δεν αποδίδονται οι αυξήσεις των τιμών αποκλειστικά στους δασμούς
Το ζήτημα έχει άμεση σημασία για τους Γερμανούς αγρότες, καθώς το κόστος των λιπασμάτων επηρεάζει την παραγωγή και, τελικά, την οικονομική βιωσιμότητα των καλλιεργειών. Ο IVA υποστηρίζει ότι η μείωση των ρωσικών εισαγωγών δεν έχει προκαλέσει μέχρι στιγμής σαφή αύξηση των τιμών εξαιτίας των δασμών. Σύμφωνα με τον σύνδεσμο, η εγχώρια παραγωγική δυναμικότητα και οι εισαγωγές από άλλες χώρες, μεταξύ των οποίων η Αίγυπτος, επαρκούν για την κάλυψη των αναγκών της αγοράς. Την ίδια στιγμή, ο σύνδεσμος αποδίδει τις υψηλές τιμές των λιπασμάτων το 2026 στις διεθνείς ενεργειακές αναταράξεις, στον πόλεμο με το Ιράν και στην κρίση γύρω από τα Στενά του Ορμούζ, παράγοντες που επηρεάζουν το κόστος μεταφοράς και τις παγκόσμιες τιμές ενέργειας και λιπασμάτων.
Οι εκτιμήσεις αυτές αποτελούν τις θέσεις του κλαδικού συνδέσμου και δεν συνιστούν από μόνες τους ανεξάρτητη αξιολόγηση όλων των παραγόντων που διαμορφώνουν τις τιμές.
Νέες πιέσεις για περιορισμό των ρωσικών εισαγωγών
Με αφορμή τα στοιχεία, ο IVA ζητά να εξεταστεί η επιβολή πρόσθετων δασμών στις εισαγωγές καλιούχων λιπασμάτων από τη Ρωσία και τη Λευκορωσία. Το κάλιο αποτελεί βασικό θρεπτικό στοιχείο για τις καλλιέργειες και αντιπροσωπεύει μια ακόμη κατηγορία προϊόντων στην οποία η ευρωπαϊκή αγορά διατηρεί εμπορικές σχέσεις με τις δύο χώρες.
Ο σύνδεσμος εκτιμά ότι η ευρωπαϊκή βιομηχανία μπορεί να καλύψει τις ανάγκες της γεωργίας χωρίς να εξαρτάται από τις συγκεκριμένες εισαγωγές και υποστηρίζει ότι πρόσθετοι δασμοί δεν θα πρέπει να οδηγήσουν αναγκαστικά σε αυξήσεις τιμών. Η συζήτηση, ωστόσο, αποτυπώνει το ευρύτερο δίλημμα της ευρωπαϊκής οικονομικής πολιτικής. Η μείωση της εξάρτησης από τη Ρωσία απαιτεί όχι μόνο εμπορικούς περιορισμούς, αλλά και ανταγωνιστική εγχώρια παραγωγή, προσιτό ενεργειακό κόστος και εναλλακτικές πηγές προμήθειας.
Τα δεδομένα της γερμανικής αγοράς δείχνουν ότι οι δασμοί μπορούν να περιορίσουν σημαντικά τις εισαγωγές, χωρίς όμως να εξαλείψουν αυτομάτως τις οικονομικές σχέσεις που στηρίζονται σε διαφορές κόστους παραγωγής. Για τη Γερμανία και την Ευρωπαϊκή Ένωση, η πρόκληση παραμένει η εξισορρόπηση τριών στόχων: της ενεργειακής και οικονομικής ασφάλειας, της στήριξης της εγχώριας βιομηχανίας και της διατήρησης προσιτού κόστους για τον αγροτικό τομέα.
Με πληροφορίες του Συνδέσμου Αγροτικής Βιομηχανίας (IVA) και του Γερμανικού Ομοσπονδιακού Στατιστικού Γραφείου.
Αναλύσεις
Πακιστάν: Μειώθηκαν οι τρομοκρατικές επιθέσεις, αλλά αυξάνονται οι απειλές – Αντάρτικες οργανώσεις αναπτύσσουν νέες τακτικές και στρατολογούν γυναίκες
Η νέα έκθεση του Pakistan Institute for Conflict and Security Studies (PICSS) αποκαλύπτει ένα αντιφατικό περιβάλλον ασφαλείας: Λιγότερες επιθέσεις και θύματα, αλλά αναδιοργάνωση ένοπλων ομάδων, χρήση drones, εσωτερικές συγκρούσεις και αυξανόμενη αστάθεια στο Μπαλουχιστάν. Η πολιτική κρίση επιβαρύνει την προσπάθεια αντιμετώπισης της τρομοκρατίας.
Μια εξαιρετικά σύνθετη εικόνα για την ασφάλεια στο Πακιστάν αποτυπώνει η νέα εβδομαδιαία ανάλυση του Pakistan Institute for Conflict and Security Studies (PICSS), η οποία δημοσιεύθηκε στις 10 Οκτωβρίου 2026. Παρά τη μείωση των επιθέσεων από ένοπλες οργανώσεις κατά την πρώτη εβδομάδα του μήνα, οι εξελίξεις στο εσωτερικό των εξτρεμιστικών και αυτονομιστικών ομάδων δημιουργούν σοβαρά ερωτήματα για την πραγματική αποτελεσματικότητα των επιχειρήσεων ασφαλείας.
Η έκθεση με τίτλο «Pakistan’s Security Paradox: Militant Attacks Decline as Militant Groups Signal New Developments» καταγράφει υποχώρηση των επιθέσεων, αλλά παράλληλα εντοπίζει ενδείξεις οργανωτικής αναδιάρθρωσης, νέων επιχειρησιακών μεθόδων και εντατικοποίησης της προπαγανδιστικής δραστηριότητας.
Μείωση 18% στις επιθέσεις – Παραμένει σοβαρή η απειλή
Σύμφωνα με το PICSS, από τις 2 έως τις 8 Οκτωβρίου καταγράφηκαν συνολικά 46 επιθέσεις ενόπλων οργανώσεων στο Πακιστάν, έναντι 56 την αμέσως προηγούμενη εβδομάδα.
Η μείωση ανέρχεται στο 18%, ενώ αισθητή είναι και η υποχώρηση του αριθμού των θυμάτων.
Οι νεκροί μειώθηκαν από 52 σε 42 και οι τραυματίες από 53 σε 23.
Ωστόσο, η εικόνα δεν είναι ομοιόμορφη σε ολόκληρη τη χώρα.
Στην επαρχία Μπαλουχιστάν, όπου δραστηριοποιούνται ιδιαίτερα ενεργές αυτονομιστικές οργανώσεις, οι απώλειες αυξήθηκαν παρά τη μείωση του αριθμού των επιθέσεων.
Το στοιχείο αυτό δημιουργεί προβληματισμό για το κατά πόσον οι ένοπλες ομάδες μεταβάλλουν τις τακτικές τους, πραγματοποιώντας λιγότερες αλλά δυνητικά πιο φονικές επιχειρήσεις.
Οι Πακιστανοί Ταλιμπάν αλλάζουν τακτική – Drones και ελεύθεροι σκοπευτές
Ιδιαίτερο ενδιαφέρον παρουσιάζουν οι εξελίξεις στο εσωτερικό της Tehrik-i-Taliban Pakistan (TTP), της οργάνωσης που είναι γνωστή ως Πακιστανοί Ταλιμπάν.
Σύμφωνα με την ανάλυση, η TTP επέβαλε περιορισμούς στη χρήση των μέσων κοινωνικής δικτύωσης από τα μέλη της.
Η συγκεκριμένη απόφαση αποκτά σημασία σε μια περίοδο κατά την οποία οι ένοπλες οργανώσεις χρησιμοποιούν τις ψηφιακές πλατφόρμες τόσο για προπαγάνδα όσο και για την προβολή των επιχειρησιακών τους δυνατοτήτων.
Την ίδια στιγμή, η TTP δημοσιοποίησε οπτικό υλικό στο οποίο υποστηρίζει ότι καταγράφονται επιθέσεις με τετρακόπτερα μη επανδρωμένα αεροσκάφη και ενέργειες ελεύθερων σκοπευτών.
Οι ισχυρισμοί αυτοί δεν συνιστούν ανεξάρτητη επιβεβαίωση της αποτελεσματικότητας ή της έκτασης χρήσης των συγκεκριμένων μέσων.
Παρ’ όλα αυτά, η προβολή τέτοιων επιχειρήσεων εντάσσεται σε μια ευρύτερη προσπάθεια των οργανώσεων να παρουσιάσουν εικόνα τεχνολογικής προσαρμογής και να ενισχύσουν την επιρροή τους.
Εσωτερικές συγκρούσεις στις ένοπλες οργανώσεις
Την ίδια περίοδο, η Jamaat-ul-Ahrar, οργάνωση που έχει συνδεθεί με το δίκτυο των Πακιστανών Ταλιμπάν, ανακοίνωσε ότι πραγματοποίησε 122 επιθέσεις κατά τη διάρκεια του Σεπτεμβρίου.
Πρόκειται για αριθμό που προέρχεται από τους ισχυρισμούς της ίδιας της οργάνωσης και δεν πρέπει να συγχέεται με τα ανεξάρτητα καταγεγραμμένα περιστατικά του PICSS.
Παράλληλα, αναφέρθηκαν αιματηρές συγκρούσεις ανάμεσα σε μαχητές της Jamaat-ul-Ahrar και αντίπαλης φράξιας της TTP στην περιοχή Ορακζάι.
Οι πληροφορίες αυτές αναδεικνύουν ένα επιπλέον πρόβλημα για την ασφάλεια του Πακιστάν: τον κατακερματισμό του περιβάλλοντος των ενόπλων οργανώσεων.
Οι εσωτερικές συγκρούσεις ενδέχεται να αποδυναμώνουν προσωρινά ορισμένα δίκτυα, αλλά μπορούν επίσης να προκαλέσουν νέες αντιπαραθέσεις, ανακατατάξεις και αποσχίσεις.
Μπαλουχιστάν: Ένοπλη γυναικεία μονάδα και κλιμάκωση της προπαγάνδας
Σημαντικές εξελίξεις καταγράφονται και στο Μπαλουχιστάν, την επαρχία του νοτιοδυτικού Πακιστάν που συνορεύει με το Ιράν και το Αφγανιστάν και έχει στρατηγική σημασία λόγω των φυσικών πόρων και της πρόσβασής της στην Αραβική Θάλασσα.
Το Balochistan Liberation Front (BLF), μία από τις οργανώσεις που επιδιώκουν την ανεξαρτησία του Μπαλουχιστάν, δημοσιοποίησε υλικό για τη συγκρότηση νέου γυναικείου ένοπλου σχηματισμού.
Η συγκεκριμένη κίνηση προβάλλεται από την οργάνωση ως οργανωτική εξέλιξη. Δεν υπάρχουν, ωστόσο, επαρκή ανεξάρτητα στοιχεία στο δημόσιο απόσπασμα της έκθεσης για τον αριθμό των μελών ή τις πραγματικές επιχειρησιακές δυνατότητες της νέας μονάδας.
Παράλληλα, ο Balochistan Liberation Army (BLA), άλλη σημαντική αυτονομιστική ένοπλη οργάνωση, απέρριψε κατηγορίες περί συνεργασίας με την TTP.
Ο BLA δημοσιοποίησε επίσης οπτικό υλικό από επιχειρήσεις που ισχυρίζεται ότι πραγματοποίησαν μέλη του.
Άλλες οργανώσεις των Μπαλούχων προχώρησαν σε ανάλογες κινήσεις, προβάλλοντας τη δράση τους και διατυπώνοντας ισχυρισμούς για δραστηριότητες συλλογής πληροφοριών.
Οι εξελίξεις καταδεικνύουν ότι η σύγκρουση στο Μπαλουχιστάν δεν περιορίζεται στις ένοπλες επιθέσεις, αλλά περιλαμβάνει και έναν παράλληλο αγώνα επιρροής, επικοινωνίας και πολιτικής νομιμοποίησης.
Πολιτική κρίση και αντιτρομοκρατία
Πέρα από την ένοπλη βία, η έκθεση του PICSS επισημαίνει ότι η εσωτερική πολιτική αστάθεια δυσχεραίνει τη διαμόρφωση αποτελεσματικής πολιτικής ασφαλείας.
Η κατάρρευση των διαπραγματεύσεων μεταξύ της κυβέρνησης και του Pakistan Tehreek-e-Insaf (PTI), του κόμματος που ίδρυσε ο πρώην πρωθυπουργός Ιμράν Χαν, περιπλέκει τις προσπάθειες συντονισμού στην επαρχία Χάιμπερ Παχτούνχβα.
Η περιοχή αποτελεί ένα από τα σημαντικότερα μέτωπα της δράσης των Πακιστανών Ταλιμπάν, λόγω της εγγύτητάς της με το Αφγανιστάν και της μακρόχρονης παρουσίας ένοπλων δικτύων.
Οι πολιτικές αντιπαραθέσεις μεταξύ κεντρικής κυβέρνησης και αντιπολίτευσης μπορούν να δυσχεράνουν τον συντονισμό, τη διοικητική συνεργασία και τη διαμόρφωση κοινής στρατηγικής για την αντιμετώπιση της τρομοκρατίας.
Το πρόβλημα αποκτά ιδιαίτερη σημασία όταν συνδυάζεται με την ανάγκη προστασίας παραμεθόριων περιοχών και αντιμετώπισης οργανώσεων με διασυνοριακές διασυνδέσεις.
Αφγανιστάν, Ινδία και περιφερειακές αμυντικές συμφωνίες
Οι προκλήσεις που αντιμετωπίζει το Ισλαμαμπάντ δεν περιορίζονται στο εσωτερικό της χώρας.
Οι σχέσεις με το Αφγανιστάν παραμένουν κρίσιμος παράγοντας ασφαλείας, καθώς το Πακιστάν αποδίδει σε ένοπλα δίκτυα που δρουν από αφγανικό έδαφος σημαντικό μέρος των επιθέσεων εναντίον του.
Την ίδια στιγμή, η αντιπαράθεση με την Ινδία εξακολουθεί να επηρεάζει τον στρατηγικό σχεδιασμό των πακιστανικών ενόπλων δυνάμεων.
Στο περιφερειακό περιβάλλον προστίθενται οι νέες αμυντικές διευθετήσεις και οι προσπάθειες του Πακιστάν να διατηρήσει ή να ενισχύσει τις στρατηγικές του συνεργασίες.
Η συνύπαρξη εσωτερικών απειλών, πολιτικής αβεβαιότητας και εξωτερικών δεσμεύσεων δημιουργεί αυξημένες απαιτήσεις για τον στρατιωτικό μηχανισμό και τις υπηρεσίες ασφαλείας.
Οι αριθμοί δεν λένε ολόκληρη την ιστορία
Η εβδομαδιαία έκθεση του PICSS θέτει ένα ουσιαστικό ερώτημα: αποτελεί η μείωση των τρομοκρατικών επιθέσεων ένδειξη βελτίωσης της ασφάλειας ή πρόκειται για προσωρινή υποχώρηση της βίας, ενώ οι οργανώσεις αναπροσαρμόζουν τις τακτικές και τις δομές τους;
Η απάντηση δεν μπορεί να προκύψει αποκλειστικά από την καταμέτρηση των επιθέσεων.
Η χρήση νέων επιχειρησιακών μέσων, οι εσωτερικές διαμάχες, η συγκρότηση νέων ένοπλων σχηματισμών και η αυξημένη προπαγανδιστική δραστηριότητα συνθέτουν μια εικόνα που απαιτεί διαρκή παρακολούθηση.
Άλλωστε, τα στοιχεία του PICSS για ολόκληρο τον Σεπτέμβριο είχαν καταγράψει 225 επιθέσεις, τον υψηλότερο μηνιαίο αριθμό εδώ και δώδεκα χρόνια, γεγονός που αναδεικνύει τη σοβαρότητα της κατάστασης παρά την πρόσφατη εβδομαδιαία υποχώρηση.
Το Πακιστάν βρίσκεται αντιμέτωπο με μια πολυεπίπεδη κρίση ασφαλείας, στην οποία αλληλεπιδρούν τζιχαντιστικές οργανώσεις, αυτονομιστικά κινήματα, πολιτικές αντιπαραθέσεις και περιφερειακοί ανταγωνισμοί.
Η μείωση της συχνότητας των επιθέσεων αποτελεί θετική ένδειξη σε επίπεδο εβδομαδιαίων στατιστικών. Δεν αρκεί, όμως, από μόνη της για να αποδείξει ότι οι απειλές περιορίζονται σε βάθος χρόνου.
Το κρίσιμο ζήτημα για το Ισλαμαμπάντ δεν είναι μόνο πόσες επιθέσεις καταγράφονται, αλλά κατά πόσον το κράτος μπορεί να αντιμετωπίσει τις οργανώσεις που εξακολουθούν να διαθέτουν δυνατότητα στρατολόγησης, προσαρμογής και πραγματοποίησης νέων επιχειρήσεων.

Πόλεμος συμφερόντων για το LNG – Το τουρκικό σχέδιο και η ελληνική απάντηση
Στο Direct News, ο Ανδρέας Μουντζουρούλιας παρουσιάζει τις πληροφορίες του για τον GSI, αναλύει τα τουρκικά δημοσιεύματα για την Γκίλφοϊλ...

Arolsen Archives: Το αρχείο που αναζητά τα ίχνη εκατομμυρίων θυμάτων του ναζισμού
Στη γερμανική πόλη Μπαντ Άρολσεν φυλάσσεται μία από τις σημαντικότερες συλλογές τεκμηρίων για τα θύματα των ναζιστικών διώξεων. Περισσότερα από...

Πού βρίσκεται η Ελλάδα στον σχεδιασμό του IMEC;
Η επίκληση της ελληνικής κληρονομιάς, η κριτική για τις αμερικανικές τοποθετήσεις στα ελληνοτουρκικά και η ανάγκη μιας εθνικής στρατηγικής που...
Νέα τουρκική πρόκληση νότια του Καστελλόριζου! NAVTEX της Άγκυρας στην περιοχή που θα περάσει το γαλλικό ερευνητικό για το καλώδιο Ελλάδας–Κύπρου
Η Άγκυρα εξέδωσε NAVTEX για περιοχή νότια του Καστελλόριζου, όπου έχει προγραμματιστεί η πολυεθνική άσκηση «EUNOMIA», αμφισβητώντας τη δικαιοδοσία του...

EurAsia Review: Ποιοι προστατεύουν τα κυκλώματα λαθρεμπορίου στα σύνορα Ιράν, Πακιστάν και Αφγανιστάν – Ο σκοτεινός ρόλος παραγόντων ασφαλείας
Ένα εκτεταμένο σύστημα παράνομου εμπορίου, διαφθοράς και πολιτικής προστασίας περιγράφει σε ανάλυσή του το EurAsia Review. Από τα καύσιμα και...
-
 Αναλύσεις4 εβδομάδες πριν
Το τελεσίγραφο Καλίν την ώρα που η Τουρκία προετοιμάζεται για πόλεμο!
-
 Άμυνα3 μήνες πριν
Ρωσσικό ΜΜΕ: Ελληνικό «μπλόκο» στην απαίτηση για Patriot – Πώς γνωρίζει το Κίεβο απόρρητα στοιχεία για τους πυραύλους μας;
-

 ΑΝΑΡΤΗΣΕΙΣ ΜΕ ΣΗΜΑΣΙΑ3 μήνες πριν
Πακιστανός με καναδική υπηκοότητα ο υπαίτιος της πυρκαγιάς στον Έβρο! Πιθανόν να μετέφερε μετανάστες
-

 GEOPOLITICO1 μήνα πριν
Το διέρρευσε ο Παπαχελάς! Έφεραν τον Καλίν στο Μαξίμου – Τί συζήτησε με τον Μητσοτάκη;
-
 Αναλύσεις2 μήνες πριν
Καραγκιούλ: «Αν Ελλάδα, Κύπρος και Ισραήλ επιτεθούν στην Τουρκία, ο χάρτης του Αιγαίου θα αλλάξει»
-

 ΑΝΑΡΤΗΣΕΙΣ ΜΕ ΣΗΜΑΣΙΑ2 μήνες πριν
Ξέσπασμα της μητέρας της Μυρτούς για την υπόθεση Τζαβέντ Ασλάμ: «Δεν ξεχνώ ποτέ» – «Δήμαρχος των Πακιστανών ο Δούκας»
-
 GEOPOLITICO4 εβδομάδες πριν
Τί λέει Τούρκος δημοσιογράφος για Σάββα Καλεντερίδη; «Έκανε πολύ καλά τη δουλειά του για τη χώρα του – Δεν μπορούσε να τον στριμώξει η ΜİΤ»
-

 Αναλύσεις3 μήνες πριν
Εάν η Τουρκία απορρίψει τη συμφωνία αποχώρησης από την Κύπρο θα απομακρυνθεί δια της βίας