Ακολουθήστε μας

Διεθνή

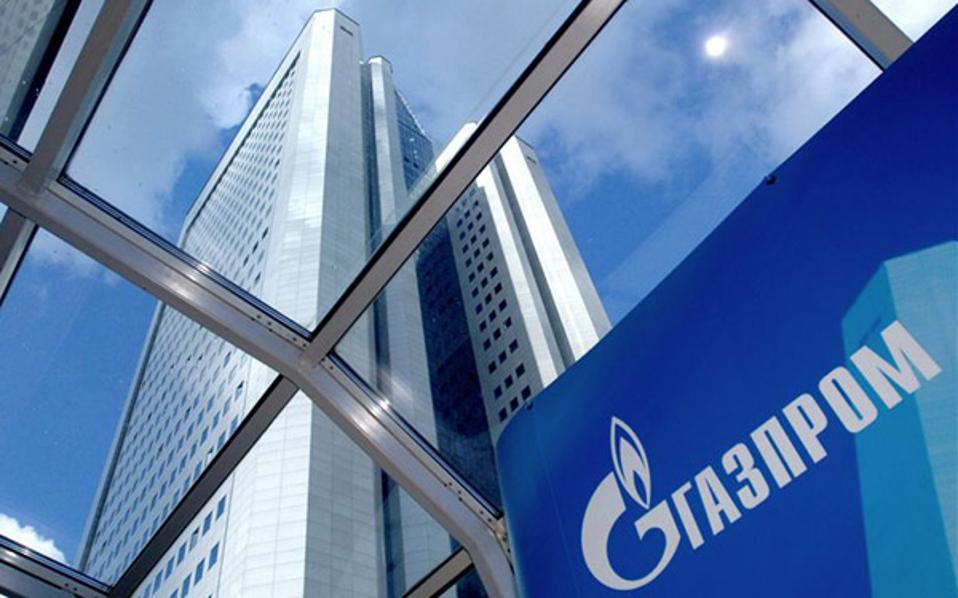
Ανάλυση: Και να γίνει εμπάργκο, η Gazprom θα πληρωθεί

Δημοσιεύτηκε στις

Ο β΄ ρωσοουκρανικός πόλεμος αλλάζει ήδη κατά δραματικό τρόπο την ευρωπαϊκή ισορροπία δυνάμεων. Η Ε.Ε. συμμετέχει ως ενεργός «οικονομικός» εμπόλεμος σε αυτή τη σύγκρουση. Δεν αποτελεί υπερβολή να ισχυρισθούμε ότι επιχειρείται να ξεριζωθούν πενήντα και πλέον χρόνια ευρω-(σοβιετο)ρωσικής ενεργειακής αλληλεξάρτησης.

Οι προσπάθειες αυτές επικεντρώνονται στον τερματισμό των ρωσικών εξαγωγών φυσικού αερίου στην Ε.Ε., στις οποίες αποδίδεται υπερβολικά μεγάλη σημασία, καθώς αναλογούν περίπου στο 5,6% του συνόλου των εσόδων του ρωσικού προϋπολογισμού. Η Μόσχα μπορεί να ζήσει χωρίς αυτά τα έσοδα και για παραπάνω από έναν χρόνο, σε αντίθεση με το ενδεχόμενο απώλειας των πετρελαϊκών της προσόδων, που αναλογούν σε πάνω από το 1/3 του ρωσικού προϋπολογισμού.

Σύμφωνα με τα στοιχεία της ρωσικής Κεντρικής Τράπεζας, το 2021 οι ρωσικές εξαγωγές ανήλθαν σε 489,9 δισ. δολ., εκ των οποίων τα 110,2 δισ. δολ. ήταν εξαγωγές αργού, τα 68,7 δισ. δολ. εξαγωγές πετρελαιοειδών, τα 54,2 δισ. δολ. εξαγωγές φυσικού αερίου (Φ.Α.) μέσω αγωγών και τα 7,6 δισ. δολ. εξαγωγές υγροποιημένου φυσικού αερίου (ΥΦΑ). Το σύνολο των εσόδων από τις πωλήσεις Φ.Α. έφτασε τα 61,8 δισ. δολ., εκ των οποίων το 57,5% περίπου αφορά πωλήσεις στα 27 κράτη-μέλη της Ε.Ε., αξίας περίπου 35,53 δισ. δολ. (ή 43,26 δισ. δολ. εάν συμπεριλάβουμε Βρετανία και Τουρκία).

Συγκριτικά, τον Φεβρουάριο του 2022, Ε.Ε., ΗΠΑ, Βρετανία και Καναδάς πάγωσαν ρωσικά συναλλαγματικά αποθέματα αξίας κοντά στα 300 δισ. δολ.

Ανάλυση: Και να γίνει εμπάργκο, η Gazprom θα πληρωθεί-1

Ενεργειακή αλληλεξάρτηση

Εδώ και περίπου είκοσι χρόνια η Ρωσία αποτελεί τον μεγαλύτερο εξαγωγέα Φ.Α. στον κόσμο και τον δεύτερο μεγαλύτερο εξαγωγέα αργού πετρελαίου μετά τη Σαουδική Αραβία, σύμμαχο της Ρωσίας στον ΟΠΕΚ+, ενώ το 2020 ήταν η τρίτη μεγαλύτερη εξαγωγέας άνθρακα. Αν και το 70% των ρωσικών εξαγωγών Φ.Α. καταναλώνεται από τις ευρωπαϊκές χώρες του ΟΟΣΑ (Ε.Ε., Βρετανία, Ελβετία, Τουρκία), το 52% των ρωσικών εξαγωγών πετρελαίου και το 68% των ρωσικών εξαγωγών άνθρακα κατευθύνονται εκτός Ευρώπης.

Σε αμιγώς «ενωσιακό» επίπεδο και σύμφωνα με την ίδια τη «στρατηγική» του RePower Europe, οι ανωτέρω εξαγωγές αναλογούν σε πάνω από το 40% της κατανάλωσης Φ.Α. των 27 κρατών-μελών, το 46% της κατανάλωσης άνθρακα και το 27% της κατανάλωσης αργού, το οποίο ωστόσο φτάνει στο 35% της τελικής ζήτησης, εάν σε αυτές τις ποσότητες συνυπολογιστούν οι καζαχστανικές εξαγωγές που διέρχονται σχεδόν αποκλειστικά μέσω Ρωσίας και δεν διαθέτουν ουσιώδεις εξαγωγικές εναλλακτικές προς την Ε.Ε.

Το 2021 η Ε.Ε. υπολόγισε ότι εισήγαγε από τη Ρωσία συνολικά περί τα 155 δισ. κ.μ., εκ των οποίων 140 δισ. κ.μ. μέσω αγωγών και 15 δισ. κ.μ. μέσω ΥΦΑ (Υγροποιημένου Φυσικού Αερίου). Οι εξαγωγές αυτές διεκπεραιώνονται στη βάση τόσο βραχυπρόθεσμων όσο και μακροπρόθεσμων συμβολαίων με πάνω από 150 διαφορετικές ευρωπαϊκές εταιρείες.

Οι ρήτρες της Gazprom

Το 2020 σε μια «κανονική» χρονιά οι αντίστοιχες εξαγωγές, εάν συνυπολογισθούν το Η.Β., η Ελβετία και η Τουρκία, ξεπέρασαν τα 185 δισ. κ.μ., εκ των οποίων περίπου τα 120 δισ. κ.μ. είναι κλειδωμένα σε μακροπρόθεσμα συμβόλαια (ΜΚΣ) με ρήτρες υποχρεωτικής αγοράς (ΤοΡ-Take or Pay) που κυμαίνονται μεταξύ 70%-85% του συμβολαιοποιημένου όγκου Φ.Α.

Το σημαντικό για τη Μόσχα είναι τα έσοδα από τις εξαγωγές πετρελαίου και όχι αυτά από το φυσικό αέριο.

Αυτό πρακτικά σημαίνει ότι ακόμη και εάν ένας Ευρωπαίος καταναλωτής καταναλώσει μόλις 2 δισ. κ.μ./έτος από ένα συμβόλαιο 10 δισ. κ.μ./έτος, που ωστόσο έχει ρήτρα ΤοΡ π.χ. 80%, τότε η Gazprom νομιμοποιείται να πληρωθεί για 8 δισ. κ.μ./έτος, ακόμη κι αν η πραγματική κατανάλωση ήταν, για τη συγκεκριμένη χρονιά, μόλις 2 δισ. κ.μ./έτος.

Σύμφωνα με τη βάση δεδομένων της Cedigaz, έως το 2035 οι όγκοι ρωσικών εξαγωγών που έχουν συμβολαιοποιηθεί σε ΜΚΣ ανέρχονται στα 100 δισ. κ.μ./έτος και στα 50 δισ. κ.μ./έτος έως το 2034.

Σε αυτά τα ΜΚΣ πρέπει να προστεθούν το ΜΚΣ της Ουγγαρίας για 4,5 δισ. κ.μ./έτος και αυτό που θα υπογράψει η Σερβία για περίπου 3-3,5 δισ. κ.μ./έτος αφαιρώντας ενδεχομένως τα ΜΚΣ της Βουλγαρίας (περί τα 2,5-3 δισ. κ.μ./έτος) και της Πολωνίας (περί τα 10 δισ. κ.μ./έτος) τα οποία λήγουν μέσα στο 2021 και κατά δήλωση της Βαρσοβίας και της Σόφιας δεν θα ανανεωθούν.

Συμβόλαια με Ελλάδα

Στην Ελλάδα τα ΜΚΣ της Gazprom με τη ΔΕΠΑ και τον Προμηθέα λήγουν το 2026 και με τον όμιλο Mytilineos το 2030, που αναλογούν περίπου στο 45%-50% των τελικών μας αναγκών το 2021. Μετά το 2026 μεγάλο μέρος Ελλήνων αγοραστών Φ.Α. θα έχει ουσιαστικές ευκαιρίες διαφοροποίησης, καθώς έως τότε θα έχουν τεθεί σε λειτουργία ο IGB, ο αγωγός προς τη Βόρεια Μακεδονία, τα FSRU Αλεξανδρούπολης και Κορίνθου, αλλά και ίσως να έχει ξεκινήσει και μια μικρή εγχώρια παραγωγή.

Εάν ο πελάτης της Gazprom επικαλεστεί το «δίκαιο του πολέμου» και δεν καταβάλει τη διαφορά, το Διεθνές Διαιτητικό Δικαστήριο της Στοκχόλμης θα επιδικάσει δις υπέρ της ρωσικής εταιρείας, εκτός και εάν η ίδια η Gazprom επιχειρήσει να αλλάξει μονομερώς τους ουσιαστικούς όρους του ΜΚΣ, αρνούμενη να παραδώσει το συμβολαιοποιημένο Φ.Α.

Οι απειλές της Ρωσίας περί εμπάργκο εξαγωγών Φ.Α. στους Ευρωπαίους εάν δεν πληρώσουν σε ρούβλια αποτελούσε κενό γράμμα, κάτι που φάνηκε άλλωστε ξεκάθαρα και από το σχετικό διάταγμα Πούτιν, που κατά βάση κρατάει σε ευρώ το νόμισμα της πληρωμής των ΜΚΣ.

Εάν η Ρωσία επιχειρήσει να μη μετατρέψει αυτομάτως σε ρούβλια τα ευρώ που θα κατατίθενται στην Gazprombank από τους πελάτες της για να «παίξει» με τη συναλλαγματική ισοτιμία, θα πυροβολήσει τα πόδια της, πυροδοτώντας μια αχρείαστη κρίση με τους πελάτες της, στη χειρότερη για την ίδια πολιτική συγκυρία από τότε που άρχισε να εξάγει Φ.Α. στην Ευρώπη.

Ανάλυση: Και να γίνει εμπάργκο, η Gazprom θα πληρωθεί-2
To χαμηλό κόστος παραγωγής και εξαγωγής του αερίου παρέχει στην Gazprom μεγάλη ευελιξία τιμολογιακών αναπροσαρμογών.

To ρωσικό αέριο είναι αισθητά φθηνότερο του αμερικανικού LNG

Τα ρωσικά ΜΚΣ είναι πολιτικώς επαχθή. Πόσο επαχθή είναι όμως από οικονομική άποψη; Δεδομένου ότι τα ρωσικά κοιτάσματα που εξυπηρετούν τις ευρωπαϊκές αγορές παράγουν Φ.Α. εδώ και πολλές δεκαετίες, το κόστος παραγωγής περιορίζεται μόλις στα 0,25-0,50 δολ./εκατ. btu (mbtu) λίγο πιο ανταγωνιστικού του αντίστοιχου καταρινού, αλλά πολύ πιο χαμηλό του αμερικανικού Φ.Α., όπου οι εταιρείες που θα το υγροποιήσουν το αγοράζουν σε τιμές spot με βάση το Henry Hub. Αυτή τη στιγμή το Henry Hub κυμαίνεται  πάνω από 7 δολ./mbtu, αλλά η ιστορική του διακύμανση μεταξύ Ιανουαρίου 2015 και Ιανουαρίου 2022 ήταν περίπου 2,5-3,5 δολ./mbtu. Εάν στις τιμές του ρωσικού Φ.Α. προσθέσουμε τον ειδικό φόρο εξαγωγής και το κόστος χρήσης των αγωγών που έχει σε τελική ανάλυση κατασκευάσει η ίδια η Gazprom, το ρωσικό Φ.Α. παραδίδεται π.χ. στη Γερμανία με τελικό κόστος για τον εξαγωγέα μεταξύ 0,95-1,5 δολ./mbtu. Ολη η άλλη διαφορά έως την τιμή πώλησης (ασχέτως της φόρμουλας τιμολόγησης) είναι κέρδος.
Ποιο είναι όμως το αντίστοιχο τελικό κόστος για τον Καταρινό και τον Αμερικανό εξαγωγέα, που αντιπροσώπευαν το 2021 τον δεύτερο και τον τρίτο μεγαλύτερο εξαγωγέα Φ.Α. και ΥΦΑ στον κόσμο; Η αλυσίδα τελικού κόστους για τις εξαγωγές ΥΦΑ είναι πιο πολύπλοκη, καθώς πέραν από το κόστος παραγωγής περιλαμβάνει μια απώλεια της τάξης του 15% επί του αρχικά αγορασμένου Φ.Α. η οποία θα χρησιμοποιηθεί για την υγροποίησή του, το τέλος υγροποίησης (1 δολ./mbtu), το κόστος μεταφοράς από τον Κόλπο του Μεξικού ή τον Περσικό Κόλπο στην Ευρώπη (περί το 1 δολ./mbtu) και το τελικό κόστος επαναεριοποίησης ( 0,25-0,35 δολ./mbtu).  

Η μεγάλη ανταγωνιστική διαφορά ανάμεσα στο καταρινό και το αμερικανικό ΥΦΑ είναι ότι ο καταρινός εξαγωγός ΥΦΑ έχει τον πλήρη έλεγχο της αλυσίδας του κόστους εξαγωγής και πολύ χαμηλότερο κόστος παραγωγής Φ.Α., που σε τελική ανάλυση του ανήκει, δηλαδή ανήκει στο καταρινό κράτος. Στο αμερικανικό κράτος δεν ανήκει ούτε καν το ίδιο το κοίτασμα και δεν μπορεί να ελέγξει το κόστος, στο οποίο ο επίδοξος αγοραστής Φ.Α. θα πρέπει να αγοράσει ποσότητες προς υγροποίηση για εξαγωγή. 

Ακόμη κι αν το αμερικανικό ΥΦΑ φτάνει στην Ε.Ε. με ένα κόστος για τον πωλητή κοντά στα 9 δολ./mbtu, το κέρδος είναι τεράστιο όταν η τιμή μελλοντικής παράδοσης (futures) για τον Μάιο του 2022 κυμαίνεται στα 33,5 δολ./mbtu και είχε φτάσει τα 65 δολ./mbtu τον περασμένο Φεβρουάριο. Σχεδόν όλο το αμερικανικό ΥΦΑ τιμολογείται βάσει τιμών TTF σε spot βάση, καθώς δεν δεσμεύεται σε ΜΚΣ όπως το ρωσικό, το αλγερινό ή το καταρινό Φ.Α. – ΥΦΑ. 

Ο λόγος για τον οποίο υπήρξαν μαζικές ροές αμερικανικού ΥΦΑ στην Ευρώπη που κάλυψαν περίπου το 70% των επιπρόσθετων ροών ΥΦΑ μέσα από ανακατευθύνσεις φορτίων από την Ασία, ήταν καθαρά «κερδοσκοπικός», όχι γεωπολιτικός. Το κίνητρο κέρδους για τους Αμερικανούς εξαγωγείς ήταν και παραμένει προφανές. Εάν όμως οι τιμές αποκλιμακωθούν, τα δεδομένα θα μεταβληθούν. Σε αυτό το σενάριο δεν υπάρχει τίποτε για να εμποδίσει το αμερικανικό ΥΦΑ να επιστρέψει στις ασιατικές αγορές.

Το αντίστοιχο ρωσικό κέρδος, όταν το κόστος παράδοσης «στην πόρτα» του Ευρωπαίου αγοραστή της Gazprom μέσω αγωγού είναι περί το 1,5 δολ./mbtu, δεν είναι τεράστιο. Είναι δυσθεώρητο.

Αυτό δίνει στην Gazprom μεγάλη ευελιξία τιμολογιακών αναπροσαρμογών, ώστε να καθίσταται ανταγωνιστικότερη σχεδόν όλων των δυνητικών εμπορικών της αντιπάλων.

Ανάλυση: Και να γίνει εμπάργκο, η Gazprom θα πληρωθεί-3

Περιορισμένες επιλογές εναλλακτικών προμηθευτών έως το 2026

Πέρα από τον όγκο ρωσικού αερίου που είναι δεσμευμένο στα ΜΚΣ, το μεγάλο πρόβλημα των σχεδίων άμεσης διαφοροποίησης έναντι της Ρωσίας συνίσταται στην ανυπαρξία εναλλακτικής τροφοδοσίας, έως τουλάχιστον τα μέσα της τρέχουσας δεκαετίας. 

Το καταρινό ΥΦΑ, το μόνο που μπορεί να ανταγωνιστεί το ρωσικό Φ.Α. μέσω αγωγών επί σχεδόν ίσοις όροις, είναι δεσμευμένο σε μακροπρόθεσμα συμβόλαια και μόνο το 23% από αυτό καταλήγει στην Ευρώπη, ενώ δεν υπάρχει διαθεσιμότητα επιπρόσθετων ποσοτήτων πριν από τα τέλη του 2025, όταν η εξαγωγική δυνατότητα του Κατάρ θα αυξηθεί από τα 95 δισ. κ.μ./έτος στα 150 δισ. κ.μ./έτος.

Ανάλογος προβληματισμός υπάρχει και με τις αμερικανικές εξαγωγές ΥΦΑ. Από τα επιπρόσθετα 15 δισ. κ.μ./έτος που οι ΗΠΑ «υποσχέθηκαν» στην Ε.Ε. για το 2022, ήδη έχουν εξάγει μέσα στο πρώτο τρίμηνο περίπου 10 δισ. κ.μ./έτος. Μέσα στο 2022 η αμερικανική εξαγωγική δυναμικότητα θα αυξηθεί κατά περίπου 29,64 ΔΚΜ (Sabine Pass 6 & Calcasieu Pass LNG), ενώ έως το 2025 η ολοκλήρωση του Golden Pass LNG θα επεκτείνει περαιτέρω την εξαγωγική δυνατότητα των ΗΠΑ κατά 25 δισ. κ.μ./έτος. 

Από εκεί θα προέλθουν τα +50 δισ. κ.μ./έτος  που αναφέρονται στην ευρωαμερικανική δήλωση προθέσεων του περασμένου μήνα; Η απάντηση είναι ότι κάτι τέτοιο θα ήταν μάλλον δύσκολο, καθώς η δυναμικότητα αυτή έχει κατά ποσοστό περίπου 80% ήδη δεσμευθεί από διεθνείς αγοραστές που βρίσκονται στην Ασία ή έχουν διεθνή portfolio ΥΦΑ.

Σε διαφορετική περίπτωση η χρηματοδότηση των προαναφερθέντων τερματικών υγροποίησης θα ήταν αδύνατη. Μετά το 2025 μια δέσμευση ΜΚΣ από Ευρωπαίους αγοραστές για νέα αμερικανικά τερματικά θα ήταν πιο πιθανή και εδώ θα ήταν χρήσιμη μια διαπραγμάτευση με την Ε.Ε. εφόσον συσταθεί από πλευράς των Ευρωπαίων ένα αποτελεσματικό ολιγοψώνιο.

Οι επιλογές διαφοροποίησης μέσω αγωγών έως το 2025-26 είναι ακόμη πιο περιορισμένες, καθώς δεν υφίσταται άμεσα διαθέσιμη αύξηση εξαγωγών ούτε από τη Νορβηγία ούτε από το Αζερμπαϊτζάν, πέραν μικρών ποσοτήτων της τάξης των 2 δισ. κ.μ./έτος  στην περίπτωση του δεύτερου και 5 δισ. κ.μ./έτος  στην περίπτωση της πρώτης. Το ίδιο το νορβηγικό υπουργείο Πετρελαίου εκτίμησε τον Ιανουάριο του 2022 ότι οι μέγιστες εξαγωγές Φ.Α. – ΥΦΑ της χώρας δεν θα ξεπεράσουν τα 118 δισ. κ.μ./έτος  έως το 2035, την ώρα που το 2021 η Νορβηγία εξήγαγε στην Ε.Ε. 113 δισ. κ.μ./έτος.
Τηρουμένων των αναλογιών το ίδιο ισχύει για την Αλγερία, αν και οι καθαρές εξαγωγές της αφρικανικής χώρας αναλογούν μόλις στο 40% των νορβηγικών. Προφανώς επιπρόσθετα κοιτάσματα υπάρχουν, αλλά χρειάζεται νέα εξερεύνηση και πολυετής αναμονή παραγωγής. 

* Ο κ. Θεόδωρος Τσακίρης είναι αναπληρωτής καθηγητής Γεωπολιτικής και Ενεργειακής Πολιτικής Πανεπιστημίου Λευκωσίας.

Καθημερινή
Ο Σταύρος Καλεντερίδης, ξεκίνησε τις σπουδές του στην Αθήνα, σπουδάζοντας Πολιτική Επιστήμη στο Εθνικό Καποδιστριακό Πανεπιστήμιο Αθηνών. Έπειτα από τέσσερα χρόνια συμμετοχής στα φοιτητικά όργανα συνδιοίκησης της σχολής του και σε διάφορες οργανώσεις νέων, αποφάσισε να συνεχίσει τις σπουδές του στο εξωτερικό. Στη Βοστόνη των Η.Π.Α. ολοκλήρωσε δύο μεταπτυχιακά προγράμματα, στις Διεθνείς Σχέσεις (Αμερικανική εξωτερική πολιτική) και στην Επικοινωνία (Πολιτική Επικοινωνία), ενώ παράλληλα εργάστηκε στο Ελληνικό Προξενείο της Βοστόνης, στη σχολή του ως βοηθός έρευνας και σε δύο πολιτικές καμπάνιες Αμερικανών πολιτικών (Δημοκρατικών – Ρεπουμπλικάνων). Μετά από τρία χρόνια στις Η.Π.Α., άκουσε το κάλεσμα της πατρίδας του και επέστρεψε πίσω με μεγάλο πόθο για προσφορά στην Ελλάδα. Υπήρξε ιδρυτικό μέλος δύο κοινωφελών οργανισμών, του δέλτα – πολιτική επανάσταση (πολιτικός οργανισμός) και της Λεοντίδας (ίδρυμα προώθησης θεμάτων ιστορίας, πολιτισμού και δημοκρατίας). Σήμερα ζει και εργάζεται στην Αθήνα, ασχολείται με διάφορα εγχειρήματα πολιτικής διπλωματίας και δημοκρατίας, γράφει πολιτικά άρθρα, σχολιάζει την επικαιρότητα και συνεχίζει την προσωπική του μελέτη στην ιστορία και την πολιτική φιλοσοφία.

Συνέχεια ανάγνωσης

Διεθνή

Προειδοποίηση της Ελβετίας: Το υψηλό ευρωπαϊκό χρέος θα μπορούσε να πυροδοτήσει μια κρίση του ευρώ

Τα αυξανόμενα επίπεδα δημόσιου χρέους στην Ευρώπη και πέραν αυτής εγκυμονούν κινδύνους για την οικονομική σταθερότητα και θα μπορούσαν να πυροδοτήσουν μια κρίση του ευρώ, δήλωσε την Παρασκευή η Ελβετίδα υπουργός Οικονομικών, Κάριν Κέλερ-Σούτερ.

Δημοσιεύτηκε

στις

από τον

Τα αυξανόμενα επίπεδα δημόσιου χρέους στην Ευρώπη και πέραν αυτής εγκυμονούν κινδύνους για την οικονομική σταθερότητα και θα μπορούσαν να πυροδοτήσουν μια κρίση του ευρώ, δήλωσε την Παρασκευή η Ελβετίδα υπουργός Οικονομικών, Κάριν Κέλερ-Σούτερ.

Μιλώντας στον ελβετικό δημόσιο ραδιοτηλεοπτικό φορέα SRF, στην Μπανγκόκ —στο περιθώριο των ετήσιων συναντήσεων του Διεθνούς Νομισματικού Ταμείου και της Παγκόσμιας Τράπεζας—, η Κέλερ-Σούτερ ανέφερε ότι και οι τιμές της ενέργειας εντείνουν τις ανησυχίες μεταξύ των υπευθύνων χάραξης πολιτικής.

Η Ελβετία διαθέτει ένα από τα χαμηλότερα επίπεδα δημόσιου χρέους στην Ευρώπη, ωστόσο η Κέλερ-Σούτερ τόνισε ότι, στο τρέχον περιβάλλον, είναι σημαντικό να εξετάζεται η ευρύτερη εικόνα.

«Είμαστε τόσο στενά διασυνδεδεμένοι σε διεθνές επίπεδο, ώστε καθιστάμεθα επίσης ευάλωτοι, για παράδειγμα, στην περίπτωση που προκύψει κρίση χρέους εξαιτίας του δημόσιου χρέους μεγάλων χωρών. Σκέφτομαι συγκεκριμένα τις Ηνωμένες Πολιτείες, αλλά και την Ευρώπη. Υπάρχει η περίπτωση της Γαλλίας — κάτι που θα μπορούσε να οδηγήσει σε κρίση του ευρώ», δήλωσε η Κέλερ-Σούτερ στο δίκτυο SRF.

Το δημόσιο χρέος της Γαλλίας, τα δημοσιονομικά ελλείμματα και η υποτονική οικονομική ανάπτυξη έχουν εντείνει τις ανησυχίες για την κατάσταση των δημόσιων οικονομικών της, καθώς ο πολιτικός κατακερματισμός έχει καταστήσει πιο περίπλοκες τις προσπάθειες δημοσιονομικής εξυγίανσης.


Συνέχεια ανάγνωσης

Αναλύσεις

Η Κίνα βρίσκει δρόμο που παρακάμπτει το Πακιστάν – Ο διάδρομος Ουαχάν αλλάζει τις γεωπολιτικές ισορροπίες

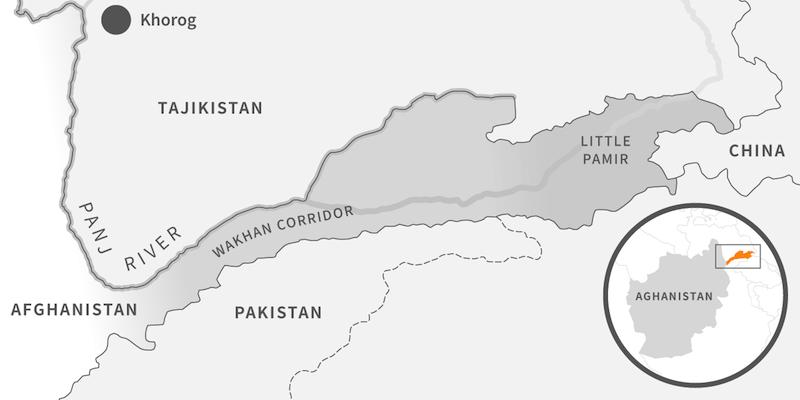
Μία νέα οδική αρτηρία μήκους 121 χιλιομέτρων στο βορειοανατολικό Αφγανιστάν δημιουργεί τις προϋποθέσεις για απευθείας χερσαία σύνδεση με την Κίνα, χωρίς διέλευση από το Πακιστάν. Η ολοκλήρωση του δρόμου στον ιστορικό διάδρομο Ουαχάν αποκτά ιδιαίτερη γεωπολιτική σημασία, καθώς το Πεκίνο αντιμετωπίζει σοβαρά προβλήματα ασφαλείας με τις επενδύσεις του στο Πακιστάν, ενώ η Καμπούλ επιδιώκει να μειώσει την εξάρτησή της από το Ισλαμαμπάντ.

Δημοσιεύτηκε

στις

από τον

Μία σημαντική εξέλιξη στις χερσαίες μεταφορές και στις γεωπολιτικές ισορροπίες της Κεντρικής Ασίας καταγράφεται στο Αφγανιστάν, με την ολοκλήρωση νέου δρόμου στον στρατηγικής σημασίας διάδρομο Ουαχάν.

Σύμφωνα με ανάλυση του Imran Khurshid που δημοσιεύθηκε στις 9 Οκτωβρίου 2026 στο Asia Times, οι αφγανικές αρχές εγκαινίασαν οδική διαδρομή 121 χιλιομέτρων, η οποία εκτείνεται από την περιοχή Μπρογκίλ έως τα σύνορα με την Κίνα, στην επαρχία Μπανταχσάν.

Το έργο κόστισε περίπου 365 εκατομμύρια αφγάνι, ποσό που αντιστοιχεί σε περίπου 5,5 εκατομμύρια δολάρια.

Κατά τις αφγανικές ανακοινώσεις, κατασκευάστηκε από ντόπιους μηχανικούς και εργαζομένους, χωρίς τη συμμετοχή ξένων τεχνικών συμβούλων.

Η νέα διαδρομή φθάνει στα σινοαφγανικά σύνορα. Αυτό, ωστόσο, δεν σημαίνει ότι λειτουργεί ήδη πλήρης διεθνής εμπορευματικός διάδρομος, καθώς εξακολουθούν να υπάρχουν σημαντικοί τεχνικοί και συνοριακοί περιορισμοί.

Γιατί ο διάδρομος Ουαχάν έχει στρατηγική σημασία

Ο διάδρομος Ουαχάν αποτελεί μια στενή λωρίδα αφγανικού εδάφους ανάμεσα στο Τατζικιστάν, το Πακιστάν και την Κίνα.

Η γεωγραφική του διαμόρφωση συνδέεται με τον ανταγωνισμό της Βρετανικής και της Ρωσικής Αυτοκρατορίας κατά τον 19ο αιώνα.

Η περιοχή διατηρήθηκε ως ζώνη διαχωρισμού των δύο αυτοκρατορικών σφαιρών επιρροής, αποτελώντας ένα από τα χαρακτηριστικότερα γεωγραφικά κατάλοιπα του λεγόμενου «Μεγάλου Παιχνιδιού».

Σήμερα, η ίδια περιοχή αποκτά νέα σημασία, αυτή τη φορά λόγω της προσπάθειας σύνδεσης της Κίνας με το Αφγανιστάν και ευρύτερα με την Κεντρική Ασία.

Ο δρόμος ανοίγει τη δυνατότητα δημιουργίας μιας εναλλακτικής οδού μεταφορών, περιορίζοντας δυνητικά την ανάγκη διέλευσης από το πακιστανικό έδαφος.

Το πρόβλημα της Κίνας με τον οικονομικό διάδρομο CPEC

Το ενδιαφέρον της εξέλιξης εντοπίζεται κυρίως στην προσπάθεια του Πεκίνου να περιορίσει την εξάρτησή του από ευάλωτες υποδομές.

Ο Οικονομικός Διάδρομος Κίνας–Πακιστάν, γνωστός ως CPEC, αποτελεί ένα από τα σημαντικότερα προγράμματα της κινεζικής πρωτοβουλίας Belt and Road.

Μέσω του συγκεκριμένου σχεδίου, η Κίνα επιχειρεί να ενισχύσει τις εμπορικές και ενεργειακές συνδέσεις της με τη Νότια Ασία και την Αραβική Θάλασσα.

Ωστόσο, η υλοποίηση των έργων έχει αντιμετωπίσει σοβαρές δυσκολίες.

Στην επαρχία Μπαλουχιστάν, οργανώσεις αυτονομιστών έχουν πραγματοποιήσει επανειλημμένες επιθέσεις εναντίον κινεζικών συμφερόντων, εγκαταστάσεων και εργαζομένων.

Οι επιθέσεις αυτές έχουν επιβαρύνει την ασφάλεια των υποδομών και έχουν αυξήσει το κόστος προστασίας των κινεζικών επενδύσεων.

Παράλληλα, έχουν διατυπωθεί καταγγελίες για καθυστερήσεις, κακοδιαχείριση και προβλήματα διαφάνειας σε επιμέρους προγράμματα του CPEC.

Η εδαφική διαμάχη με την Ινδία

Μια επιπλέον γεωπολιτική δυσκολία συνδέεται με τη διέλευση του CPEC από το Γκιλγκίτ–Μπαλτιστάν.

Η περιοχή διοικείται από το Πακιστάν, αλλά διεκδικείται από την Ινδία, στο πλαίσιο της ευρύτερης διαμάχης για το Κασμίρ.

Το Νέο Δελχί έχει αντιταχθεί επανειλημμένα σε έργα που διέρχονται από εδάφη τα οποία θεωρεί τμήμα της δικής του επικράτειας.

Αυτό σημαίνει ότι ο οικονομικός διάδρομος Κίνας–Πακιστάν δεν αποτελεί μόνο αναπτυξιακό πρόγραμμα, αλλά συνδέεται με μία από τις πιο ευαίσθητες εδαφικές αντιπαραθέσεις της Ασίας.

Η δημιουργία εναλλακτικών διαδρομών μέσω του Αφγανιστάν θα μπορούσε μακροπρόθεσμα να προσφέρει στο Πεκίνο μεγαλύτερη ευελιξία.

Δεν υπάρχει, πάντως, ένδειξη ότι ο δρόμος του Ουαχάν μπορεί σήμερα να αντικαταστήσει τις μεγάλες μεταφορικές υποδομές του CPEC.

Η Καμπούλ επιχειρεί να μειώσει την εξάρτησή της από το Ισλαμαμπάντ

Για την κυβέρνηση των Ταλιμπάν, το έργο έχει και μία σαφή πολιτική διάσταση.

Το Αφγανιστάν εξαρτάται σε σημαντικό βαθμό από συνοριακές διαβάσεις και μεταφορικούς άξονες που περνούν από το Πακιστάν.

Οι επανειλημμένες εντάσεις ανάμεσα στις δύο χώρες έχουν προκαλέσει κλείσιμο συνοριακών περασμάτων, διακοπές εμπορικών ροών και επιβάρυνση της αφγανικής οικονομίας.

Μια εναλλακτική χερσαία διέξοδος προς την Κίνα θα μπορούσε, εφόσον αναπτυχθεί και καταστεί λειτουργική, να μειώσει τη δυνατότητα του Πακιστάν να χρησιμοποιεί τη γεωγραφική του θέση ως μέσο πίεσης προς την Καμπούλ.

Η αφγανική πλευρά αντιμετωπίζει το έργο ως σημαντική υποδομή οικονομικής και στρατηγικής αυτονομίας.

Η στάση της Κίνας και της Ρωσίας

Παρά την προοπτική άμεσης σύνδεσης, το Πεκίνο δεν έχει εγκαταλείψει τον οικονομικό διάδρομο CPEC ούτε έχει ανακοινώσει ότι ο Ουαχάν θα τον αντικαταστήσει.

Η Κίνα εξακολουθεί να διατηρεί σημαντικά οικονομικά και στρατηγικά συμφέροντα στο Πακιστάν.

Αντίστοιχα, η Ρωσία ενδιαφέρεται για τη σταθερότητα του Αφγανιστάν και για την ανάπτυξη νέων δικτύων επικοινωνίας στην Κεντρική Ασία.

Η δημιουργία περισσότερων επιλογών διασύνδεσης ενδέχεται να περιορίσει την αποκλειστική σημασία ορισμένων παραδοσιακών μεταφορικών διαδρομών.

Η πραγματική αξία του Ουαχάν θα εξαρτηθεί από τη βελτίωση των οδικών υποδομών, τη λειτουργία συνοριακών και τελωνειακών εγκαταστάσεων, τις καιρικές συνθήκες και τις πολιτικές αποφάσεις της Κίνας.

Το μήνυμα προς το Πακιστάν

Η νέα διαδρομή αναδεικνύει μια σημαντική γεωπολιτική πραγματικότητα: η γεωγραφική θέση ενός κράτους προσφέρει στρατηγικά πλεονεκτήματα, αλλά η αξιοποίησή τους εξαρτάται από την ασφάλεια και την αξιοπιστία των μεταφορικών του δικτύων.

Το Πακιστάν εξακολουθεί να αποτελεί κρίσιμο εταίρο της Κίνας, ιδιαίτερα στο πλαίσιο του CPEC.

Ταυτόχρονα, όμως, η αστάθεια, οι επιθέσεις σε κινεζικά συμφέροντα και οι αντιπαραθέσεις με το Αφγανιστάν δημιουργούν κίνητρα αναζήτησης εναλλακτικών επιλογών.

Ο διάδρομος Ουαχάν δεν έχει ακόμη μετατραπεί σε μεγάλο εμπορικό πέρασμα. Η κατασκευή του δρόμου, ωστόσο, καταδεικνύει ότι το Αφγανιστάν επιχειρεί να αποκτήσει πρόσθετες διεθνείς συνδέσεις και ότι η αποκλειστική εξάρτηση από το Πακιστάν δεν αποτελεί πλέον τη μοναδική γεωγραφική επιλογή.

Για το Ισλαμαμπάντ, η εξέλιξη αποτελεί μια νέα στρατηγική παράμετρο που θα πρέπει να συνυπολογίσει στις σχέσεις του με το Πεκίνο και την Καμπούλ.

Συνέχεια ανάγνωσης

Διεθνή

Γερμανία: Το ρωσικό φυσικό αέριο επιστρέφει έμμεσα μέσω των λιπασμάτων, παρά τους ευρωπαϊκούς δασμούς

Δημοσιεύτηκε

στις

Οι εισαγωγές ρωσικών αζωτούχων λιπασμάτων μειώθηκαν κατά 66% το 2025-2026, αλλά παραμένουν 53% υψηλότερες από τα επίπεδα πριν από τον πόλεμο στην Ουκρανία.

Το υψηλό ενεργειακό κόστος στη Γερμανία διατηρεί ανταγωνιστικά τα ρωσικά προϊόντα, σύμφωνα με στοιχεία που δημοσίευσε η Berliner Zeitung. Η Γερμανία εξακολουθεί να συνδέεται εμπορικά με το ρωσικό φυσικό αέριο, παρά τις ευρωπαϊκές προσπάθειες περιορισμού της ενεργειακής εξάρτησης από τη Μόσχα.

Αυτή τη φορά, η σύνδεση δεν αφορά αποκλειστικά την άμεση προμήθεια φυσικού αερίου, αλλά τις εισαγωγές λιπασμάτων που παράγονται με τη χρήση ρωσικού αερίου ως πρώτης ύλης και πηγής ενέργειας. Σύμφωνα με δημοσίευμα της γερμανικής εφημερίδας, που βασίζεται σε στοιχεία του Γερμανικού Ομοσπονδιακού Στατιστικού Γραφείου και του Συνδέσμου Αγροτικής Βιομηχανίας (IVA), οι εισαγωγές αζώτου μέσω ρωσικών λιπασμάτων μειώθηκαν σημαντικά κατά το 2025-2026. Ωστόσο, εξακολουθούν να βρίσκονται πάνω από τα επίπεδα που καταγράφονταν πριν από τη ρωσική εισβολή στην Ουκρανία.

Τα στοιχεία των εισαγωγών και η σύγκριση με την προπολεμική περίοδο

Το 2025-2026, η Γερμανία εισήγαγε 48.800 τόνους αζώτου μέσω λιπασμάτων ρωσικής προέλευσης. Η ποσότητα αυτή είναι μειωμένη κατά περίπου 66% σε σύγκριση με το προηγούμενο έτος, αλλά παραμένει κατά 53% υψηλότερη από τους 31.800 τόνους που είχαν καταγραφεί το 2020-2021, πριν από τον πόλεμο.

Η εξέλιξη των εισαγωγών δείχνει πόσο έντονη ήταν η αύξηση μετά το 2022. Το 2021-2022 οι εισαγωγές έφτασαν τους 56.800 τόνους αζώτου, ενώ το 2022-2023 εκτοξεύθηκαν στους 185.100 τόνους. Στη συνέχεια καταγράφηκαν 140.200 τόνοι το 2023-2024 και 143.800 τόνοι το 2024-2025, προτού σημειωθεί η μεγάλη υποχώρηση της τελευταίας περιόδου. Τα στοιχεία αφορούν την ποσότητα του αζώτου που περιέχεται στα εισαγόμενα λιπάσματα και όχι το συνολικό βάρος των προϊόντων.

Τα λιπασματικά έτη υπολογίζονται από τον Ιούλιο έως τον Ιούνιο. Η ποσότητα αζώτου που εισήχθη στη Γερμανία μέσω ρωσικής ουρίας μειώθηκε από 71.600 τόνους σε 27.600 τόνους, καταγράφοντας πτώση άνω του 61%. Παρά τη μείωση, η ποσότητα εξακολουθεί να είναι σχεδόν τριπλάσια από τους 9.900 τόνους του 2020-2021. Η συγκεκριμένη εξέλιξη αναδεικνύει το βασικό πρόβλημα της ευρωπαϊκής πολιτικής περιορισμού των εμπορικών δεσμών με τη Ρωσία. Ακόμη και όταν περιορίζονται οι εισαγωγές συγκεκριμένων προϊόντων, οι οικονομικές σχέσεις μπορούν να διατηρούνται μέσω άλλων κατηγοριών αγαθών, ιδιαίτερα όταν αυτά έχουν χαμηλότερο κόστος παραγωγής.

Γιατί οι ρωσικές εισαγωγές παραμένουν ανταγωνιστικές

Καθοριστικός παράγοντας είναι το υψηλό ενεργειακό κόστος στη Γερμανία και στην υπόλοιπη Ευρώπη. Η παραγωγή αζωτούχων λιπασμάτων απαιτεί μεγάλες ποσότητες φυσικού αερίου, το οποίο χρησιμοποιείται τόσο ως πρώτη ύλη όσο και ως πηγή ενέργειας. Σύμφωνα με τον Σύνδεσμο Αγροτικής Βιομηχανίας (IVA), οι ευρωπαϊκοί δασμοί, που τέθηκαν σε ισχύ τον Ιούλιο του 2025, περιόρισαν σημαντικά τις εισαγωγές ρωσικών λιπασμάτων. Ωστόσο, δεν εξάλειψαν το ανταγωνιστικό πλεονέκτημα των ρωσικών προϊόντων. Ο σύνδεσμος επισημαίνει ότι οι υψηλές τιμές ενέργειας δυσκολεύουν τις ευρωπαϊκές επιχειρήσεις να αυξήσουν την εγχώρια παραγωγή και να καλύψουν μεγαλύτερο μέρος των αναγκών της αγοράς. Ως αποτέλεσμα, τα ρωσικά λιπάσματα εξακολουθούν να παραμένουν ελκυστικά, ακόμη και μετά την επιβολή πρόσθετων δασμών.

Παράλληλα, σύμφωνα με τον IVA, είναι πιθανό ορισμένες ποσότητες ρωσικών προϊόντων να φτάνουν στη γερμανική αγορά μέσω άλλων κρατών-μελών της Ευρωπαϊκής Ένωσης. Το μέγεθος αυτών των έμμεσων εισαγωγών, ωστόσο, δεν μπορεί να προσδιοριστεί με ακρίβεια από τα διαθέσιμα στοιχεία.

Δεν αποδίδονται οι αυξήσεις των τιμών αποκλειστικά στους δασμούς

Το ζήτημα έχει άμεση σημασία για τους Γερμανούς αγρότες, καθώς το κόστος των λιπασμάτων επηρεάζει την παραγωγή και, τελικά, την οικονομική βιωσιμότητα των καλλιεργειών. Ο IVA υποστηρίζει ότι η μείωση των ρωσικών εισαγωγών δεν έχει προκαλέσει μέχρι στιγμής σαφή αύξηση των τιμών εξαιτίας των δασμών. Σύμφωνα με τον σύνδεσμο, η εγχώρια παραγωγική δυναμικότητα και οι εισαγωγές από άλλες χώρες, μεταξύ των οποίων η Αίγυπτος, επαρκούν για την κάλυψη των αναγκών της αγοράς. Την ίδια στιγμή, ο σύνδεσμος αποδίδει τις υψηλές τιμές των λιπασμάτων το 2026 στις διεθνείς ενεργειακές αναταράξεις, στον πόλεμο με το Ιράν και στην κρίση γύρω από τα Στενά του Ορμούζ, παράγοντες που επηρεάζουν το κόστος μεταφοράς και τις παγκόσμιες τιμές ενέργειας και λιπασμάτων.

Οι εκτιμήσεις αυτές αποτελούν τις θέσεις του κλαδικού συνδέσμου και δεν συνιστούν από μόνες τους ανεξάρτητη αξιολόγηση όλων των παραγόντων που διαμορφώνουν τις τιμές.

Νέες πιέσεις για περιορισμό των ρωσικών εισαγωγών

Με αφορμή τα στοιχεία, ο IVA ζητά να εξεταστεί η επιβολή πρόσθετων δασμών στις εισαγωγές καλιούχων λιπασμάτων από τη Ρωσία και τη Λευκορωσία. Το κάλιο αποτελεί βασικό θρεπτικό στοιχείο για τις καλλιέργειες και αντιπροσωπεύει μια ακόμη κατηγορία προϊόντων στην οποία η ευρωπαϊκή αγορά διατηρεί εμπορικές σχέσεις με τις δύο χώρες.

Ο σύνδεσμος εκτιμά ότι η ευρωπαϊκή βιομηχανία μπορεί να καλύψει τις ανάγκες της γεωργίας χωρίς να εξαρτάται από τις συγκεκριμένες εισαγωγές και υποστηρίζει ότι πρόσθετοι δασμοί δεν θα πρέπει να οδηγήσουν αναγκαστικά σε αυξήσεις τιμών. Η συζήτηση, ωστόσο, αποτυπώνει το ευρύτερο δίλημμα της ευρωπαϊκής οικονομικής πολιτικής. Η μείωση της εξάρτησης από τη Ρωσία απαιτεί όχι μόνο εμπορικούς περιορισμούς, αλλά και ανταγωνιστική εγχώρια παραγωγή, προσιτό ενεργειακό κόστος και εναλλακτικές πηγές προμήθειας.

Τα δεδομένα της γερμανικής αγοράς δείχνουν ότι οι δασμοί μπορούν να περιορίσουν σημαντικά τις εισαγωγές, χωρίς όμως να εξαλείψουν αυτομάτως τις οικονομικές σχέσεις που στηρίζονται σε διαφορές κόστους παραγωγής. Για τη Γερμανία και την Ευρωπαϊκή Ένωση, η πρόκληση παραμένει η εξισορρόπηση τριών στόχων: της ενεργειακής και οικονομικής ασφάλειας, της στήριξης της εγχώριας βιομηχανίας και της διατήρησης προσιτού κόστους για τον αγροτικό τομέα.

Με πληροφορίες του Συνδέσμου Αγροτικής Βιομηχανίας (IVA) και του Γερμανικού Ομοσπονδιακού Στατιστικού Γραφείου.

Συνέχεια ανάγνωσης

ΡΟΗ ΕΙΔΗΣΕΩΝ

Αναλύσεις2 λεπτά πριν

Η «σύγκρουση» στην κορυφή της ΕΕ και «Made in Europe» στην Τουρκία

Όταν όμως και σήμερα, πολιτειακοί αξιωματούχοι (Κυβέρνησης και Βουλής) σε Κύπρο κι Ελλάδα προωθούν την «θετική ατζέντα» προς την Τουρκία,...

Αναλύσεις32 λεπτά πριν

Ινδικά πολεμικά πλοία στην Κύπρο; Οι πληροφορίες και το νέο αμυντικό σκηνικό

Πληροφορίες για παρεμβάσεις Ισραήλ και Εμιράτων απέναντι στις πιέσεις της Άγκυρας παρουσίασε το «Direct News». Στο επίκεντρο οι συζητήσεις για...

Γενικά θέματα1 ώρα πριν

Θρίλερ στα βάθη της Τουρκίας με 58χρονο Έλληνα μοναχό από το Νέο Μυλότοπο Γιαννιτσών! Αγνοείται από τον Ιούλιο

Ο 58χρονος μοναχός έφυγε από το Νέο Μυλότοπο Γιαννιτσών, με προορισμό την Τουρκία, αποφασισμένος να φτάσει στον Πόντο και την...

Αναλύσεις2 ώρες πριν

Καλεντερίδης: Η Ουκρανία στο έλεος του «διακόπτη» – Το μάθημα για την ελληνική άμυνα

Οι περιορισμοί στις δορυφορικές υπηρεσίες, η πίεση του Τραμπ στον Ζελένσκι και η ανάγκη για εγχώρια αμυντική παραγωγή στο επίκεντρο...

Αναλύσεις2 ώρες πριν

Ποιος είναι σκληρότερος; Η Προεκλογική μάχη Νετανιάχου – Άιζενκοτ

Ο Γκάντι Άιζενκοτ, κορυφαίος Ισραηλινός πολιτικός που ελπίζει να ανατρέψει τον Πρωθυπουργό Μπενιαμίν Νετανιάχου στις εκλογές στα τέλη αυτού του...

Δημοφιλή