Οικονομία
Οι μεγάλες προσδοκίες, τα ορόσημα και οι προκλήσεις των αγορών το 2022
Προς τα πού και πώς θα κινηθούν οι αγορές το 2022
Του Λεωνίδα Στεργίου
Ένα γνωστό ρητό της αγοράς λέει ότι, αν κάποιος θέλει να δει εγκαίρως το πού θα κινηθεί το χρήμα, αρκεί να δει τι κάνουν οι τράπεζες για τον εαυτό τους. Αν ισχύει κάτι τέτοιο, τότε αξίζει να ρίξουμε μια ματιά στα ορόσημα, τους στόχους και τις προβλέψεις που έχουν θέσει. Αλλά και στους κανόνες που ακολουθούν. Κανόνας πρώτος: Η τάση είναι φίλη σου (“the trend is your friend”). Κανόνας δεύτερος: Αγόρασε κλάδους που έχουν περιθώριο να αυξήσουν τις τιμές σε περιόδους πληθωρισμού.
Η ατζέντα των τραπεζιτών έχει χωριστεί σε τρίμηνα. Κάθε τρίμηνο έχει στόχους, οι οποίοι ποσοτικοποιούνται, εντοπίζονται οι κλάδοι και υπολογίζονται οι εισροές επενδύσεων που θα πραγματοποιηθούν. Οι υπολογισμοί αυτοί μεταφράζονται σε ζήτηση και σε επενδυτικό ενδιαφέρον, που θα έχουν αντίκτυπο στην ανάπτυξη και στο Χρηματιστήριο Αθηνών.
Πρώτος στόχος είναι η εκταμίευση των πρώτων κονδυλίων από το Ταμείο Ανάκαμψης. Δεύτερος στόχος η επίτευξη μονοψήφιων ποσοστών κόκκινων δανείων, που αποτελεί κρίσιμο σκαλοπάτι για την αναβάθμιση των τραπεζών και της ελληνικής οικονομίας σε επενδυτική βαθμίδα. Τρίτος στόχος η πραγματοποίηση των εκκρεμοτήτων από την εποχή των Μνημονίων ώστε η Ελλάδα να βγει από την αυξημένη επιτήρηση. Επίσης, κριτήριο για αναβάθμιση σε επενδυτική βαθμίδα. Τέταρτος στόχος η άντληση κεφαλαίων από τις αγορές, εμπροσθοβαρώς, τόσο από το Δημόσιο όσο και από τις τράπεζες, προκειμένου να επωφεληθούν από τα χαμηλά επιτόκια. Πέμπτος στόχος η πραγματοποίηση επενδύσεων τουλάχιστον 5 δισ. ευρώ μέχρι το τέλος του έτους, μέσω του Ταμείου Ανάκαμψης.
Επίσης, οι τράπεζες έχουν το συνήθειο να μιλάνε με νούμερα. Για παράδειγμα, έχουν υπολογίσει πόσα κεφάλαια μπορούν να επενδυθούν στην ελληνική αγορά ακινήτων πριν δημιουργηθεί φούσκα. Η μελέτη αυτή έχει γίνει από μία από τις συστημικές τράπεζες, λαμβάνοντας υπόψη τον οικονομικό κύκλο και τις χρηματοδοτήσεις ανά τομέα. Το μοντέλο υπέδειξε ότι η αγορά κατοικιών επιδέχεται χρηματοδοτήσεις έως 15 δισ. ευρώ. Για το 2022 εκτιμάται ότι στο ελληνικό real estate θα εισρεύσουν τουλάχιστον 1,25 δισ. ευρώ, μόνο από τα νοικοκυριά και τα στεγαστικά δάνεια. Σε αυτά δεν περιλαμβάνονται επιπλέον εισροές 3 δισ. ευρώ από το Ταμείο Ανάκαμψης μέχρι το 2026.
Αντίστοιχοι υπολογισμοί έχουν γίνει από όλες τις τράπεζες για τις επενδύσεις ανά κλάδο, τόσο μέσω του Ταμείου Ανάκαμψης όσο και λόγω των επικείμενων ντιλ.

Πρώτο τρίμηνο
Στο πρώτο τρίμηνο του 2022 αναμένονται τα πρώτα κονδύλια από το Ταμείο Ανάκαμψης, το πιθανότερο προς τον Μάρτιο, ύψους 3,7 δισ. ευρώ. Το Ταμείο Ανάκαμψης, πέρα από τις χρηματοδοτήσεις, τις επιδοτήσεις και την κινητοποίηση κεφαλαίων, θα επιφέρει νέες ανάγκες για δάνεια ακόμα και από κλάδους που δεν σχετίζονται με το συγκεκριμένο πρόγραμμα. Πρόκειται για τον πολλαπλασιαστή τον οποίο οι τράπεζες έχουν υπολογίσει σε 10 δισ. ευρώ μέχρι το 2024. Σε αυτά τα 10 δισ. περιλαμβάνονται και οι χρηματοδοτικές ανάγκες νοικοκυριών, κυρίως για στεγαστικά δάνεια, αλλά και για καταναλωτικά, με κύρια αγορά-στόχο τα αυτοκίνητα, και μάλιστα τα ηλεκτροκίνητα. Επίσης, θα υπάρξει ζήτηση για προγράμματα “Εξοικονομώ”.
Όλα αυτά σημαίνουν ότι παράλληλοι κλάδοι και επαγγέλματα, όπως κατασκευές, προμηθευτές και πελάτες των μεγάλων επιχειρήσεων που θα ευνοηθούν αρχικά από τα κονδύλια του Ταμείου Ανάκαμψης θα βγουν επίσης κερδισμένοι. Ενδεικτικά, οι επενδύσεις στην αγορά ακινήτων πρόκειται να ξεπεράσουν τα 1,2 δισ. ευρώ το 2022, μόνο μέσα από τα στεγαστικά δάνεια των νοικοκυριών. Οι προβλέψεις των τραπεζών για την ελληνική αγορά ακινήτων υπολογίζει μέσο ρυθμό ανάπτυξης 4%-5% το 2022. Σε αυτόν τον ρυθμό θα κινηθεί τουλάχιστον μέχρι το 2027. Από την ανάλυση των μοντέλων τους, ο μονοψήφιος ρυθμός ανάπτυξης είναι αυτός που θα κρατήσει το ελληνικό real estate μακριά από φαινόμενα φούσκας. Ένας άλλος παράγοντας είναι η αύξηση της προσφοράς με τη δημιουργία νέων κατασκευών που είχαν παγώσει σε όλη τη διάρκεια της κρίσης που ξεκίνησε το 2008.
Ήδη οι τράπεζες έχουν μετρήσει τις επενδύσεις σε κάθε κλάδο, σύμφωνα με τις επαφές που έχουν κάνει με τους επιχειρηματίες. Τα μεγαλύτερα ποσά θα επενδυθούν στην ενέργεια, και συγκεκριμένα σε πράσινες μορφές και σε τεχνολογίες αποθήκευσης ενέργειας. Συνολικά υπολογίζονται επενδύσεις 6 δισ. ευρώ μέχρι το 2026. Ο άλλος μεγάλος κλάδος με τις υψηλότερες επενδύσεις είναι εκείνος της ναυτιλίας, όπου θα κινητοποιηθούν συνολικά κεφάλαια 10 δισ.
Επίσης, από τις προκρατήσεις του πρώτου τριμήνου θα διαφανεί η πορεία του τουρισμού, όπου οι επενδύσεις μέσω του Ταμείου Ανάκαμψης υπολογίζονται σε 4 δισ. ευρώ. Εάν επιβεβαιωθεί ότι στο πρώτο τρίμηνο οι προκρατήσεις θα ξεπεράσουν το 65% της διαθεσιμότητας, τότε οι εισπράξεις θα ξεπεράσουν εκείνες του 2019 και θα προσδώσουν στον προβλεπόμενο ρυθμό ανάπτυξης τουλάχιστον μία ποσοστιαία μονάδα, η οποία μπορεί να αυξηθεί περαιτέρω εφόσον υλοποιηθούν οι επενδύσεις του Ταμείου Ανάκαμψης βάσει προγράμματος. Αντίστοιχα, στις υποδομές, περιλαμβανομένων των ιδιωτικοποιήσεων, περιμένουν επενδύσεις 5 δισ. ευρώ μέχρι το 2026 και στη βιομηχανία και μεταποίηση 4 δισ.
Δεύτερο τρίμηνο
Από τον Απρίλιο μέχρι τον Μάιο το ενδιαφέρον εστιάζεται σε όλες τις απαραίτητες κινήσεις για την επίσπευση της αναβάθμισης της ελληνικής οικονομίας. Από την πλευρά τους, οι τέσσερις συστημικές τράπεζες θα έχουν μειώσει τα κόκκινα δάνεια σε μονοψήφιο ποσοστό.
Το κυριότερο στοίχημα είναι η εκπλήρωση των υποχρεώσεων που έχει αναλάβει η ελληνική κυβέρνηση προκειμένου να βγει από την ενισχυμένη επιτήρηση. Τραπεζίτες και κυβέρνηση έχουν ήδη συμφωνήσει σε κοινό αφήγημα προς τους ξένους επενδυτές προκειμένου να πείσουν και να επισπεύσουν την επενδυτική βαθμίδα από τους οίκους αξιολόγησης.
Ταυτόχρονα, οι τράπεζες θα έχουν προχωρήσει σε συνολικές αντλήσεις κεφαλαίων, μέσω ομολογιακών, κυρίως, εκδόσεων, συνολικού ύψους 2 δισ. ευρώ.
Κάτι αντίστοιχο αναμένεται από το ελληνικό Δημόσιο, το οποίο προγραμματίζει συνολικές εκδόσεις 14 δισ. ευρώ. Η εμπροσθοβαρής κίνηση γίνεται προκειμένου να επωφεληθούν από τα χαμηλά επιτόκια, όσο αυτά δεν απειλούνται σοβαρά από τον πληθωρισμό και από αλλαγή της νομισματικής πολιτικής της ΕΚΤ.
Ωστόσο δεν σκέφτονται να εξαντλήσουν όλες τις εκδόσεις στο πρώτο μισό του έτους. Το σκεπτικό τους ίσως αποτελεί έμπνευση με επενδυτική σημασία. Ο πρώτος λόγος είναι ότι αναμένεται παγκοσμίως μεγάλη ζήτηση σε κεφάλαια κατά τις αρχές του 2022. Επομένως, ένα μέρος των κεφαλαίων μπορεί να αναζητηθεί στο δεύτερο μισό ή προς τα τέλη του 2022. Η πιθανή αύξηση του κόστους χρήματος στο δεύτερο εξάμηνο εκτιμάται ότι θα αντισταθμιστεί μερικώς από την προεξόφληση της αναβάθμισης σε επενδυτική βαθμίδα. Η λέξη “μερικώς” χρησιμοποιείται από τις τράπεζες διότι τα μοντέλα τους δείχνουν ότι ήδη στα ελληνικά ομόλογα και τις ελληνικές μετοχές η αναβάθμιση σε επενδυτική βαθμίδα έχει σχεδόν προεξοφληθεί από τις αγορές και τους ξένους επενδυτές. Αυτό φαίνεται πιο έκδηλα από τα επιτόκια και τις αποδόσεις των εταιρικών ομολόγων που εκδίδονται. Επίσης, από το risk premium που αντικατοπτρίζεται στο ταμπλό του Χρηματιστηρίου Αθηνών.
Τρίτο τρίμηνο
Με το βλέμμα στην πορεία του τουρισμού, τράπεζες και κυβέρνηση προσδοκούν αναθεώρηση προς τα πάνω του ρυθμού ανάπτυξης της ελληνικής οικονομίας, κάτι που θα διευκολύνει τόσο τη δημοσιονομική πολιτική όσο και τη διαχείριση του δημόσιου χρέους. Καταλυτικό παράγοντα αποτελεί η αναμενόμενη υποχώρηση του πληθωρισμού, του ενεργειακού κόστους και της πανδημίας.
Τέταρτο τρίμηνο
Πρόκειται, ίσως, για το πιο κρίσιμο τρίμηνο του έτους. Είναι αυτό κατά το οποίο τράπεζες και ελληνική κυβέρνηση θα πρέπει να δείξουν επενδύσεις που θα έχουν πραγματοποιηθεί μέσω του Ταμείου Ανάκαμψης, έναν υψηλό ρυθμό ανάπτυξης και διάψευση των προβλέψεων για νέα κόκκινα δάνεια και επιδείνωση της αγοράς εργασίας.
Στο τέλος του τέταρτου τριμήνου οι αισιόδοξες φωνές δεν αποκλείουν την αναβάθμιση της ελληνικής οικονομίας σε επενδυτική βαθμίδα και την ένταξη των ελληνικών ομολόγων στο QE και το APP της ΕΚΤ. Πάντως, οι περισσότερες γνώμες από τις τράπεζες συγκλίνουν στην εκτίμηση ότι η αναβάθμιση είναι πιθανότερη μέσα στο 2023.

Κίνδυνοι και ανατροπές
Οι κυριότεροι κίνδυνοι, όπως, άλλωστε επισημαίνουν Τράπεζα της Ελλάδος και άλλοι οργανισμοί, εντοπίζονται στους εξής τομείς:
-Πρώτον, έξαρση της πανδημίας, με παραμονή του πληθωρισμού και των υψηλών τιμών ενέργειας, που θα επηρεάσουν την οικονομική δραστηριότητα και τη ζήτηση.
-Δεύτερον, εκτίναξη του ελλείμματος ισοζυγίου λόγω υψηλής εσωτερικής ζήτησης (εισαγωγές), που θα ροκανίσουν την ανάπτυξη και θα βάλουν φωτιά στον πληθωρισμό.
-Τρίτον, καθυστερήσεις και αναποτελεσματικότητα στην εκταμίευση και αξιοποίηση των κονδυλίων του Ταμείου Ανάκαμψης.
-Τέταρτον, εμφάνιση των προβλημάτων της ελληνικής οικονομίας με την απόσυρση των μέτρων στήριξης, με πρώτο θύμα την αγορά εργασίας και την αύξηση των κόκκινων δανείων.
-Πέμπτον, υψηλή εξάρτηση των τραπεζών από κρατικά ομόλογα και από αναβαλλόμενη φορολογία, δηλαδή αυξημένη διασύνδεση με το κράτος. Μια αύξηση των αποδόσεων και πτώση των τιμών των ομολόγων θα προκαλέσει τεράστιες ζημιές στις αποτιμήσεις των χαρτοφυλακίων ομολόγων των τραπεζών, που σήμερα κατέχουν τίτλους 30 δισ. ευρώ.

Επενδυτική στρατηγική
Μέχρι τώρα το βασικό σενάριο αναλυτών και αγορών συνηγορεί ότι και το 2022 οι ρυθμοί ανάπτυξης θα είναι χαμηλότεροι του 2021, αλλά και σημαντικά ανώτεροι των μακροχρόνιων. Ένα τέτοιο σενάριο θα παρέμενε θετικό για μετοχές και εταιρικά ομόλογα, και για ομόλογα αναδυόμενων χωρών.
Ο παράγοντας “πληθωρισμός” έχει αρχίσει να διαφαίνεται ως μη παροδικό φαινόμενο, με αποτέλεσμα να συντελείται μια μετατόπιση της ρητορικής των περισσότερων κεντρικών τραπεζών προς το αυστηρότερο. Η μετατόπιση αυτή έχει έως τώρα περιορισμένο αντίκτυπο στις αγορές και στο στάδιο αυτό δεν παρατηρούμε τη μεταβλητότητα που θα μπορούσε να εκδηλωθεί, λόγω προσδοκιών μείωσης ρευστότητας, στο παρόν υπερμοχλευμένο και υπεραισιόδοξο οικονομικό περιβάλλον.
Στις ομολογιακές αγορές παρατηρούνται πιέσεις οι οποίες είναι ακόμη ήπιες, δεδομένης της δυναμικής της ανάπτυξης και του πληθωρισμού. Η περιορισμένη ανοδική αντίδραση στις αποδόσεις των μακροπρόθεσμων κυρίως ομολόγων πιθανόν εξηγείται από την πιθανή απειλή για στασιμοπληθωρισμό, αλλά όχι με την έννοια του φαινομένου ταυτόχρονης ύφεσης και πληθωρισμού της δεκαετίας του ‘70. Έτσι, το 2022 υπάρχει ο κίνδυνος μιας απότομης επιβράδυνσης κάτω από τη μακροχρόνια τάση για την ανάπτυξη, με τον πληθωρισμό να διατηρείται υψηλοτέρα. Το σενάριο αυτό δεν θα ήταν θετικό για μετοχές και ομόλογα υψηλού ρίσκου.
Πάντως, οι προσδοκίες για την εταιρική κερδοφορία παραμένουν ικανοποιητικές, ενώ παράλληλα η ρευστότητα παραμένει υψηλή. Δεδομένης της τάσης αυτής, θα μπορούσε να επιλεγεί μια αμυντική επενδυτική στρατηγική, λόγω των ανησυχιών για τον πληθωρισμό. Στις επιλογές μετοχών, αυτές μπορούν να επικεντρωθούν σε κλάδους και χώρες που επωφελούνται από την παρατηρούμενη άνοδο των τιμών ενέργειας και των αποδόσεων των ομολόγων.
Στην αγορά συναλλάγματος, το δολάριο έχει ενδυναμώσει κατά περίπου 5%, καθώς ο πληθωρισμός στις ΗΠΑ εμφανίζεται εντονότερος σε σχέση με αυτόν στις υπόλοιπες ανεπτυγμένες χώρες. Η δυναμική του δολαρίου παραμένει ανοδική και οι αναλυτές αναμένουν ότι αυτό θα συνεχιστεί βραχυπρόθεσμα. Το αμερικανικό νόμισμα, όμως, αρχίζει να εμφανίζεται μακροπρόθεσμα ακριβό.
Τα εμπορεύματα διατηρούν σημαντική ανοδική δυναμική, κυρίως λόγω προβλημάτων στην πλευρά της προσφοράς και σε θέματα εφοδιαστικής αλυσίδας, αλλά και εξαιτίας γεωπολιτικών γεγονότων που είναι δύσκολο να εκτιμηθούν. Τα θεμελιώδη μεγέθη οδηγούν τους αναλυτές των μεγαλύτερων οίκων και τραπεζών στο συμπέρασμα ότι πιθανότερη είναι μια πτωτική κίνηση.
capital.gr
Οικονομία
Η Ινδία στρέφεται σε Κατάρ και Κόλπο για την ενεργειακή της μετάβαση – Στόχος κεφάλαια για διυλιστήρια και ασφάλεια εφοδιασμού
Το Νέο Δελχί αναζητά συμμετοχή κρατικών επενδυτικών ταμείων του Κόλπου σε ενεργειακές υποδομές – Στο επίκεντρο το Κατάρ, η Saudi Arabia και τα ΗΑΕ
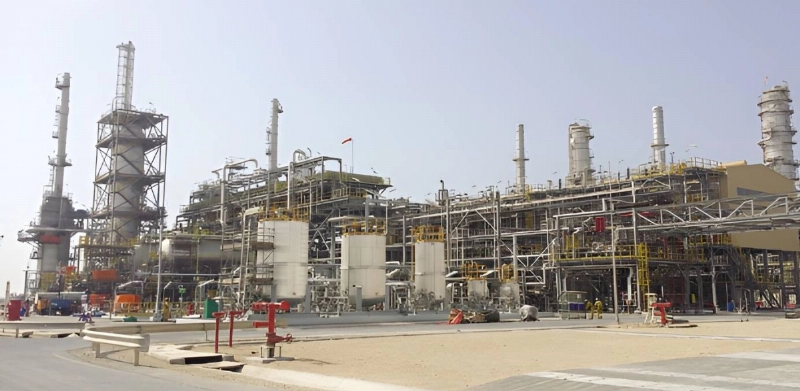
Η Ινδία επιταχύνει την προσπάθειά της να προσελκύσει κεφάλαια από το Κατάρ και άλλες χώρες του Κόλπου για τη χρηματοδότηση της μεγάλης αναβάθμισης του ενεργειακού της τομέα, με βασικό στόχο την επέκταση της διυλιστικής ικανότητας και τη μακροπρόθεσμη ενίσχυση της ενεργειακής ασφάλειας της χώρας.
Σύμφωνα με στοιχεία που παρουσιάζει η Gulf Times, οι ινδικές αρχές επιδιώκουν μεγαλύτερη συμμετοχή κρατικών επενδυτικών ταμείων της Μέσης Ανατολής σε έργα του downstream τομέα, δηλαδή σε διύλιση, επεξεργασία και υποδομές που βρίσκονται στο τελικό στάδιο της ενεργειακής αλυσίδας.
Η κίνηση εντάσσεται στον ευρύτερο σχεδιασμό του Νέου Δελχί να αυξήσει τη συνολική εθνική διυλιστική ικανότητα από περίπου 5,4 εκατομμύρια βαρέλια ημερησίως σε περισσότερα από 6,2 εκατομμύρια βαρέλια, προκειμένου να καλυφθεί η αυξανόμενη εγχώρια ζήτηση καυσίμων.
Ενδιαφέρον από Σαουδική Αραβία και ΗΑΕ
Ο Ινδός υπουργός Πετρελαίου και Φυσικού Αερίου Hardeep Singh Puri είχε δηλώσει ήδη τον προηγούμενο μήνα ότι μεγάλοι ενεργειακοί παραγωγοί της περιοχής, μεταξύ των οποίων η Σαουδική Αραβία και τα Ηνωμένα Αραβικά Εμιράτα, έχουν εκφράσει ισχυρό ενδιαφέρον για επενδύσεις στον ινδικό τομέα διύλισης.
Η σημασία αυτών των κεφαλαίων είναι διπλή.
Από τη μία πλευρά, η Ινδία αποκτά πρόσβαση σε μακροπρόθεσμη χρηματοδότηση για έργα πολύ μεγάλης κλίμακας.
Από την άλλη, οι χώρες του Κόλπου αποκτούν άμεση συμμετοχή σε μία από τις ταχύτερα αναπτυσσόμενες αγορές ενέργειας στον κόσμο.
Το Κατάρ μπαίνει βαθύτερα στην εξίσωση
Παράλληλα με τη Σαουδική Αραβία και τα ΗΑΕ, το Νέο Δελχί διευρύνει την οικονομική και ενεργειακή προσέγγισή του με το Κατάρ.
Τον Απρίλιο του 2026, κατά τη διάρκεια διήμερης επίσκεψής του στη Ντόχα, ο Hardeep Singh Puri συναντήθηκε με τον υπουργό Επικρατείας για Ενεργειακές Υποθέσεις και διευθύνοντα σύμβουλο της QatarEnergy, Saad Sherida al-Kaabi.
Οι συνομιλίες επικεντρώθηκαν στις στρατηγικές ενεργειακές σχέσεις, στο εμπόριο, στις επενδύσεις και στην ασφάλεια των θαλάσσιων εφοδιαστικών αλυσίδων.
Ιδιαίτερη έμφαση δόθηκε στη σταθερότητα των παγκόσμιων ενεργειακών ροών και στη διατήρηση της απρόσκοπτης θαλάσσιας εμπορικής δραστηριότητας σε περιόδους περιφερειακών κρίσεων.
Από τις αγορές LNG στις κοινές επενδύσεις
Η σχέση Ινδίας–Κατάρ στηριζόταν παραδοσιακά στις μακροχρόνιες συμφωνίες για προμήθεια υγροποιημένου φυσικού αερίου.
Αυτή η σχέση, όμως, φαίνεται ότι διευρύνεται.
Ο διμερής διάλογος μετατοπίζεται σταδιακά από μια απλή σχέση αγοραστή–προμηθευτή προς ένα μοντέλο αμοιβαίας συμμετοχής σε ενεργειακά περιουσιακά στοιχεία.
Χαρακτηριστικό παράδειγμα αποτελεί η συμφωνία της Petronet LNG με την QatarEnergy για προμήθεια 7,5 εκατομμυρίων τόνων LNG ετησίως, στο πλαίσιο μακροχρόνιας συνεργασίας που παραμένει βασικός πυλώνας των ενεργειακών σχέσεων των δύο χωρών.
Το Νέο Δελχί επιδιώκει πλέον το επόμενο βήμα: όχι μόνο να αγοράζει καταριανό αέριο, αλλά να προσελκύσει καταριανά κεφάλαια σε ινδικά διυλιστήρια, δίκτυα και ενεργειακές υποδομές.
Ο ρόλος της Qatar Investment Authority
Η παρουσία του Κατάρ στην ινδική ενεργειακή αγορά δεν ξεκινά τώρα.
Η Qatar Investment Authority (QIA) έχει ήδη πραγματοποιήσει σημαντικές επενδύσεις σε ινδικές εταιρείες ενέργειας και κοινής ωφέλειας.
Τον Φεβρουάριο του 2020 απέκτησε ποσοστό 25,1% στην Adani Electricity Mumbai Limited έναντι περίπου 450 εκατ. δολαρίων.
Τον Αύγουστο του 2023 προχώρησε σε νέα επένδυση, αποκτώντας 2,68% της Adani Green Energy Limited έναντι περίπου 500 εκατ. δολαρίων.
Οι κινήσεις αυτές δείχνουν ότι το καταριανό κρατικό επενδυτικό ταμείο έχει ήδη αποκτήσει επιχειρησιακή παρουσία σε κρίσιμα τμήματα της ινδικής ενεργειακής αγοράς.
Τον Απρίλιο του 2026, ο διοικητής της Κεντρικής Τράπεζας του Κατάρ και πρόεδρος της QIA, Sheikh Bandar bin Mohammed bin Saoud al-Thani, είχε συνάντηση με τον εκτελεστικό διευθυντή της Adani Green Energy, Sagar Adani, με αντικείμενο τις εξελίξεις στις διεθνείς αγορές και τις επενδυτικές προοπτικές.
Θεσμική θωράκιση των επενδύσεων
Ινδία και Κατάρ έχουν ήδη δημιουργήσει μηχανισμούς που διευκολύνουν πιο οργανωμένες επενδυτικές ροές.
Η Joint Task Force on Investment έχει συσταθεί για να εξετάζει επενδυτικές ευκαιρίες σε υποδομές, τεχνολογία και ενέργεια.
Η πρώτη συνεδρίαση της κοινής ομάδας πραγματοποιήθηκε στο Νέο Δελχί τον Ιούνιο του 2024.
Παράλληλα, οι δύο χώρες διαθέτουν εδώ και χρόνια φορολογικό πλαίσιο μέσω της συμφωνίας αποφυγής διπλής φορολογίας, στοιχείο που μειώνει τα εμπόδια για διασυνοριακές επενδύσεις.
Εμπόριο άνω των 13 δισ. δολαρίων
Η οικονομική σχέση είναι ήδη σημαντική.
Το διμερές εμπόριο είχε φτάσει περίπου τα 13,46 δισ. δολάρια το 2023, με την Ινδία να αποτελεί τον δεύτερο μεγαλύτερο εμπορικό εταίρο του Κατάρ.
Οι καταριανές εξαγωγές προς την Ινδία περιλαμβάνουν κυρίως LNG, LPG, χημικά, πετροχημικά, πλαστικά και αλουμίνιο.
Αντίστοιχα, η Ινδία εξάγει προς το Κατάρ δημητριακά, προϊόντα χαλκού, σίδηρο και χάλυβα, λαχανικά, μπαχαρικά, ηλεκτρολογικό εξοπλισμό, δομικά υλικά και κλωστοϋφαντουργικά προϊόντα.
Γιατί η Ινδία χρειάζεται τον Κόλπο
Το πραγματικό βάθος της στρατηγικής φαίνεται από τις προβλέψεις για τη μελλοντική ενεργειακή ζήτηση της Ινδίας.
Η χώρα αναμένεται να ευθύνεται για περίπου το 25% της αύξησης της παγκόσμιας ενεργειακής ζήτησης μέσα στις επόμενες δύο δεκαετίες.
Αυτό σημαίνει ότι το Νέο Δελχί δεν μπορεί να στηρίζεται αποκλειστικά σε παραδοσιακές εμπορικές σχέσεις εισαγωγής πετρελαίου και φυσικού αερίου.
Χρειάζεται κεφάλαια, υποδομές, πρόσβαση σε παραγωγούς και μακροχρόνιες στρατηγικές συμμαχίες.
Οι χώρες του Κόλπου διαθέτουν ακριβώς αυτά τα χαρακτηριστικά: τεράστια επενδυτικά αποθέματα, ενεργειακή ισχύ και μακρά εμπειρία στην πετρελαϊκή και αεριοπαραγωγική αλυσίδα.
Μια νέα ενεργειακή γεωοικονομία
Η κίνηση της Ινδίας δείχνει ότι η ενεργειακή μετάβαση δεν σημαίνει απαραίτητα απομάκρυνση από τα συμβατικά καύσιμα.
Αντιθέτως, για μια οικονομία του μεγέθους και της ταχύτητας ανάπτυξης της Ινδίας, η μετάβαση απαιτεί ταυτόχρονα περισσότερη διύλιση, περισσότερες υποδομές, σταθερές προμήθειες LNG και μεγαλύτερη διαφοροποίηση των επενδυτικών πηγών.
Σε αυτό το πλαίσιο, το Κατάρ και ο ευρύτερος Κόλπος μετατρέπονται όχι μόνο σε προμηθευτές ενέργειας, αλλά και σε μετόχους της ίδιας της ενεργειακής ανάπτυξης της Ινδίας.
Και αυτό δημιουργεί μια βαθύτερη στρατηγική αλληλεξάρτηση ανάμεσα στο Νέο Δελχί και τις μοναρχίες του Κόλπου, με επιπτώσεις που ξεπερνούν την ενέργεια και αγγίζουν πλέον την οικονομία, τη ναυσιπλοΐα και τη γεωπολιτική της ευρύτερης περιοχής.
Οικονομία
Ινδικός κολοσσός επενδύει 18 δισ. δολάρια στις ΗΠΑ – Ο Τραμπ ανακοίνωσε το μεγαλύτερο χαλυβουργείο στην αμερικανική ιστορία
Μία από τις μεγαλύτερες ινδικές βιομηχανικές επενδύσεις που έχουν πραγματοποιηθεί στις Ηνωμένες Πολιτείες ανακοίνωσε ο Ντόναλντ Τραμπ, παρουσιάζοντας σχέδιο του ομίλου Essar για επενδύσεις συνολικού ύψους 18 δισ. δολαρίων, με επίκεντρο την κατασκευή γιγαντιαίου χαλυβουργείου στην Αϊόβα.
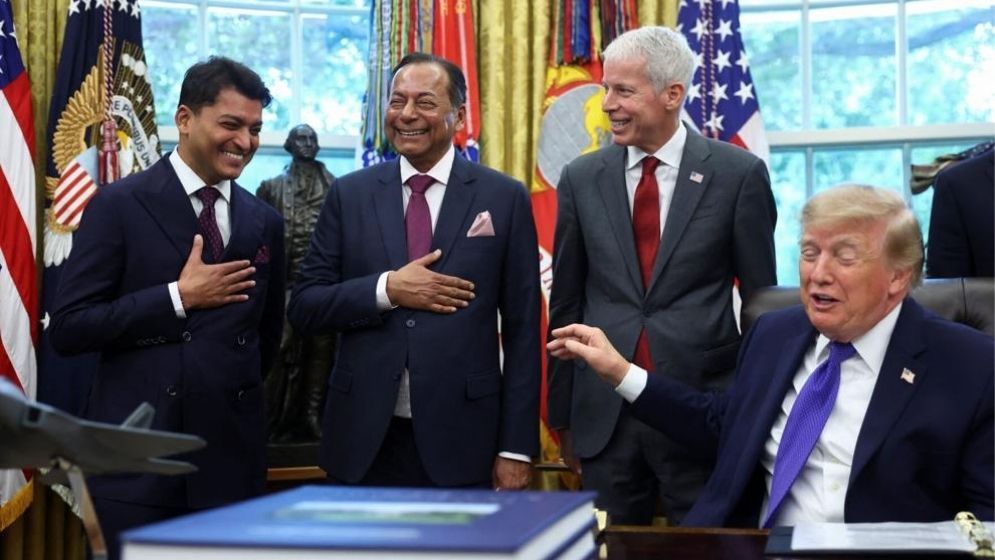
Το νέο εργοστάσιο, προϋπολογισμού περίπου 15 δισ. δολαρίων, θα αναπτυχθεί από την Mesabi Metallics, αμερικανική θυγατρική του ινδικού ομίλου Essar, και σύμφωνα με τον Αμερικανό πρόεδρο φιλοδοξεί να αποτελέσει το μεγαλύτερο συγκρότημα παραγωγής χάλυβα στην ιστορία των Ηνωμένων Πολιτειών.
Η ανακοίνωση έγινε στον Λευκό Οίκο, παρουσία στελεχών της οικογένειας Ruia, που ελέγχει τον όμιλο Essar.
Ο Τραμπ χαρακτήρισε το έργο «το μεγαλύτερο εργοστάσιο χάλυβα στην αμερικανική ιστορία», υποστηρίζοντας ότι θα αποτελέσει ακόμη ένα δείγμα επιστροφής της βαριάς βιομηχανίας στις ΗΠΑ.
Παραγωγή έως 10 εκατ. τόνους χάλυβα τον χρόνο
Σύμφωνα με τον σχεδιασμό, η παραγωγή αναμένεται να ξεκινήσει το 2030.
Το συγκρότημα προβλέπεται αρχικά να παράγει περίπου 7,5 εκατομμύρια τόνους χάλυβα ετησίως, με τελικό στόχο δυναμικότητας που θα φθάνει τα 10 εκατομμύρια τόνους τον χρόνο.
Ιδιαίτερη σημασία έχει το γεγονός ότι το σχέδιο βασίζεται στη δημιουργία μιας σχεδόν πλήρως καθετοποιημένης αμερικανικής αλυσίδας παραγωγής.
Το σιδηρομετάλλευμα θα προέρχεται από τις εγκαταστάσεις της Mesabi Metallics στη Μινεσότα και θα μεταφέρεται στην Αϊόβα για την παραγωγή χάλυβα, ενισχύοντας τη σύνδεση εξόρυξης, επεξεργασίας και τελικής βιομηχανικής παραγωγής εντός των Ηνωμένων Πολιτειών.
Η Mesabi έχει ήδη επενδύσει περισσότερα από 2,5 δισ. δολάρια στις δραστηριότητές της στη Μινεσότα.
Χιλιάδες θέσεις εργασίας
Το έργο αναμένεται να δημιουργήσει τουλάχιστον 1.750 μόνιμες θέσεις εργασίας, ενώ κατά τη διάρκεια της κατασκευής υπολογίζεται ότι θα υποστηριχθούν έως και 6.000 θέσεις εργασίας.
Σύμφωνα με τις εκτιμήσεις που παρουσιάστηκαν κατά την ανακοίνωση, η συνολική οικονομική επίδραση του έργου μπορεί να φτάσει περίπου τα 95 δισ. δολάρια κατά την πρώτη δεκαετία λειτουργίας του.
Τραμπ: Οι δασμοί φέρνουν τα εργοστάσια πίσω στις ΗΠΑ
Ο Αμερικανός πρόεδρος συνέδεσε άμεσα την επένδυση με την εμπορική πολιτική της κυβέρνησής του και ειδικότερα με τους υψηλούς δασμούς στις εισαγωγές χάλυβα.
Η κυβέρνηση Τραμπ παρουσιάζει τις επενδύσεις αυτές ως απόδειξη ότι οι εμπορικοί φραγμοί ωθούν ξένες εταιρείες να μεταφέρουν παραγωγική δραστηριότητα στο αμερικανικό έδαφος.
Ο Τραμπ υποστήριξε ότι η αμερικανική χαλυβουργία «επιστρέφει δυναμικά», αποδίδοντας σημαντικό μέρος αυτής της εξέλιξης στην πολιτική προστασίας της εγχώριας παραγωγής.
Η ανακοίνωση πραγματοποιείται παράλληλα με ευρύτερες αμερικανικές πρωτοβουλίες για την αντιμετώπιση της παγκόσμιας υπερπαραγωγής χάλυβα, με την Ουάσιγκτον να πιέζει και άλλες χώρες να υιοθετήσουν αυστηρότερα εμπορικά μέτρα απέναντι σε παραγωγούς με μεγάλη πλεονάζουσα παραγωγική ικανότητα.
Κρίσιμος ο χάλυβας για άμυνα και βιομηχανία
Η επένδυση έχει ευρύτερη στρατηγική σημασία, καθώς ο χάλυβας αποτελεί βασικό υλικό για μια σειρά κρίσιμων τομέων της αμερικανικής οικονομίας και εθνικής ασφάλειας.
Η παραγωγή του νέου εργοστασίου προορίζεται μεταξύ άλλων να καλύψει ανάγκες:
- της αμυντικής βιομηχανίας,
- της ναυπηγικής,
- της αυτοκινητοβιομηχανίας,
- του ενεργειακού τομέα,
- των κατασκευών και μεγάλων υποδομών,
- καθώς και της βιομηχανίας μηχανημάτων και οικιακού εξοπλισμού.
Ο διευθύνων σύμβουλος της Mesabi Metallics, Joe Broking, χαρακτήρισε το σχέδιο σημαντικό βήμα για τον αμερικανικής παραγωγής χάλυβα, δίνοντας ιδιαίτερη έμφαση στην ανάγκη εγχώριας τροφοδοσίας στρατηγικών βιομηχανιών.
Η Essar και η διεθνής επέκταση
Ο όμιλος Essar ιδρύθηκε στην Ινδία το 1969 από τους αδελφούς Shashi και Ravi Ruia και εξελίχθηκε σε έναν από τους σημαντικούς βιομηχανικούς ομίλους της χώρας, με δραστηριότητες στους τομείς της ενέργειας, των μετάλλων, των εξορύξεων, της τεχνολογίας και των υποδομών.
Ο όμιλος έχει αναπτύξει μεγάλα βιομηχανικά περιουσιακά στοιχεία στην Ινδία, ενώ έχει πραγματοποιήσει σημαντικές επενδύσεις και εκτός χώρας.
Στις Ηνωμένες Πολιτείες, η Mesabi Metallics έχει παρουσία στη Μινεσότα από το 2007 και ελέγχει σημαντικά αποθέματα σιδηρομεταλλεύματος.
Το σχέδιο των 18 δισ. δολαρίων σηματοδοτεί πλέον μία σαφή αναβάθμιση της παρουσίας του ινδικού ομίλου στις ΗΠΑ, αλλά ταυτόχρονα εντάσσεται και στη γενικότερη αμερικανική προσπάθεια επαναφοράς κρίσιμων παραγωγικών αλυσίδων στο εσωτερικό της χώρας.
Και πολιτική διάσταση ενόψει ενδιάμεσων εκλογών
Η επιλογή της Αϊόβα έχει και πολιτική βαρύτητα, καθώς η ανακοίνωση έρχεται λίγες εβδομάδες πριν από τις αμερικανικές ενδιάμεσες εκλογές του Νοεμβρίου.
Στην παρουσίαση συμμετείχαν στελέχη των Ρεπουμπλικανών από την Αϊόβα, ενώ ο Τραμπ δήλωσε ότι σχεδιάζει να πραγματοποιήσει προεκλογική συγκέντρωση στην Πολιτεία.
Το Reuters σημειώνει ότι η κυβέρνηση προβάλλει το έργο ως σημαντική επιτυχία της βιομηχανικής της πολιτικής, σε μια περίοδο κατά την οποία η οικονομία και η εγχώρια παραγωγή βρίσκονται ψηλά στην ατζέντα της προεκλογικής αντιπαράθεσης.
Το μέγεθος πάντως της σχεδιαζόμενης επένδυσης υπερβαίνει την άμεση πολιτική συγκυρία: εφόσον το έργο υλοποιηθεί στον προβλεπόμενο χρόνο και στην ανακοινωθείσα κλίμακα, η Essar και η Mesabi Metallics θα αποκτήσουν κομβικό ρόλο στην αμερικανική εφοδιαστική αλυσίδα χάλυβα, από την εξόρυξη του μεταλλεύματος μέχρι την τελική παραγωγή.
Αναλύσεις
CPEC 2.0 and Pakistan’s Digital Dependency on China
The second phase of the China-Pakistan Economic Corridor is no longer just an infrastructure story. As Chinese technology becomes embedded in Pakistan’s telecom, AI, surveillance and cloud ecosystems, CPEC 2.0 is emerging as a test case for a wider geopolitical question: can a state modernise digitally without surrendering strategic control over its data and technological architecture?
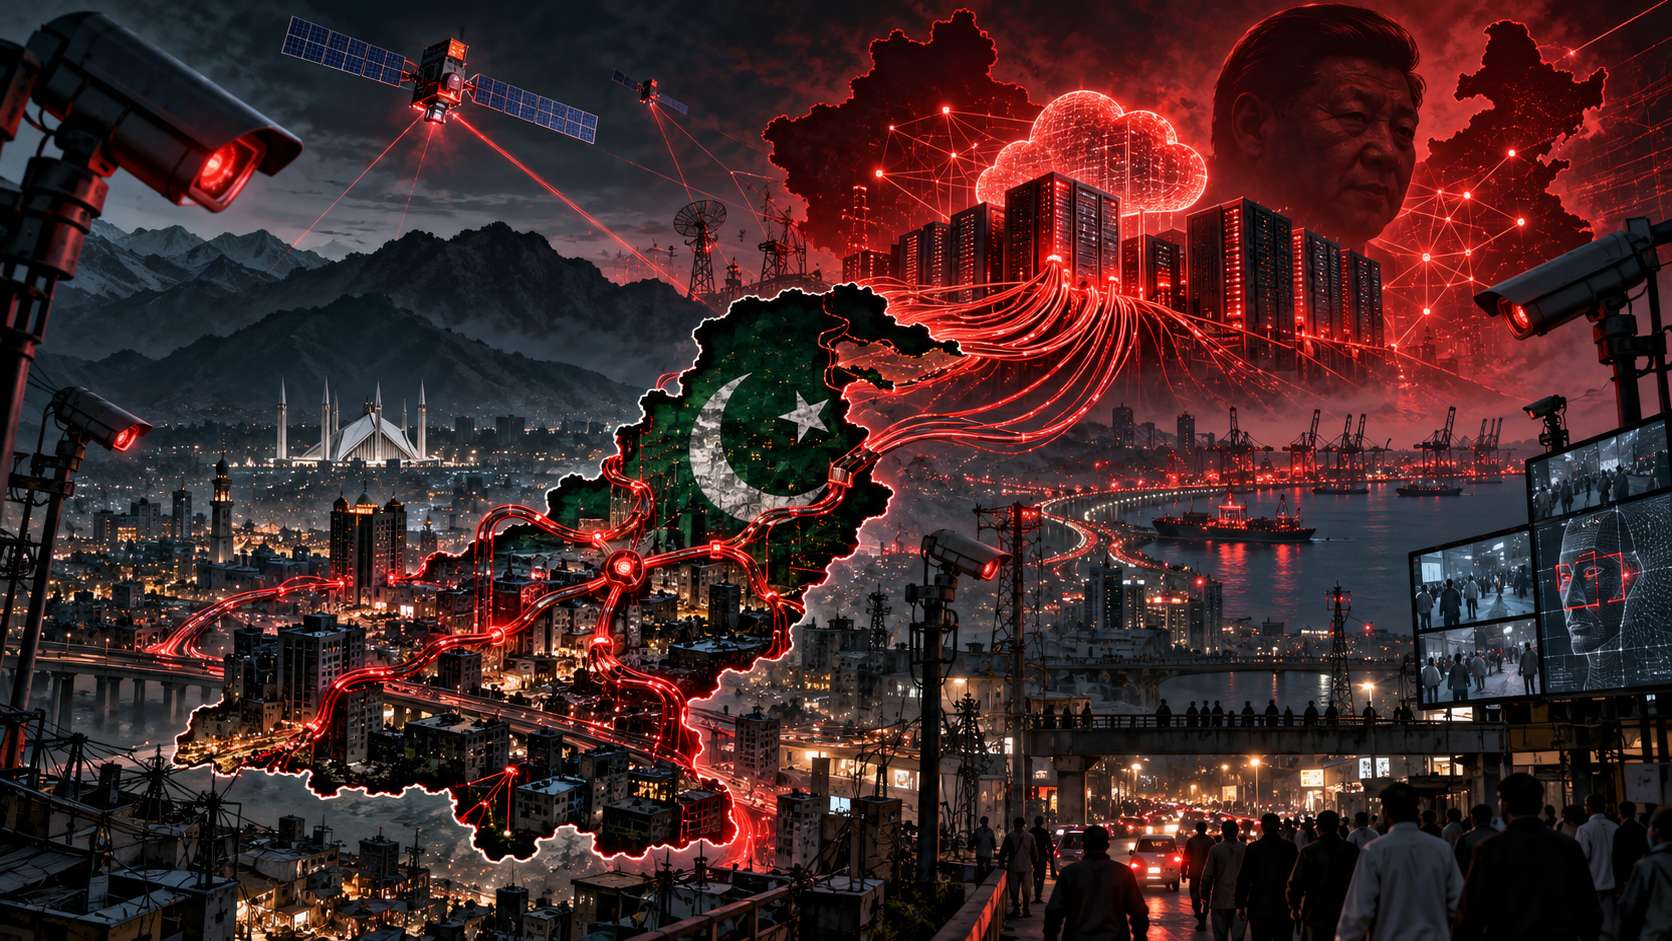
The China-Pakistan Economic Corridor entered a new stage in 2025. Known as CPEC 2.0, the second phase represents a significant departure from the original model, which was dominated by roads, energy projects, ports and other large-scale physical infrastructure.
The new agenda places greater emphasis on industrial development, agriculture and digital integration. Of these three pillars, the digital component may prove the most strategically consequential.
Pakistan’s planned transformation now extends into artificial intelligence, cloud services, data centres, 5G connectivity, smart-energy systems, agricultural technologies and urban surveillance networks. This evolution offers Islamabad access to technologies that would otherwise require major domestic investment and years of development.
But it also raises a more difficult question: who will ultimately control the technological architecture on which Pakistan’s digital economy depends?
China’s wider Digital Silk Road strategy has long focused not only on exporting hardware but also on expanding Chinese technological standards, platforms and infrastructure abroad. Under this model, physical connectivity — fibre-optic cables, satellite links, servers, data centres and telecom equipment — becomes inseparable from questions of data governance, software ecosystems and long-term strategic influence.
For Pakistan, this creates both opportunity and risk.
Chinese technology companies, particularly Huawei, have become increasingly involved in Pakistan’s telecommunications, cloud-computing, smart-city and artificial-intelligence sectors. Training programmes have also been established for Pakistani students and young professionals in areas such as AI, cybersecurity and cloud technology.
On the surface, such initiatives strengthen Pakistan’s human capital and accelerate digital readiness. Yet critics argue that they can also create a form of technological lock-in.
If engineers, government agencies and private companies are trained primarily on proprietary Chinese systems, future switching costs rise considerably. Once a country’s databases, cloud infrastructure, telecom equipment and cybersecurity architecture are built around one technological ecosystem, diversification becomes both expensive and operationally difficult.
The result could be a progressively deeper dependence on Chinese platforms, expertise and technical standards.
The question of digital sovereignty
This dependence becomes especially sensitive when technology moves from the commercial sector into critical national infrastructure.
As Pakistan develops national databases, cybersecurity systems and digital-governance platforms in close cooperation with Chinese institutions and companies, it may also be adopting, implicitly or explicitly, Chinese technical norms and data-management standards.
That matters because technological sovereignty is not simply about owning computers, servers or fibre-optic cables. It is also about maintaining control over software, code, access permissions, encryption standards, data storage and the ability to replace one supplier with another.
A country that cannot easily alter its technological architecture without external assistance may possess digital infrastructure without enjoying full digital autonomy.
This is where the debate over what some analysts describe as “digital colonialism” begins.
The term is controversial, but it captures a real strategic concern: that dependency on a foreign technology provider can eventually influence policy choices, procurement decisions, data access and national security.
In Pakistan’s case, the concern is amplified by the scale of Chinese involvement.
Western pressure could expose Pakistan’s vulnerabilities
Heavy integration into Chinese technology supply chains could also complicate Pakistan’s relationship with Western markets.
The United States and several allied governments have tightened restrictions on Chinese technology companies over concerns related to cybersecurity, data protection and national security.
If further sanctions or export controls are imposed on components, software or services linked to Chinese digital platforms, Pakistani companies deeply integrated into those ecosystems could face indirect consequences.
This could affect everything from software compatibility and equipment upgrades to access to international cloud platforms, financial systems and Western technology partnerships.
The deeper Pakistan becomes embedded in one technological sphere, the greater the potential cost of geopolitical fragmentation between China and the West.
Surveillance and the legal vacuum
The most sensitive dimension of Pakistan’s digital transformation concerns surveillance.
Pakistan still lacks a fully developed and comprehensive framework for personal-data protection. At the same time, large-scale surveillance systems are expanding through projects such as Safe City, which combine cameras, monitoring systems, databases and digital policing technologies.
Human-rights organisations have warned that sophisticated surveillance tools operating without strong institutional safeguards can facilitate privacy violations, censorship and political monitoring.
This concern is particularly serious because Pakistan has already faced international criticism regarding internet restrictions, censorship and state surveillance.
The country’s evolving digital-control architecture has at times been described as a “Great Digital Firewall of Pakistan”, reflecting the increasing technological capacity to filter communications, monitor users and restrict online activity.
Research by Amnesty International has also highlighted the international nature of Pakistan’s surveillance ecosystem, which includes technology originating not only from China but also from companies based in Europe, the United Arab Emirates and North America.
Therefore, the problem cannot be reduced simply to Chinese involvement.
However, China remains central to the wider debate because of the scale and strategic depth of its technological partnership with Islamabad.
Modernisation without ownership
Pakistan faces a genuine structural problem.
Its limited fiscal capacity, recurring economic crises and shortage of domestic capital make it extremely difficult to finance next-generation infrastructure independently.
CPEC 2.0 therefore offers something highly attractive: rapid access to digital systems, capital, expertise and technology.
But speed can carry strategic costs.
Importing ready-made digital infrastructure is easier than building a domestic technological base. Yet over time, excessive dependence on imported systems can weaken incentives to develop indigenous alternatives.
If Pakistan’s most important AI platforms, data centres, telecom systems, cybersecurity architecture and surveillance technologies remain dependent on foreign vendors, the country may modernise without becoming technologically independent.
In that scenario, Pakistan would possess advanced infrastructure but remain dependent on external suppliers for upgrades, maintenance, security patches, technical standards and specialised expertise.
From physical infrastructure to data dependence
The first phase of CPEC was largely about physical assets: highways, energy plants, logistics corridors and connectivity.
CPEC 2.0 introduces something much more intangible — and potentially more consequential.
Data itself becomes a strategic resource.
Historically, colonial powers extracted raw materials and economic resources from territories under their control. Critics of modern technological dependency argue that data, algorithms and digital infrastructure can now create comparable asymmetries of power.
Pakistan is not a colony of China, and describing the relationship literally in colonial terms would oversimplify a complex strategic partnership.
Yet the analogy highlights an important concern.
If one side provides subsidised or preferential access to digital infrastructure while also supplying the software, technical standards, hardware and institutional architecture governing that infrastructure, dependence can become structural rather than temporary.
The key question is therefore not whether Pakistan should cooperate with China.
It is whether Pakistan can cooperate while preserving the ability to control, modify and ultimately replace the systems it adopts.
Pakistan needs safeguards
To protect its long-term strategic autonomy, Islamabad would need to accompany Chinese investment with stronger domestic safeguards.
That would include strict data-localisation rules, robust personal-data legislation, domestic access to source code where national-security systems are concerned, diversified suppliers and serious investment in indigenous research and development.
Pakistan would also need to avoid building critical infrastructure around a single technological ecosystem.
The objective should be interoperability rather than dependence.
CPEC 2.0 could undoubtedly accelerate Pakistan’s digital transformation. But technological progress should not be measured solely by how quickly infrastructure is deployed.
The more important question is who controls the system once it is built.
If Pakistan’s data, AI infrastructure and surveillance networks become inseparable from Chinese technological architecture, the country may find that the short-term benefits of rapid modernisation come with a long-term strategic price.
That would not necessarily amount to colonialism in the traditional sense.
But it could create something increasingly important in the 21st century: technological path dependence powerful enough to constrain national sovereignty.

Θεσσαλονίκη: Αλιείς «έσπασαν» την απεργία και αγόρασαν ψάρια από τουρκικό φορτηγό
Ένταση προκαλεί στη Θεσσαλονίκη υπόθεση αγοραπωλησίας αλιευμάτων εκτός ιχθυόσκαλας, την ώρα που ο κλάδος βρίσκεται σε κινητοποιήσεις. Βίντεο που παρουσίασε...

Σμαραγδής: «Στην Ελλάδα είναι επικίνδυνο να είσαι Έλληνας» – Ο Κολοκοτρώνης, η εθνική ταυτότητα και η απάντηση στους επικριτές
Ο σκηνοθέτης μίλησε στην Όλγα Λαθύρη στον Star Κεντρικής Ελλάδας για τη νέα ταινία με επίκεντρο τον Γέρο του Μωριά,...

Κάλλιο να πείσεις την Ουάσιγκτον να δεχθεί τα Εθνικά Χωρικά Ύδατα σου στα 12 ν.μ. στο Αιγαίο, παρά να κινδυνεύουν τα κυριαρχικά δικαιώματά σου από την Άγκυρα…
Του ΠΑΝΑΓΙΩΤΗ ΠΑΥΛΟΥ, Hellas Journal – Όσλο Ο Αμερικανός υπουργός Εξωτερικών Μάρκο Ρούμπιο έρχεται στην Ελλάδα στον απόηχο του θορύβου...

Ένοπλος Αζέρος πέρασε στην Αρμενία και πυροβόλησε μητέρα μπροστά στα παιδιά της! Σε πόλη αδελφοποιημένη με τη Νέα Σμύρνη το περιστατικό
Απαγγέλθηκαν συνολικά πέντε κατηγορίες, μεταξύ των οποίων παράνομη διέλευση των κρατικών συνόρων της Αρμενίας, λαθρεμπόριο στρατιωτικού υλικού, πυροβόλων όπλων και...

Μονή Σινά: Στο Ευρωκοινοβούλιο το ζήτημα – Ο διπλωματικός αγώνας
Υστερα από την επίσκεψη του ευρωβουλευτή Νικόλα Φαραντούρη στο Σινά και στο Υπουργείο Εξωτερικών της Αιγύπτου.
-
 Αναλύσεις3 εβδομάδες πριν
Το τελεσίγραφο Καλίν την ώρα που η Τουρκία προετοιμάζεται για πόλεμο!
-
 Άμυνα3 μήνες πριν
Ρωσσικό ΜΜΕ: Ελληνικό «μπλόκο» στην απαίτηση για Patriot – Πώς γνωρίζει το Κίεβο απόρρητα στοιχεία για τους πυραύλους μας;
-

 ΑΝΑΡΤΗΣΕΙΣ ΜΕ ΣΗΜΑΣΙΑ2 μήνες πριν
Πακιστανός με καναδική υπηκοότητα ο υπαίτιος της πυρκαγιάς στον Έβρο! Πιθανόν να μετέφερε μετανάστες
-

 GEOPOLITICO1 μήνα πριν
Το διέρρευσε ο Παπαχελάς! Έφεραν τον Καλίν στο Μαξίμου – Τί συζήτησε με τον Μητσοτάκη;
-
 Αναλύσεις1 μήνα πριν
Καραγκιούλ: «Αν Ελλάδα, Κύπρος και Ισραήλ επιτεθούν στην Τουρκία, ο χάρτης του Αιγαίου θα αλλάξει»
-

 ΑΝΑΡΤΗΣΕΙΣ ΜΕ ΣΗΜΑΣΙΑ2 μήνες πριν
Ξέσπασμα της μητέρας της Μυρτούς για την υπόθεση Τζαβέντ Ασλάμ: «Δεν ξεχνώ ποτέ» – «Δήμαρχος των Πακιστανών ο Δούκας»
-
 GEOPOLITICO3 εβδομάδες πριν
Τί λέει Τούρκος δημοσιογράφος για Σάββα Καλεντερίδη; «Έκανε πολύ καλά τη δουλειά του για τη χώρα του – Δεν μπορούσε να τον στριμώξει η ΜİΤ»
-

 Αναλύσεις3 μήνες πριν
Εάν η Τουρκία απορρίψει τη συμφωνία αποχώρησης από την Κύπρο θα απομακρυνθεί δια της βίας