Διεθνή
India’s consistently grows on high road

Effects of economic reforms visible, H1 FY2023-24 GDP grows at 7.7%
India has exhibited remarkable strength and resilience in the post-COVID era, with the Gross Domestic Product (GDP) witnessing an annual growth rate exceeding 7% over the past two financial years (2021-22 and 2022-23). As per Q1 and Q2 of FY 2023-24 estimates provided by the Ministry of Statistics and Programme Implementation, this positive trajectory has persisted into the current fiscal year too, with GDP growth remaining above 7% in both the first and second quarters. The Q1 2023-24 grew at 7.8% and Q2 2023-24 grew at 7.6% making an average growth rate of 7.7% in H1 or First Half of the FY 2023-24.
This consistent economic performance underscores India’s ability to rebound effectively from the challenges posed by the pandemic covid and geopolitical conflicts, positioning the Nation as a robust player in the global economic landscape. The mitigating strategies of the Government to tackle the impact of geopolitical conflict are appreciable as growth is going up and inflation is coming down. Inflation trajectory has come significantly down to 4.8% in October 2023 from its recent peak of 7.4% in July 2023.

GDP Growth and its Components India has experienced a commendable growth trajectory characterized by an expanding Gross Domestic Product (GDP). The sectors contributing significantly to this growth include Mining and quarrying, Manufacturing, Public Administration, Defense and other Services, Electricity, Gas, Water Supply and other Utility Services, and Construction. These sectors have emerged as key contributors, playing pivotal roles in shaping and bolstering India’s economic advancement. This observation underscores the diverse and multifaceted nature of India’s economic landscape, highlighting the strategic importance of various sectors in driving the Nation’s overall economic growth.
Growth of GVA so far

Continued momentum in the growth of GDP is encouraging as broad-based growth across the sectors supports the economy to grow from strength to strength. The high growth of Manufacturing at 13.9% followed by Construction at 13.3%, Electricity, Gas, Water Supply, and other Utility Services at 10.1%, and the Mining & Quarrying sector growing at 10% are inspiring and indicate that economic activity is continuing on the high road. It is appreciable that despite the global headwinds, the economy continues to grow consistently. The continued high momentum of Gross Fixed Capital Formation at 35.3% of GDP is indicative of continuous expansion in the CAPEX in the coming quarters. India is emerging as a beacon of economic resilience, and continues to be a bright spot in the global economic landscape.
India’s decadal growth trajectory

India’s economic trajectory has exhibited encouraging trends, marked by a robust growth trajectory. In the aftermath of the global pandemic, India’s Gross Domestic Product (GDP) has consistently surpassed the 7% mark, reflecting resilience and recovery in the country’s economy. These positive indicators underscore India’s ability to navigate challenges and demonstrate sustained economic progress in the coming times.
Going ahead, continued process of economic reforms will further strengthen the economic fundamentals of the country to maintain strong economic growth trajectory. Strengthening of India’s connectivity with Global Value Chains (GVCs) will enhance India’s interestedness with global economy. Strong supply chains will help further reduce costs of doing business and more price competitiveness in the domestic and international markets. Enhanced competitiveness of the economy will attract more and more domestic and foreign investments and help to create more employment opportunities in the factories with expanded production possibility frontiers.
In conclusions, India is poised to achieve significant economic milestones in the coming years, with a projected GDP of more than USD 4 trillion in FY 2024-25. Bolstered by comprehensive reforms, the Nation has garnered global acclaim for its robust economic fundamentals and notable improvements in the ease of doing business. According to a recent S&P report, India is anticipated to surpass Japan, emerging as the second-largest economy in the Asia-Pacific region, with a projected GDP of USD 7.3 trillion by 2030. The optimistic outlook is further accentuated by the growing enthusiasm among businesses to expand their production possibility frontiers and deploy more workforce in their respective factories. As India continues on this trajectory, it is evident that the Nation is moving steadfastly on the right path towards becoming a formidable economic force on the global stage and a developed economy by 2047.
Διεθνή
Προειδοποίηση της Ελβετίας: Το υψηλό ευρωπαϊκό χρέος θα μπορούσε να πυροδοτήσει μια κρίση του ευρώ
Τα αυξανόμενα επίπεδα δημόσιου χρέους στην Ευρώπη και πέραν αυτής εγκυμονούν κινδύνους για την οικονομική σταθερότητα και θα μπορούσαν να πυροδοτήσουν μια κρίση του ευρώ, δήλωσε την Παρασκευή η Ελβετίδα υπουργός Οικονομικών, Κάριν Κέλερ-Σούτερ.
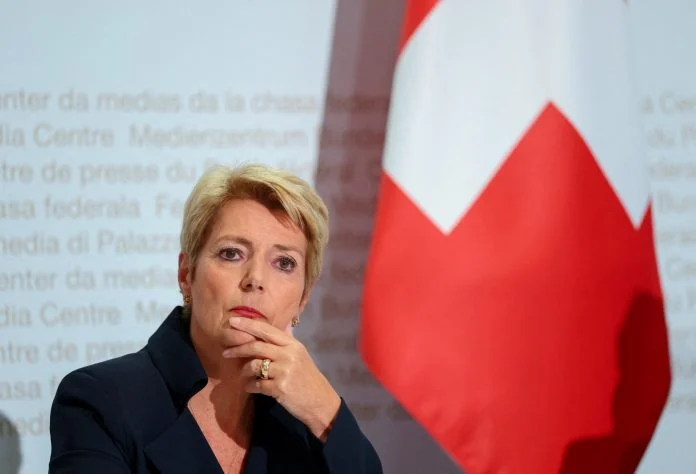
Τα αυξανόμενα επίπεδα δημόσιου χρέους στην Ευρώπη και πέραν αυτής εγκυμονούν κινδύνους για την οικονομική σταθερότητα και θα μπορούσαν να πυροδοτήσουν μια κρίση του ευρώ, δήλωσε την Παρασκευή η Ελβετίδα υπουργός Οικονομικών, Κάριν Κέλερ-Σούτερ.
Μιλώντας στον ελβετικό δημόσιο ραδιοτηλεοπτικό φορέα SRF, στην Μπανγκόκ —στο περιθώριο των ετήσιων συναντήσεων του Διεθνούς Νομισματικού Ταμείου και της Παγκόσμιας Τράπεζας—, η Κέλερ-Σούτερ ανέφερε ότι και οι τιμές της ενέργειας εντείνουν τις ανησυχίες μεταξύ των υπευθύνων χάραξης πολιτικής.
Η Ελβετία διαθέτει ένα από τα χαμηλότερα επίπεδα δημόσιου χρέους στην Ευρώπη, ωστόσο η Κέλερ-Σούτερ τόνισε ότι, στο τρέχον περιβάλλον, είναι σημαντικό να εξετάζεται η ευρύτερη εικόνα.
«Είμαστε τόσο στενά διασυνδεδεμένοι σε διεθνές επίπεδο, ώστε καθιστάμεθα επίσης ευάλωτοι, για παράδειγμα, στην περίπτωση που προκύψει κρίση χρέους εξαιτίας του δημόσιου χρέους μεγάλων χωρών. Σκέφτομαι συγκεκριμένα τις Ηνωμένες Πολιτείες, αλλά και την Ευρώπη. Υπάρχει η περίπτωση της Γαλλίας — κάτι που θα μπορούσε να οδηγήσει σε κρίση του ευρώ», δήλωσε η Κέλερ-Σούτερ στο δίκτυο SRF.
Το δημόσιο χρέος της Γαλλίας, τα δημοσιονομικά ελλείμματα και η υποτονική οικονομική ανάπτυξη έχουν εντείνει τις ανησυχίες για την κατάσταση των δημόσιων οικονομικών της, καθώς ο πολιτικός κατακερματισμός έχει καταστήσει πιο περίπλοκες τις προσπάθειες δημοσιονομικής εξυγίανσης.

Αναλύσεις
Η Κίνα βρίσκει δρόμο που παρακάμπτει το Πακιστάν – Ο διάδρομος Ουαχάν αλλάζει τις γεωπολιτικές ισορροπίες
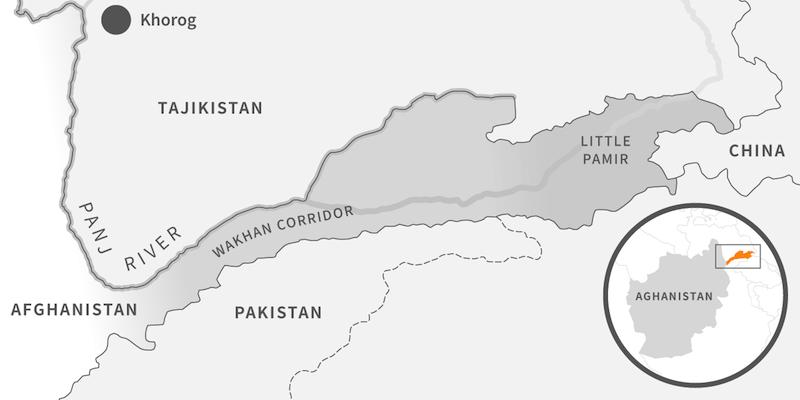
Μία νέα οδική αρτηρία μήκους 121 χιλιομέτρων στο βορειοανατολικό Αφγανιστάν δημιουργεί τις προϋποθέσεις για απευθείας χερσαία σύνδεση με την Κίνα, χωρίς διέλευση από το Πακιστάν. Η ολοκλήρωση του δρόμου στον ιστορικό διάδρομο Ουαχάν αποκτά ιδιαίτερη γεωπολιτική σημασία, καθώς το Πεκίνο αντιμετωπίζει σοβαρά προβλήματα ασφαλείας με τις επενδύσεις του στο Πακιστάν, ενώ η Καμπούλ επιδιώκει να μειώσει την εξάρτησή της από το Ισλαμαμπάντ.
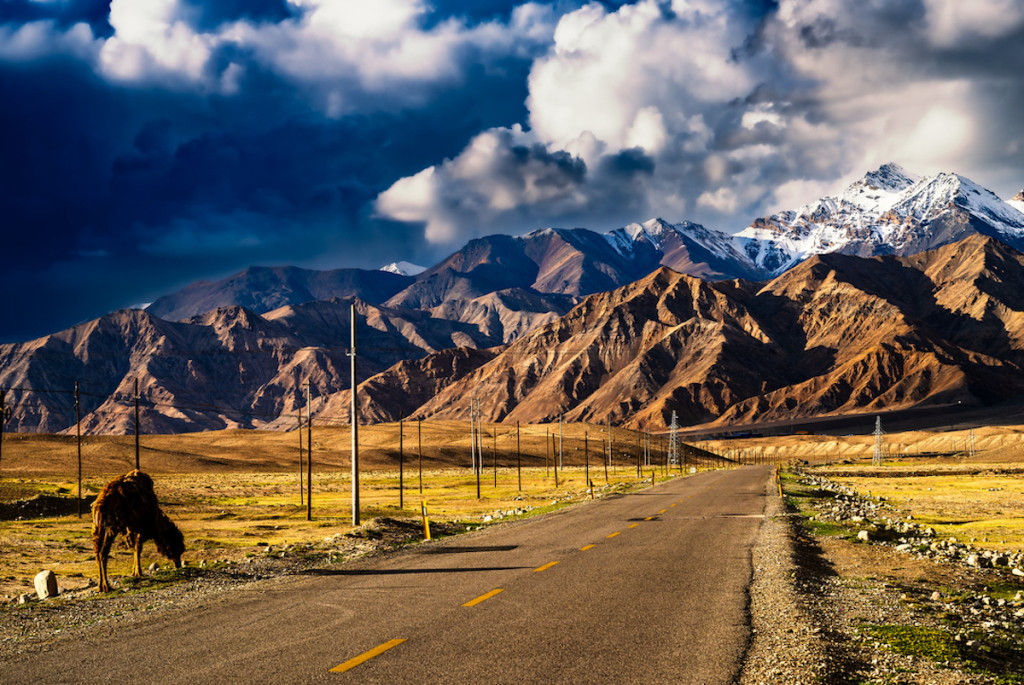
Μία σημαντική εξέλιξη στις χερσαίες μεταφορές και στις γεωπολιτικές ισορροπίες της Κεντρικής Ασίας καταγράφεται στο Αφγανιστάν, με την ολοκλήρωση νέου δρόμου στον στρατηγικής σημασίας διάδρομο Ουαχάν.
Σύμφωνα με ανάλυση του Imran Khurshid που δημοσιεύθηκε στις 9 Οκτωβρίου 2026 στο Asia Times, οι αφγανικές αρχές εγκαινίασαν οδική διαδρομή 121 χιλιομέτρων, η οποία εκτείνεται από την περιοχή Μπρογκίλ έως τα σύνορα με την Κίνα, στην επαρχία Μπανταχσάν.
Το έργο κόστισε περίπου 365 εκατομμύρια αφγάνι, ποσό που αντιστοιχεί σε περίπου 5,5 εκατομμύρια δολάρια.
Κατά τις αφγανικές ανακοινώσεις, κατασκευάστηκε από ντόπιους μηχανικούς και εργαζομένους, χωρίς τη συμμετοχή ξένων τεχνικών συμβούλων.
Η νέα διαδρομή φθάνει στα σινοαφγανικά σύνορα. Αυτό, ωστόσο, δεν σημαίνει ότι λειτουργεί ήδη πλήρης διεθνής εμπορευματικός διάδρομος, καθώς εξακολουθούν να υπάρχουν σημαντικοί τεχνικοί και συνοριακοί περιορισμοί.
Γιατί ο διάδρομος Ουαχάν έχει στρατηγική σημασία
Ο διάδρομος Ουαχάν αποτελεί μια στενή λωρίδα αφγανικού εδάφους ανάμεσα στο Τατζικιστάν, το Πακιστάν και την Κίνα.
Η γεωγραφική του διαμόρφωση συνδέεται με τον ανταγωνισμό της Βρετανικής και της Ρωσικής Αυτοκρατορίας κατά τον 19ο αιώνα.
Η περιοχή διατηρήθηκε ως ζώνη διαχωρισμού των δύο αυτοκρατορικών σφαιρών επιρροής, αποτελώντας ένα από τα χαρακτηριστικότερα γεωγραφικά κατάλοιπα του λεγόμενου «Μεγάλου Παιχνιδιού».
Σήμερα, η ίδια περιοχή αποκτά νέα σημασία, αυτή τη φορά λόγω της προσπάθειας σύνδεσης της Κίνας με το Αφγανιστάν και ευρύτερα με την Κεντρική Ασία.
Ο δρόμος ανοίγει τη δυνατότητα δημιουργίας μιας εναλλακτικής οδού μεταφορών, περιορίζοντας δυνητικά την ανάγκη διέλευσης από το πακιστανικό έδαφος.
Το πρόβλημα της Κίνας με τον οικονομικό διάδρομο CPEC
Το ενδιαφέρον της εξέλιξης εντοπίζεται κυρίως στην προσπάθεια του Πεκίνου να περιορίσει την εξάρτησή του από ευάλωτες υποδομές.
Ο Οικονομικός Διάδρομος Κίνας–Πακιστάν, γνωστός ως CPEC, αποτελεί ένα από τα σημαντικότερα προγράμματα της κινεζικής πρωτοβουλίας Belt and Road.
Μέσω του συγκεκριμένου σχεδίου, η Κίνα επιχειρεί να ενισχύσει τις εμπορικές και ενεργειακές συνδέσεις της με τη Νότια Ασία και την Αραβική Θάλασσα.
Ωστόσο, η υλοποίηση των έργων έχει αντιμετωπίσει σοβαρές δυσκολίες.
Στην επαρχία Μπαλουχιστάν, οργανώσεις αυτονομιστών έχουν πραγματοποιήσει επανειλημμένες επιθέσεις εναντίον κινεζικών συμφερόντων, εγκαταστάσεων και εργαζομένων.
Οι επιθέσεις αυτές έχουν επιβαρύνει την ασφάλεια των υποδομών και έχουν αυξήσει το κόστος προστασίας των κινεζικών επενδύσεων.
Παράλληλα, έχουν διατυπωθεί καταγγελίες για καθυστερήσεις, κακοδιαχείριση και προβλήματα διαφάνειας σε επιμέρους προγράμματα του CPEC.
Η εδαφική διαμάχη με την Ινδία
Μια επιπλέον γεωπολιτική δυσκολία συνδέεται με τη διέλευση του CPEC από το Γκιλγκίτ–Μπαλτιστάν.
Η περιοχή διοικείται από το Πακιστάν, αλλά διεκδικείται από την Ινδία, στο πλαίσιο της ευρύτερης διαμάχης για το Κασμίρ.
Το Νέο Δελχί έχει αντιταχθεί επανειλημμένα σε έργα που διέρχονται από εδάφη τα οποία θεωρεί τμήμα της δικής του επικράτειας.
Αυτό σημαίνει ότι ο οικονομικός διάδρομος Κίνας–Πακιστάν δεν αποτελεί μόνο αναπτυξιακό πρόγραμμα, αλλά συνδέεται με μία από τις πιο ευαίσθητες εδαφικές αντιπαραθέσεις της Ασίας.
Η δημιουργία εναλλακτικών διαδρομών μέσω του Αφγανιστάν θα μπορούσε μακροπρόθεσμα να προσφέρει στο Πεκίνο μεγαλύτερη ευελιξία.
Δεν υπάρχει, πάντως, ένδειξη ότι ο δρόμος του Ουαχάν μπορεί σήμερα να αντικαταστήσει τις μεγάλες μεταφορικές υποδομές του CPEC.
Η Καμπούλ επιχειρεί να μειώσει την εξάρτησή της από το Ισλαμαμπάντ
Για την κυβέρνηση των Ταλιμπάν, το έργο έχει και μία σαφή πολιτική διάσταση.
Το Αφγανιστάν εξαρτάται σε σημαντικό βαθμό από συνοριακές διαβάσεις και μεταφορικούς άξονες που περνούν από το Πακιστάν.
Οι επανειλημμένες εντάσεις ανάμεσα στις δύο χώρες έχουν προκαλέσει κλείσιμο συνοριακών περασμάτων, διακοπές εμπορικών ροών και επιβάρυνση της αφγανικής οικονομίας.
Μια εναλλακτική χερσαία διέξοδος προς την Κίνα θα μπορούσε, εφόσον αναπτυχθεί και καταστεί λειτουργική, να μειώσει τη δυνατότητα του Πακιστάν να χρησιμοποιεί τη γεωγραφική του θέση ως μέσο πίεσης προς την Καμπούλ.
Η αφγανική πλευρά αντιμετωπίζει το έργο ως σημαντική υποδομή οικονομικής και στρατηγικής αυτονομίας.
Η στάση της Κίνας και της Ρωσίας
Παρά την προοπτική άμεσης σύνδεσης, το Πεκίνο δεν έχει εγκαταλείψει τον οικονομικό διάδρομο CPEC ούτε έχει ανακοινώσει ότι ο Ουαχάν θα τον αντικαταστήσει.
Η Κίνα εξακολουθεί να διατηρεί σημαντικά οικονομικά και στρατηγικά συμφέροντα στο Πακιστάν.
Αντίστοιχα, η Ρωσία ενδιαφέρεται για τη σταθερότητα του Αφγανιστάν και για την ανάπτυξη νέων δικτύων επικοινωνίας στην Κεντρική Ασία.
Η δημιουργία περισσότερων επιλογών διασύνδεσης ενδέχεται να περιορίσει την αποκλειστική σημασία ορισμένων παραδοσιακών μεταφορικών διαδρομών.
Η πραγματική αξία του Ουαχάν θα εξαρτηθεί από τη βελτίωση των οδικών υποδομών, τη λειτουργία συνοριακών και τελωνειακών εγκαταστάσεων, τις καιρικές συνθήκες και τις πολιτικές αποφάσεις της Κίνας.
Το μήνυμα προς το Πακιστάν
Η νέα διαδρομή αναδεικνύει μια σημαντική γεωπολιτική πραγματικότητα: η γεωγραφική θέση ενός κράτους προσφέρει στρατηγικά πλεονεκτήματα, αλλά η αξιοποίησή τους εξαρτάται από την ασφάλεια και την αξιοπιστία των μεταφορικών του δικτύων.
Το Πακιστάν εξακολουθεί να αποτελεί κρίσιμο εταίρο της Κίνας, ιδιαίτερα στο πλαίσιο του CPEC.
Ταυτόχρονα, όμως, η αστάθεια, οι επιθέσεις σε κινεζικά συμφέροντα και οι αντιπαραθέσεις με το Αφγανιστάν δημιουργούν κίνητρα αναζήτησης εναλλακτικών επιλογών.
Ο διάδρομος Ουαχάν δεν έχει ακόμη μετατραπεί σε μεγάλο εμπορικό πέρασμα. Η κατασκευή του δρόμου, ωστόσο, καταδεικνύει ότι το Αφγανιστάν επιχειρεί να αποκτήσει πρόσθετες διεθνείς συνδέσεις και ότι η αποκλειστική εξάρτηση από το Πακιστάν δεν αποτελεί πλέον τη μοναδική γεωγραφική επιλογή.
Για το Ισλαμαμπάντ, η εξέλιξη αποτελεί μια νέα στρατηγική παράμετρο που θα πρέπει να συνυπολογίσει στις σχέσεις του με το Πεκίνο και την Καμπούλ.
Διεθνή
Γερμανία: Το ρωσικό φυσικό αέριο επιστρέφει έμμεσα μέσω των λιπασμάτων, παρά τους ευρωπαϊκούς δασμούς
Οι εισαγωγές ρωσικών αζωτούχων λιπασμάτων μειώθηκαν κατά 66% το 2025-2026, αλλά παραμένουν 53% υψηλότερες από τα επίπεδα πριν από τον πόλεμο στην Ουκρανία.
Το υψηλό ενεργειακό κόστος στη Γερμανία διατηρεί ανταγωνιστικά τα ρωσικά προϊόντα, σύμφωνα με στοιχεία που δημοσίευσε η Berliner Zeitung. Η Γερμανία εξακολουθεί να συνδέεται εμπορικά με το ρωσικό φυσικό αέριο, παρά τις ευρωπαϊκές προσπάθειες περιορισμού της ενεργειακής εξάρτησης από τη Μόσχα.
Αυτή τη φορά, η σύνδεση δεν αφορά αποκλειστικά την άμεση προμήθεια φυσικού αερίου, αλλά τις εισαγωγές λιπασμάτων που παράγονται με τη χρήση ρωσικού αερίου ως πρώτης ύλης και πηγής ενέργειας. Σύμφωνα με δημοσίευμα της γερμανικής εφημερίδας, που βασίζεται σε στοιχεία του Γερμανικού Ομοσπονδιακού Στατιστικού Γραφείου και του Συνδέσμου Αγροτικής Βιομηχανίας (IVA), οι εισαγωγές αζώτου μέσω ρωσικών λιπασμάτων μειώθηκαν σημαντικά κατά το 2025-2026. Ωστόσο, εξακολουθούν να βρίσκονται πάνω από τα επίπεδα που καταγράφονταν πριν από τη ρωσική εισβολή στην Ουκρανία.
Τα στοιχεία των εισαγωγών και η σύγκριση με την προπολεμική περίοδο
Το 2025-2026, η Γερμανία εισήγαγε 48.800 τόνους αζώτου μέσω λιπασμάτων ρωσικής προέλευσης. Η ποσότητα αυτή είναι μειωμένη κατά περίπου 66% σε σύγκριση με το προηγούμενο έτος, αλλά παραμένει κατά 53% υψηλότερη από τους 31.800 τόνους που είχαν καταγραφεί το 2020-2021, πριν από τον πόλεμο.
Η εξέλιξη των εισαγωγών δείχνει πόσο έντονη ήταν η αύξηση μετά το 2022. Το 2021-2022 οι εισαγωγές έφτασαν τους 56.800 τόνους αζώτου, ενώ το 2022-2023 εκτοξεύθηκαν στους 185.100 τόνους. Στη συνέχεια καταγράφηκαν 140.200 τόνοι το 2023-2024 και 143.800 τόνοι το 2024-2025, προτού σημειωθεί η μεγάλη υποχώρηση της τελευταίας περιόδου. Τα στοιχεία αφορούν την ποσότητα του αζώτου που περιέχεται στα εισαγόμενα λιπάσματα και όχι το συνολικό βάρος των προϊόντων.
Τα λιπασματικά έτη υπολογίζονται από τον Ιούλιο έως τον Ιούνιο. Η ποσότητα αζώτου που εισήχθη στη Γερμανία μέσω ρωσικής ουρίας μειώθηκε από 71.600 τόνους σε 27.600 τόνους, καταγράφοντας πτώση άνω του 61%. Παρά τη μείωση, η ποσότητα εξακολουθεί να είναι σχεδόν τριπλάσια από τους 9.900 τόνους του 2020-2021. Η συγκεκριμένη εξέλιξη αναδεικνύει το βασικό πρόβλημα της ευρωπαϊκής πολιτικής περιορισμού των εμπορικών δεσμών με τη Ρωσία. Ακόμη και όταν περιορίζονται οι εισαγωγές συγκεκριμένων προϊόντων, οι οικονομικές σχέσεις μπορούν να διατηρούνται μέσω άλλων κατηγοριών αγαθών, ιδιαίτερα όταν αυτά έχουν χαμηλότερο κόστος παραγωγής.
Γιατί οι ρωσικές εισαγωγές παραμένουν ανταγωνιστικές
Καθοριστικός παράγοντας είναι το υψηλό ενεργειακό κόστος στη Γερμανία και στην υπόλοιπη Ευρώπη. Η παραγωγή αζωτούχων λιπασμάτων απαιτεί μεγάλες ποσότητες φυσικού αερίου, το οποίο χρησιμοποιείται τόσο ως πρώτη ύλη όσο και ως πηγή ενέργειας. Σύμφωνα με τον Σύνδεσμο Αγροτικής Βιομηχανίας (IVA), οι ευρωπαϊκοί δασμοί, που τέθηκαν σε ισχύ τον Ιούλιο του 2025, περιόρισαν σημαντικά τις εισαγωγές ρωσικών λιπασμάτων. Ωστόσο, δεν εξάλειψαν το ανταγωνιστικό πλεονέκτημα των ρωσικών προϊόντων. Ο σύνδεσμος επισημαίνει ότι οι υψηλές τιμές ενέργειας δυσκολεύουν τις ευρωπαϊκές επιχειρήσεις να αυξήσουν την εγχώρια παραγωγή και να καλύψουν μεγαλύτερο μέρος των αναγκών της αγοράς. Ως αποτέλεσμα, τα ρωσικά λιπάσματα εξακολουθούν να παραμένουν ελκυστικά, ακόμη και μετά την επιβολή πρόσθετων δασμών.
Παράλληλα, σύμφωνα με τον IVA, είναι πιθανό ορισμένες ποσότητες ρωσικών προϊόντων να φτάνουν στη γερμανική αγορά μέσω άλλων κρατών-μελών της Ευρωπαϊκής Ένωσης. Το μέγεθος αυτών των έμμεσων εισαγωγών, ωστόσο, δεν μπορεί να προσδιοριστεί με ακρίβεια από τα διαθέσιμα στοιχεία.
Δεν αποδίδονται οι αυξήσεις των τιμών αποκλειστικά στους δασμούς
Το ζήτημα έχει άμεση σημασία για τους Γερμανούς αγρότες, καθώς το κόστος των λιπασμάτων επηρεάζει την παραγωγή και, τελικά, την οικονομική βιωσιμότητα των καλλιεργειών. Ο IVA υποστηρίζει ότι η μείωση των ρωσικών εισαγωγών δεν έχει προκαλέσει μέχρι στιγμής σαφή αύξηση των τιμών εξαιτίας των δασμών. Σύμφωνα με τον σύνδεσμο, η εγχώρια παραγωγική δυναμικότητα και οι εισαγωγές από άλλες χώρες, μεταξύ των οποίων η Αίγυπτος, επαρκούν για την κάλυψη των αναγκών της αγοράς. Την ίδια στιγμή, ο σύνδεσμος αποδίδει τις υψηλές τιμές των λιπασμάτων το 2026 στις διεθνείς ενεργειακές αναταράξεις, στον πόλεμο με το Ιράν και στην κρίση γύρω από τα Στενά του Ορμούζ, παράγοντες που επηρεάζουν το κόστος μεταφοράς και τις παγκόσμιες τιμές ενέργειας και λιπασμάτων.
Οι εκτιμήσεις αυτές αποτελούν τις θέσεις του κλαδικού συνδέσμου και δεν συνιστούν από μόνες τους ανεξάρτητη αξιολόγηση όλων των παραγόντων που διαμορφώνουν τις τιμές.
Νέες πιέσεις για περιορισμό των ρωσικών εισαγωγών
Με αφορμή τα στοιχεία, ο IVA ζητά να εξεταστεί η επιβολή πρόσθετων δασμών στις εισαγωγές καλιούχων λιπασμάτων από τη Ρωσία και τη Λευκορωσία. Το κάλιο αποτελεί βασικό θρεπτικό στοιχείο για τις καλλιέργειες και αντιπροσωπεύει μια ακόμη κατηγορία προϊόντων στην οποία η ευρωπαϊκή αγορά διατηρεί εμπορικές σχέσεις με τις δύο χώρες.
Ο σύνδεσμος εκτιμά ότι η ευρωπαϊκή βιομηχανία μπορεί να καλύψει τις ανάγκες της γεωργίας χωρίς να εξαρτάται από τις συγκεκριμένες εισαγωγές και υποστηρίζει ότι πρόσθετοι δασμοί δεν θα πρέπει να οδηγήσουν αναγκαστικά σε αυξήσεις τιμών. Η συζήτηση, ωστόσο, αποτυπώνει το ευρύτερο δίλημμα της ευρωπαϊκής οικονομικής πολιτικής. Η μείωση της εξάρτησης από τη Ρωσία απαιτεί όχι μόνο εμπορικούς περιορισμούς, αλλά και ανταγωνιστική εγχώρια παραγωγή, προσιτό ενεργειακό κόστος και εναλλακτικές πηγές προμήθειας.
Τα δεδομένα της γερμανικής αγοράς δείχνουν ότι οι δασμοί μπορούν να περιορίσουν σημαντικά τις εισαγωγές, χωρίς όμως να εξαλείψουν αυτομάτως τις οικονομικές σχέσεις που στηρίζονται σε διαφορές κόστους παραγωγής. Για τη Γερμανία και την Ευρωπαϊκή Ένωση, η πρόκληση παραμένει η εξισορρόπηση τριών στόχων: της ενεργειακής και οικονομικής ασφάλειας, της στήριξης της εγχώριας βιομηχανίας και της διατήρησης προσιτού κόστους για τον αγροτικό τομέα.
Με πληροφορίες του Συνδέσμου Αγροτικής Βιομηχανίας (IVA) και του Γερμανικού Ομοσπονδιακού Στατιστικού Γραφείου.

Γιατί το Πεντάγωνο ανησύχησε τόσο πολύ για τα βομβαρδιστικά B-1 στην Αγγλία
Το περιστατικό συμβολίζει τη σταδιακή υποχώρηση της αμερικανικής επιρροής και την αυξανόμενη αβεβαιότητα στο διεθνές περιβάλλον, όπου αντίπαλοι όπως το...

Παρέλαση από το μέλλον: Τα υπερσύγχρονα συστήματα «Spyder» και «David’s Sling»
Η φετινή παρέλαση της 28ης Οκτωβρίου δεν θα έχει σχέση με τις προηγούμενες, αναφέρουν από το υπουργείο Εθνικής Αμυνας, καθώς...

Αντι-NAVTEX της Τουρκίας ανοιχτά της Καρπάθου μετά την ελληνική οδηγία για άσκηση
Η Άγκυρα απάντησε στην ελληνική NAVTEX για πολυεθνική άσκηση με αντι-οδηγία, αξιώνοντας δικαιοδοσία στην περιοχή ανοιχτά της Καρπάθου. Η Αθήνα...

Εγκολφόπουλος: «Δεν χρειάζεται καμία ενημέρωση της Τουρκίας για το καλώδιο»
Την πεποίθηση ότι η ηλεκτρική διασύνδεση Ελλάδας–Κύπρου θα προχωρήσει στην προβλεπόμενη διαδρομή, χωρίς να απαιτείται ενημέρωση ή συναίνεση της Τουρκίας,...

Η «σύγκρουση» στην κορυφή της ΕΕ και «Made in Europe» στην Τουρκία
Όταν όμως και σήμερα, πολιτειακοί αξιωματούχοι (Κυβέρνησης και Βουλής) σε Κύπρο κι Ελλάδα προωθούν την «θετική ατζέντα» προς την Τουρκία,...
-
 Αναλύσεις1 μήνα πριν
Το τελεσίγραφο Καλίν την ώρα που η Τουρκία προετοιμάζεται για πόλεμο!
-
 Άμυνα3 μήνες πριν
Ρωσσικό ΜΜΕ: Ελληνικό «μπλόκο» στην απαίτηση για Patriot – Πώς γνωρίζει το Κίεβο απόρρητα στοιχεία για τους πυραύλους μας;
-

 ΑΝΑΡΤΗΣΕΙΣ ΜΕ ΣΗΜΑΣΙΑ3 μήνες πριν
Πακιστανός με καναδική υπηκοότητα ο υπαίτιος της πυρκαγιάς στον Έβρο! Πιθανόν να μετέφερε μετανάστες
-

 GEOPOLITICO1 μήνα πριν
Το διέρρευσε ο Παπαχελάς! Έφεραν τον Καλίν στο Μαξίμου – Τί συζήτησε με τον Μητσοτάκη;
-
 Αναλύσεις2 μήνες πριν
Καραγκιούλ: «Αν Ελλάδα, Κύπρος και Ισραήλ επιτεθούν στην Τουρκία, ο χάρτης του Αιγαίου θα αλλάξει»
-

 ΑΝΑΡΤΗΣΕΙΣ ΜΕ ΣΗΜΑΣΙΑ2 μήνες πριν
Ξέσπασμα της μητέρας της Μυρτούς για την υπόθεση Τζαβέντ Ασλάμ: «Δεν ξεχνώ ποτέ» – «Δήμαρχος των Πακιστανών ο Δούκας»
-
 GEOPOLITICO4 εβδομάδες πριν
Τί λέει Τούρκος δημοσιογράφος για Σάββα Καλεντερίδη; «Έκανε πολύ καλά τη δουλειά του για τη χώρα του – Δεν μπορούσε να τον στριμώξει η ΜİΤ»
-

 Αναλύσεις3 μήνες πριν
Εάν η Τουρκία απορρίψει τη συμφωνία αποχώρησης από την Κύπρο θα απομακρυνθεί δια της βίας