Οικονομία
Goldman Sachs: Ο Τραμπ, οι ευρωπαϊκοί δασμοί και η “οικονομία πολέμου”! Τα 3 γερά χαρτιά της Ελλάδας και η μεγάλη πρόκληση
Μέσα σε αυτό το περιβάλλον πόσο θα «πονέσει» η Ευρώπη και ποιος θα είναι ο αντίκτυπος στις αγορές; Πώς θα αντιδράσουν κυβερνήσεις και ΕΚΤ; Και τι άμυνες μπορεί να έχει μια μικρή οικονομία όπως η Ελλάδα;

Έχουμε εισέλθει σε μια εποχή καταιγιστικών εξελίξεων. Είναι η εποχή του Ντόναλντ Τραμπ, αφού τα πάντα κινούνται στη βάση των προθέσεων, σχεδίων και διαθέσεων του Αμερικάνου προέδρου.
Ενός προέδρου που εμφανίζεται αποφασισμένος να κάνει όλα όσα υποσχέθηκε προεκλογικά: από τον τερματισμό του πολέμου στην Ουκρανία έως την επιβολή βαρύτατων δασμών σε εμπορικούς εταίρους που πιστεύει ότι «εξαπατούσαν» τις ΗΠΑ και θα πρέπει τώρα να πληρώσουν. Είναι δε πεπεισμένος για τα μακροπρόθεσμα οφέλη και δεν φαίνεται να κάμπτεται από την αιμορραγία στις αγορές και τις φωνές που προειδοποιούν για ύφεση της οικονομίας.
 Μέσα σε αυτό το περιβάλλον πόσο θα «πονέσει» η Ευρώπη και ποιος θα είναι ο αντίκτυπος στις αγορές; Πώς θα αντιδράσουν κυβερνήσεις και ΕΚΤ; Και τι άμυνες μπορεί να έχει μια μικρή οικονομία όπως η Ελλάδα;
Θέσαμε όλα αυτά τα ερωτήματα στον Filippo Taddei, Senior European Economist της Goldman Sachs. Ο κ. Taddei εκτιμά ότι μετά τους δασμούς σε χάλυβα και αλουμίνιο το επόμενο χτύπημα του Τραμπ θα έρθει στη μορφή δασμών 25% στην αυτοκινητοβιομηχανία – και αυτό βεβαίως θα πλήξει πολύ περισσότερο τη γηραιά ήπειρο. Ο εμπορικός πόλεμος, όπως εκτιμά η Goldman Sachs, θα «φάει» τουλάχιστον 0,5% με 0,6% από τον ρυθμό ανάπτυξης της Ε.Ε., προσγειώνοντάς τον στο 0,8% φέτος, με την επίδραση να γίνεται αισθητή άμεσα.
Από την άλλη οι γεωπολιτικές εξελίξεις, με την «αφύπνιση» της Ευρώπης και τα σχέδια για αύξηση των αμυντικών δαπανών θα μπορούσαν από το 2026 και έπειτα να δώσουν κάποια ώθηση – αν και πολλά θα εξαρτηθούν από το πόσο έγκαιρα και πόσο αποφασιστικά θα εφαρμοστούν τα όσα εξαγγέλλονται.
Ο παράγοντας εκείνος, ωστόσο, που θα επηρεάσει περισσότερο από κάθε άλλον το ΑΕΠ δεν είναι άλλος, όπως εξηγεί ο κ. Taddei, από την ποσότητα του φυσικού αερίου, που θα εισρεύσει στην Ευρώπη μετά από μια κατάπαυση πυρός στην Ουκρανία.
Ο κ. Taddei αναλύει τα διάφορα σενάρια και επισημαίνει 3 πλεονεκτήματα που έχει η Ελλάδα μέσα σε αυτό το περιβάλλον των διαρκών ανατροπών, αλλά και ένα μεγάλο, επίμονο «κενό», που δεν έχει την πολυτέλεια να αγνοήσει.
Οι δασμοί
«Aυτό που υποθέτουμε πλέον ως βασικό μας σενάριο, στα στοιχεία και στις προβλέψεις μας, είναι ότι οι ΗΠΑ θα κινηθούν κατά της Ευρώπης αυξάνοντας τους δασμούς στην αυτοκινητοβιομηχανία στο 25% και στους λεγόμενους κρίσιμους εισαγωγικούς τομείς, που περιλαμβάνουν όλα τα βιομηχανικά, ενδιάμεσα και φαρμακευτικά προϊόντα, κατά 10%. Αναμένουμε, επίσης, ότι η αμερικανική κυβέρνηση θα επιβάλει και αμοιβαίους δασμούς. Αυτό σημαίνει ότι όποτε η Ευρώπη επιβάλλει υψηλότερους δασμούς, οι ΗΠΑ θα κινούνται αναλόγως», αναφέρει ο κ. Taddei.
H Goldman υπολογίζει αρνητικό αντίκτυπο στην ευρωπαϊκή ανάπτυξη της τάξεως του 0,5%-0,6%, με τον Ταντέι να σημειώνει ότι το μεγαλύτερο μέρος του αντίκτυπου θα γίνει αισθητό ήδη από το τέλος του πρώτου τριμήνου και μέσα στο δεύτερο τρίμηνο.
«Ένας κρίσιμος παράγοντας στους δασμούς δεν είναι μόνο η εφαρμογή τους, αλλά και η αβεβαιότητα που δημιουργούν. Αυτή η αβεβαιότητα αλλάζει τις αποφάσεις των επιχειρήσεων για επενδύσεις, οδηγώντας σε μειώσεις δαπανών», εξηγεί και θυμίζει πως αυτό είδαμε και το 2018: Κάθε φορά που οι επενδύσεις μειώνονταν, ακολουθούσε πτώση στη βιομηχανική παραγωγή και, τελικά, χαμηλότερο ΑΕΠ. Για τις ΗΠΑ η Goldman αναμένει επίσης αρνητικό αντίκτυπο, αν και μικρότερο, της τάξεως του 0,2%-0,3%.
Οι αμυντικές δαπάνες
Πέρα από τον εμπορικό πολεμο, έχουμε βεβαίως και ένα ανοιχτό πολεμικό μέτωπο στην Ουκρανία, όπου ο Τραμπ, έχοντας μόλις αποσπάσει το «ναι» του Κιέβου, προσπαθεί να πείσει τώρα τον Πούτιν για μία κατάπαυση πυρός. Η απόφαση των ΗΠΑ να αφήσουν εντελώς εκτός διαπραγματεύσεων τους Ευρωπαίους και τα συνεχή «πυρά» που εξαπολύει ο Αμερικανός πρόεδρος προς όσους δεν πληρώνουν το μερίδιο που τους αναλογεί στο ΝΑΤΟ, αναγκάζει την Ευρώπη να αντιληφθεί πως θα πρέπει να κινηθεί προς περισσότερη στρατιωτική αυτονομία, να φροντίσει η ίδια για την ασφάλειά της. Ήδη είχαμε την πρωτοβουλία της Κομισιόν για ένα ταμείο 150 δισ. ευρώ και τη λεγόμενη ρήτρα διαφυγής, που θα επιτρέψει στα κράτη – μέλη να αυξήσουν τις αμυντικές δαπάνες αισθητά. Οδεύουμε λοιπόν προς κάτι που προσομοιάζει με «οικονομία πολέμου»; Ο Filippo Taddei βλέπει την εξέλιξη θετικά.
«Η Ευρώπη έχει σημαντική πλεονάζουσα βιομηχανική ικανότητα, ειδικά στη Γερμανία και την Ιταλία, που μαζί αποτελούν το 60% της ευρωπαϊκής μεταποίησης. Η αύξηση των αμυντικών δαπανών αρχικά δεν θα αφορά τόσο την αγορά εξοπλισμού, όσο την ενίσχυση της αμυντικής βιομηχανίας. Αυτό σημαίνει περισσότερες επενδύσεις, έρευνα και ανάπτυξη, γεγονός που μπορεί να έχει θετική επίδραση στην ανάπτυξη. Δεν λέμε ότι είναι τέλειο, αλλά δεν είναι τόσο αρνητικό όσο κάποιοι το παρουσιάζουν», σημειώνει.
Τα επιτόκια της ΕΚΤ
Με βάση τα παραπάνω ο αμερικανικός επενδυτικός κολοσσός εκτιμά πως η ΕΚΤ θα συνεχίσει τις μειώσεις των επιτοκίων τον Απρίλιο και τον Ιούνιο. Ωστόσο δεν βλέπει τρίτη μείωση τον Ιούλιο, λόγω της αλλαγής στη δημοσιονομική πολιτική, ιδίως στη Γερμανία, όπου θα αυξηθούν οι δαπάνες για τις υποδομές και την άμυνα.
Κληθείς να σχολιάσει την εκτίμηση μερίδας αναλυτών ότι η ΕΚΤ θα αναγκαστεί την επόμενη χρονιά να επιστρέψει σε σφιχτή νομισματική πολιτική, απαντά: «Εκτιμούμε ότι η ευρωπαϊκή οικονομία θα αναπτυχθεί κατά 0,8% το 2025 και 1,3% το 2026. Συνεπώς, δεν βλέπουμε πίεση για αυξήσεις επιτοκίων μέσα στην επόμενη χρονιά», αναφέρει ο κ. Taddei.
Η αντίδραση των αγορων
Οι ραγδαίες, πολυμέτωπες εξελίξεις αφήνουν φυσικά τον αντίκτυπό τους και στις αγορές. Και εδώ βλέπουμε τις ευρωπαϊκές μετοχές να παρουσιάζουν καλύτερες επιδόσεις των αμερικανικών και το ευρώ να ενισχύεται έναντι του δολαρίου.
Κέρδη για ευρωπαϊκές μετοχές
«Σε επίπεδο κλάδων, παρακολουθούμε ένα χαρτοφυλάκιο με τις ευρωπαϊκές αμυντικές εταιρείες, το οποίο υπεραποδίδει σε σχέση με την υπόλοιπη αγορά. Αυτή τη στιγμή διαπραγματεύονται σε δείκτη P/E (τιμή προς κέρδη) που είναι πρωτοφανής. Το P/E για την αμυντική βιομηχανία έχει ανέλθει στο 30, την ώρα που κατά μέσο όρο η χρηματιστηριακή αγορά της Ευρωζώνης διαπραγματεύεται με P/E 13-14, αναφέρει, προσθέτοντας ότι «αυτό δείχνει ότι οι αγορές μετοχών έχουν ήδη κινηθεί βάσει της ιδέας ότι θα υπάρξουν αυξημένες αμυντικές δαπάνες. Πρόκειται για μια τομεακή επένδυση αλλά και για μια ευρύτερη μακροοικονομική τάση».
Παράλληλα, υπάρχει και η ευρύτερη προσδοκία ότι η Ευρώπη θα προχωρήσει σε πιο επεκτατική δημοσιονομική πολιτική, κάτι που στηρίζει την ανάπτυξη. Αυτό εξηγεί, εν μέρει, την υπεραπόδοση της ευρωπαϊκής αγοράς έναντι της αμερικανικής από την αρχή του έτους.
Πίεση για τα ομόλογα
Ωστόσο, δεν υπάρχουν «δωρεάν γεύματα», τονίζει ο κ. Taddei. «Η άνοδος των ευρωπαϊκών μετοχών συνοδεύεται από κινήσεις στις αγορές ομολόγων. Έχουμε δει τις αγορές να προεξοφλούν την επιπλέον δημοσιονομική στήριξη και την ανάγκη αυξημένων εκδόσεων χρέους στο μέλλον. Αυτό σημαίνει μεγαλύτερη πίεση χρηματοδότησης, η οποία έχει ήδη οδηγήσει σε άνοδο τις αποδόσεις των μακροπρόθεσμων ομολόγων, ιδιαίτερα των 10ετών και άνω.Πιστεύουμε ότι αυτή είναι μόνο η αρχή. Αυτό είναι σημαντικό για χώρες όπως η Ιταλία, η Ισπανία και η Ελλάδα, των οποίων οι αποδόσεις είναι υψηλότερες από εκείνες των γερμανικών Bund», εξηγεί.
Η Goldman Sachs υπολογίζει ότι η απόδοση του 10ετούς γερμανικού Bund θα φτάσει το 3% μέχρι το τέλος του έτους και θα αυξηθεί περαιτέρω στο 3,25% έως το τέλος του 2026.
«Αυτό σημαίνει ότι, παρά την άνοδο των μετοχών, οι υψηλότερες αποδόσεις θα οδηγήσουν σε αυστηρότερες χρηματοοικονομικές συνθήκες. Και αυτό είναι κάτι που η ΕΚΤ θα λάβει σοβαρά υπόψη της, καθώς οι αυξανόμενες αποδόσεις δημιουργούν ήδη συνθήκες νομισματικής σύσφιξης, χωρίς να χρειάζεται να αυξήσει τα επιτόκια», εξηγεί.
Ευρώ /δολάριο
Η Goldman Sachs πριν από τις ανακοινώσεις Μερτς και φον ντερ Λάιεν για την άμυνα «έβλεπε» το ευρώ να υποχωρήσει ακόμη και κάτω από την απόλυτη ισοτιμία έναντι του δολαρίου μέσα στους επόμενους τρεις μήνες. Τώρα, αντίθετα, περιμένει ότι το ευρώ θα παραμείνει πάνω από το parity για τους επόμενους 12 μήνες. Και για εμάς τους Ευρωπαίους, που είμαστε εισαγωγείς ενέργειας, ένα ισχυρότερο ευρώ σημαίνει φθηνότερες τιμές ενέργειας, όπως εξηγεί ο κ. Taddei.
Οι ενεργειακές τιμές σε πτώση
Πόσο μπορούμε να δούμε τις τιμές της ενέργειας να υποχωρούν; Η αμερικανική επενδυτική τράπεζα έχει εξετάσει δύο σενάρια. Στο πρώτο, η ροή ρωσικού φυσικού αερίου προς την Ευρώπη μέσω Ουκρανίας επανεκκινεί, επιστρέφοντας στα επίπεδα του 2023-2024.
Στο δεύτερο, πιο αισιόδοξο σενάριο, η ροή επιστρέφει στα επίπεδα του 2018-2019, δηλαδή στα προ εισβολής επίπεδα. «Το πόσο φυσικό αέριο θα εισρεύσει στην Ευρώπη μετά από μια εκεχειρία είναι ο σημαντικότερος παράγοντας για την ευρωπαϊκή ανάπτυξη», υπογραμμίζει ο Filippo Taddei. Στο πρώτο σενάριο «βλέπει» τα συμβόλαια του φυσικού αερίου στο TTF να υποχωρούν στα 35 ευρώ ανά μεγαβατώρα, ενώ στο δεύτερο θα μπορούσε να υποχωρήσει στα 25 ευρώ ανά μεγαβατώρα.
Η θέση της Ελλάδας
«Έχει άμυνες μία μικρή οικονομία, όπως η Ελλάδα, σε ένα περιβάλλον πολλαπλών προκλήσεων;». Αυτή είναι η τελευταία ερώτηση που θέσαμε στον κ. Taddei. «Σε αντίθεση με το παρελθόν, η Ελλάδα αυτή τη φορά είναι καλύτερα προετοιμασμένη», σημειώνει και εξηγεί πως η χώρα μας έχει τρία πλεονεκτήματα.
- Οι αμυντικές δαπάνες της ως ποσοστό του ΑΕΠ είναι ήδη πάνω από τον στόχο του ΝΑΤΟ και επομένως δεν απαιτείται ιδιαίτερη προσαρμογή σε αυτό το μέτωπο.
- Η Ελλάδα είναι ο μεγαλύτερος ωφελούμενος από το Ταμείο Ανάκαμψης ως ποσοστό του ΑΕΠ. Και τα κεφάλαια του Ταμείου Ανάκαμψης θα της προσφέρουν ισχυρό στήριγμα και το 2026.
- Έχει πολιτική σταθερότητα και ξεκάθαρη δημοσιονομική προοπτική – κάτι που λείπει από αρκετές μεγάλες οικονομίες της γηραιάς ηπείρου.
Παρά τις βελτιώσεις, το ΑΕΠ της Ελλάδας παραμένει 15-20% κάτω από το επίπεδο του 2008.
«Η χώρα έχει σταθερή πορεία και, δεδομένων των συνθηκών, βρίσκεται σε καλή θέση για το μέλλον», λέει ο κ. Taddei. «Η Ελλάδα, ειδικά μέσα σε αυτό το τοπίο, είναι σε θέση να εκμεταλλευτεί την ευκαιρία χωρίς πραγματικά να επωμιστεί το κόστος. Και αυτό είναι αρκετά μοναδικό, αν το σκεφτείτε. Αν δείτε, για παράδειγμα, την Ιταλία, τη Γερμανία, την Ισπανία, τη Γαλλία, όλες αυτές οι χώρες πρέπει να δαπανήσουν περισσότερα, να κάνουν πολλές προσαρμογές, να παλέψουν με τη δημοσιονομική τους κατάσταση για να αναπτύξουν τους πόρους τους, να διευκολύνουν τη βιομηχανική αναδιάρθρωση, να δημιουργήσουν ανάπτυξη μέσα από αυτά», εξηγεί.
Αυτό δεν σημαίνει πως όλα είναι τέλεια. Παρά την υψηλή ανάπτυξη των τελευταίων ετών, το πραγματικό ΑΕΠ της Ελλάδας παραμένει 15-20% κάτω από το επίπεδο του 2008, θυμίζει. Τι είναι λοιπόν σημαντικό να κάνει στο εξής;
«Τα δεδομένα δείχνουν μια πολύ ισχυρή αγορά εργασίας, και επίσης δείχνουν ότι η παραγωγικότητα, η οποία μειωνόταν στην Ελλάδα τα χρόνια πριν από την πανδημία, και φυσικά στη διάρκεια της πανδημίας, όπως παντού αλλού, ανέκαμψε πολύ δυναμικά μετά την πανδημία. Και αυτό συνέβη λόγω των κεφαλαιουχικών δαπανών—οι επενδύσεις ανέκαμψαν. Πρέπει να καταλάβουμε ότι για να γίνουν οι άνθρωποι πιο παραγωγικοί, χρειάζεται να τους εξοπλίσουμε με περισσότερο κεφάλαιο, να κάνουμε την οικονομία πιο ισχυρή», αναφέρει και εξηγεί ποια είναι η αχίλλειος πτέρνα της χώρας μας.
«Η μόνη μου ανησυχία όταν κοιτάζω την Ευρώπη, αλλά ειδικότερα την Ελλάδα – είναι ότι η κεφαλαιουχική δαπάνη και η συσσώρευση κεφαλαίου πρέπει να συνεχιστούν. Η Ελλάδα είναι μια οικονομία με έλλειμμα κεφαλαίου. Αν κοιτάξετε τον δείκτη επενδύσεων στην Ελλάδα, έχει βελτιωθεί, αλλά ακόμα υπολείπεται. Είναι κοντά στο 15% του ΑΕΠ, ενώ στην υπόλοιπη Ευρωζώνη, το ποσοστό αυτό είναι 20%. Άρα, η Ελλάδα εξακολουθεί να υποεπενδύει σε σχέση με τους ομοίους της. Αν η Ελλάδα θέλει να κλείσει το επενδυτικό κενό, πρέπει πραγματικά να συνεχίσει να “χτίζει”. Είναι εξαιρετικά σημαντικό, μόλις τελειώσει το Ταμείο Ανάκαμψης, η συσσώρευση κεφαλαίου και οι επενδύσεις να συνεχιστούν». τονίζει.



Οικονομία
Η Ινδία στρέφεται σε Κατάρ και Κόλπο για την ενεργειακή της μετάβαση – Στόχος κεφάλαια για διυλιστήρια και ασφάλεια εφοδιασμού
Το Νέο Δελχί αναζητά συμμετοχή κρατικών επενδυτικών ταμείων του Κόλπου σε ενεργειακές υποδομές – Στο επίκεντρο το Κατάρ, η Saudi Arabia και τα ΗΑΕ
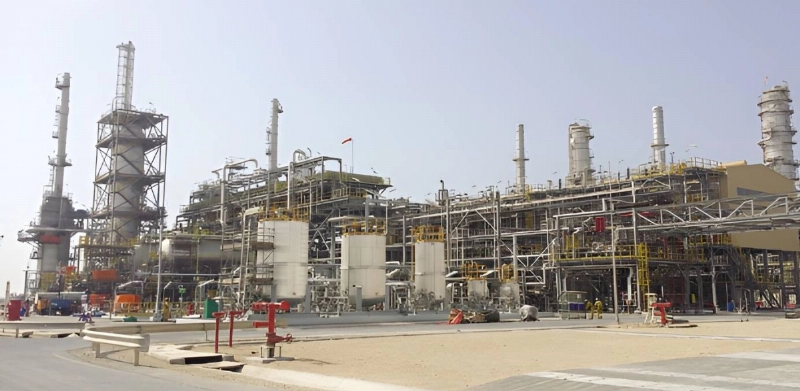
Η Ινδία επιταχύνει την προσπάθειά της να προσελκύσει κεφάλαια από το Κατάρ και άλλες χώρες του Κόλπου για τη χρηματοδότηση της μεγάλης αναβάθμισης του ενεργειακού της τομέα, με βασικό στόχο την επέκταση της διυλιστικής ικανότητας και τη μακροπρόθεσμη ενίσχυση της ενεργειακής ασφάλειας της χώρας.
Σύμφωνα με στοιχεία που παρουσιάζει η Gulf Times, οι ινδικές αρχές επιδιώκουν μεγαλύτερη συμμετοχή κρατικών επενδυτικών ταμείων της Μέσης Ανατολής σε έργα του downstream τομέα, δηλαδή σε διύλιση, επεξεργασία και υποδομές που βρίσκονται στο τελικό στάδιο της ενεργειακής αλυσίδας.
Η κίνηση εντάσσεται στον ευρύτερο σχεδιασμό του Νέου Δελχί να αυξήσει τη συνολική εθνική διυλιστική ικανότητα από περίπου 5,4 εκατομμύρια βαρέλια ημερησίως σε περισσότερα από 6,2 εκατομμύρια βαρέλια, προκειμένου να καλυφθεί η αυξανόμενη εγχώρια ζήτηση καυσίμων.
Ενδιαφέρον από Σαουδική Αραβία και ΗΑΕ
Ο Ινδός υπουργός Πετρελαίου και Φυσικού Αερίου Hardeep Singh Puri είχε δηλώσει ήδη τον προηγούμενο μήνα ότι μεγάλοι ενεργειακοί παραγωγοί της περιοχής, μεταξύ των οποίων η Σαουδική Αραβία και τα Ηνωμένα Αραβικά Εμιράτα, έχουν εκφράσει ισχυρό ενδιαφέρον για επενδύσεις στον ινδικό τομέα διύλισης.
Η σημασία αυτών των κεφαλαίων είναι διπλή.
Από τη μία πλευρά, η Ινδία αποκτά πρόσβαση σε μακροπρόθεσμη χρηματοδότηση για έργα πολύ μεγάλης κλίμακας.
Από την άλλη, οι χώρες του Κόλπου αποκτούν άμεση συμμετοχή σε μία από τις ταχύτερα αναπτυσσόμενες αγορές ενέργειας στον κόσμο.
Το Κατάρ μπαίνει βαθύτερα στην εξίσωση
Παράλληλα με τη Σαουδική Αραβία και τα ΗΑΕ, το Νέο Δελχί διευρύνει την οικονομική και ενεργειακή προσέγγισή του με το Κατάρ.
Τον Απρίλιο του 2026, κατά τη διάρκεια διήμερης επίσκεψής του στη Ντόχα, ο Hardeep Singh Puri συναντήθηκε με τον υπουργό Επικρατείας για Ενεργειακές Υποθέσεις και διευθύνοντα σύμβουλο της QatarEnergy, Saad Sherida al-Kaabi.
Οι συνομιλίες επικεντρώθηκαν στις στρατηγικές ενεργειακές σχέσεις, στο εμπόριο, στις επενδύσεις και στην ασφάλεια των θαλάσσιων εφοδιαστικών αλυσίδων.
Ιδιαίτερη έμφαση δόθηκε στη σταθερότητα των παγκόσμιων ενεργειακών ροών και στη διατήρηση της απρόσκοπτης θαλάσσιας εμπορικής δραστηριότητας σε περιόδους περιφερειακών κρίσεων.
Από τις αγορές LNG στις κοινές επενδύσεις
Η σχέση Ινδίας–Κατάρ στηριζόταν παραδοσιακά στις μακροχρόνιες συμφωνίες για προμήθεια υγροποιημένου φυσικού αερίου.
Αυτή η σχέση, όμως, φαίνεται ότι διευρύνεται.
Ο διμερής διάλογος μετατοπίζεται σταδιακά από μια απλή σχέση αγοραστή–προμηθευτή προς ένα μοντέλο αμοιβαίας συμμετοχής σε ενεργειακά περιουσιακά στοιχεία.
Χαρακτηριστικό παράδειγμα αποτελεί η συμφωνία της Petronet LNG με την QatarEnergy για προμήθεια 7,5 εκατομμυρίων τόνων LNG ετησίως, στο πλαίσιο μακροχρόνιας συνεργασίας που παραμένει βασικός πυλώνας των ενεργειακών σχέσεων των δύο χωρών.
Το Νέο Δελχί επιδιώκει πλέον το επόμενο βήμα: όχι μόνο να αγοράζει καταριανό αέριο, αλλά να προσελκύσει καταριανά κεφάλαια σε ινδικά διυλιστήρια, δίκτυα και ενεργειακές υποδομές.
Ο ρόλος της Qatar Investment Authority
Η παρουσία του Κατάρ στην ινδική ενεργειακή αγορά δεν ξεκινά τώρα.
Η Qatar Investment Authority (QIA) έχει ήδη πραγματοποιήσει σημαντικές επενδύσεις σε ινδικές εταιρείες ενέργειας και κοινής ωφέλειας.
Τον Φεβρουάριο του 2020 απέκτησε ποσοστό 25,1% στην Adani Electricity Mumbai Limited έναντι περίπου 450 εκατ. δολαρίων.
Τον Αύγουστο του 2023 προχώρησε σε νέα επένδυση, αποκτώντας 2,68% της Adani Green Energy Limited έναντι περίπου 500 εκατ. δολαρίων.
Οι κινήσεις αυτές δείχνουν ότι το καταριανό κρατικό επενδυτικό ταμείο έχει ήδη αποκτήσει επιχειρησιακή παρουσία σε κρίσιμα τμήματα της ινδικής ενεργειακής αγοράς.
Τον Απρίλιο του 2026, ο διοικητής της Κεντρικής Τράπεζας του Κατάρ και πρόεδρος της QIA, Sheikh Bandar bin Mohammed bin Saoud al-Thani, είχε συνάντηση με τον εκτελεστικό διευθυντή της Adani Green Energy, Sagar Adani, με αντικείμενο τις εξελίξεις στις διεθνείς αγορές και τις επενδυτικές προοπτικές.
Θεσμική θωράκιση των επενδύσεων
Ινδία και Κατάρ έχουν ήδη δημιουργήσει μηχανισμούς που διευκολύνουν πιο οργανωμένες επενδυτικές ροές.
Η Joint Task Force on Investment έχει συσταθεί για να εξετάζει επενδυτικές ευκαιρίες σε υποδομές, τεχνολογία και ενέργεια.
Η πρώτη συνεδρίαση της κοινής ομάδας πραγματοποιήθηκε στο Νέο Δελχί τον Ιούνιο του 2024.
Παράλληλα, οι δύο χώρες διαθέτουν εδώ και χρόνια φορολογικό πλαίσιο μέσω της συμφωνίας αποφυγής διπλής φορολογίας, στοιχείο που μειώνει τα εμπόδια για διασυνοριακές επενδύσεις.
Εμπόριο άνω των 13 δισ. δολαρίων
Η οικονομική σχέση είναι ήδη σημαντική.
Το διμερές εμπόριο είχε φτάσει περίπου τα 13,46 δισ. δολάρια το 2023, με την Ινδία να αποτελεί τον δεύτερο μεγαλύτερο εμπορικό εταίρο του Κατάρ.
Οι καταριανές εξαγωγές προς την Ινδία περιλαμβάνουν κυρίως LNG, LPG, χημικά, πετροχημικά, πλαστικά και αλουμίνιο.
Αντίστοιχα, η Ινδία εξάγει προς το Κατάρ δημητριακά, προϊόντα χαλκού, σίδηρο και χάλυβα, λαχανικά, μπαχαρικά, ηλεκτρολογικό εξοπλισμό, δομικά υλικά και κλωστοϋφαντουργικά προϊόντα.
Γιατί η Ινδία χρειάζεται τον Κόλπο
Το πραγματικό βάθος της στρατηγικής φαίνεται από τις προβλέψεις για τη μελλοντική ενεργειακή ζήτηση της Ινδίας.
Η χώρα αναμένεται να ευθύνεται για περίπου το 25% της αύξησης της παγκόσμιας ενεργειακής ζήτησης μέσα στις επόμενες δύο δεκαετίες.
Αυτό σημαίνει ότι το Νέο Δελχί δεν μπορεί να στηρίζεται αποκλειστικά σε παραδοσιακές εμπορικές σχέσεις εισαγωγής πετρελαίου και φυσικού αερίου.
Χρειάζεται κεφάλαια, υποδομές, πρόσβαση σε παραγωγούς και μακροχρόνιες στρατηγικές συμμαχίες.
Οι χώρες του Κόλπου διαθέτουν ακριβώς αυτά τα χαρακτηριστικά: τεράστια επενδυτικά αποθέματα, ενεργειακή ισχύ και μακρά εμπειρία στην πετρελαϊκή και αεριοπαραγωγική αλυσίδα.
Μια νέα ενεργειακή γεωοικονομία
Η κίνηση της Ινδίας δείχνει ότι η ενεργειακή μετάβαση δεν σημαίνει απαραίτητα απομάκρυνση από τα συμβατικά καύσιμα.
Αντιθέτως, για μια οικονομία του μεγέθους και της ταχύτητας ανάπτυξης της Ινδίας, η μετάβαση απαιτεί ταυτόχρονα περισσότερη διύλιση, περισσότερες υποδομές, σταθερές προμήθειες LNG και μεγαλύτερη διαφοροποίηση των επενδυτικών πηγών.
Σε αυτό το πλαίσιο, το Κατάρ και ο ευρύτερος Κόλπος μετατρέπονται όχι μόνο σε προμηθευτές ενέργειας, αλλά και σε μετόχους της ίδιας της ενεργειακής ανάπτυξης της Ινδίας.
Και αυτό δημιουργεί μια βαθύτερη στρατηγική αλληλεξάρτηση ανάμεσα στο Νέο Δελχί και τις μοναρχίες του Κόλπου, με επιπτώσεις που ξεπερνούν την ενέργεια και αγγίζουν πλέον την οικονομία, τη ναυσιπλοΐα και τη γεωπολιτική της ευρύτερης περιοχής.
Οικονομία
Ινδικός κολοσσός επενδύει 18 δισ. δολάρια στις ΗΠΑ – Ο Τραμπ ανακοίνωσε το μεγαλύτερο χαλυβουργείο στην αμερικανική ιστορία
Μία από τις μεγαλύτερες ινδικές βιομηχανικές επενδύσεις που έχουν πραγματοποιηθεί στις Ηνωμένες Πολιτείες ανακοίνωσε ο Ντόναλντ Τραμπ, παρουσιάζοντας σχέδιο του ομίλου Essar για επενδύσεις συνολικού ύψους 18 δισ. δολαρίων, με επίκεντρο την κατασκευή γιγαντιαίου χαλυβουργείου στην Αϊόβα.
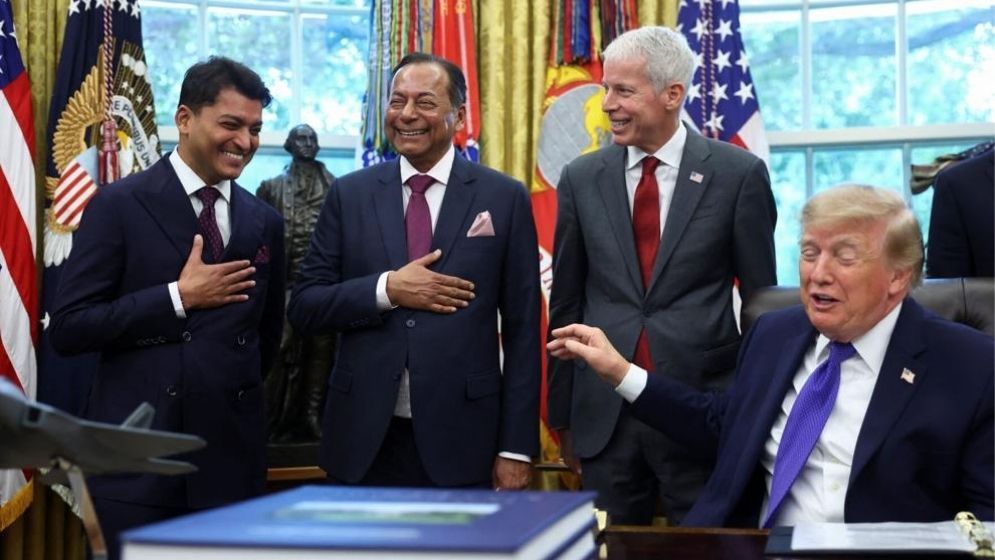
Το νέο εργοστάσιο, προϋπολογισμού περίπου 15 δισ. δολαρίων, θα αναπτυχθεί από την Mesabi Metallics, αμερικανική θυγατρική του ινδικού ομίλου Essar, και σύμφωνα με τον Αμερικανό πρόεδρο φιλοδοξεί να αποτελέσει το μεγαλύτερο συγκρότημα παραγωγής χάλυβα στην ιστορία των Ηνωμένων Πολιτειών.
Η ανακοίνωση έγινε στον Λευκό Οίκο, παρουσία στελεχών της οικογένειας Ruia, που ελέγχει τον όμιλο Essar.
Ο Τραμπ χαρακτήρισε το έργο «το μεγαλύτερο εργοστάσιο χάλυβα στην αμερικανική ιστορία», υποστηρίζοντας ότι θα αποτελέσει ακόμη ένα δείγμα επιστροφής της βαριάς βιομηχανίας στις ΗΠΑ.
Παραγωγή έως 10 εκατ. τόνους χάλυβα τον χρόνο
Σύμφωνα με τον σχεδιασμό, η παραγωγή αναμένεται να ξεκινήσει το 2030.
Το συγκρότημα προβλέπεται αρχικά να παράγει περίπου 7,5 εκατομμύρια τόνους χάλυβα ετησίως, με τελικό στόχο δυναμικότητας που θα φθάνει τα 10 εκατομμύρια τόνους τον χρόνο.
Ιδιαίτερη σημασία έχει το γεγονός ότι το σχέδιο βασίζεται στη δημιουργία μιας σχεδόν πλήρως καθετοποιημένης αμερικανικής αλυσίδας παραγωγής.
Το σιδηρομετάλλευμα θα προέρχεται από τις εγκαταστάσεις της Mesabi Metallics στη Μινεσότα και θα μεταφέρεται στην Αϊόβα για την παραγωγή χάλυβα, ενισχύοντας τη σύνδεση εξόρυξης, επεξεργασίας και τελικής βιομηχανικής παραγωγής εντός των Ηνωμένων Πολιτειών.
Η Mesabi έχει ήδη επενδύσει περισσότερα από 2,5 δισ. δολάρια στις δραστηριότητές της στη Μινεσότα.
Χιλιάδες θέσεις εργασίας
Το έργο αναμένεται να δημιουργήσει τουλάχιστον 1.750 μόνιμες θέσεις εργασίας, ενώ κατά τη διάρκεια της κατασκευής υπολογίζεται ότι θα υποστηριχθούν έως και 6.000 θέσεις εργασίας.
Σύμφωνα με τις εκτιμήσεις που παρουσιάστηκαν κατά την ανακοίνωση, η συνολική οικονομική επίδραση του έργου μπορεί να φτάσει περίπου τα 95 δισ. δολάρια κατά την πρώτη δεκαετία λειτουργίας του.
Τραμπ: Οι δασμοί φέρνουν τα εργοστάσια πίσω στις ΗΠΑ
Ο Αμερικανός πρόεδρος συνέδεσε άμεσα την επένδυση με την εμπορική πολιτική της κυβέρνησής του και ειδικότερα με τους υψηλούς δασμούς στις εισαγωγές χάλυβα.
Η κυβέρνηση Τραμπ παρουσιάζει τις επενδύσεις αυτές ως απόδειξη ότι οι εμπορικοί φραγμοί ωθούν ξένες εταιρείες να μεταφέρουν παραγωγική δραστηριότητα στο αμερικανικό έδαφος.
Ο Τραμπ υποστήριξε ότι η αμερικανική χαλυβουργία «επιστρέφει δυναμικά», αποδίδοντας σημαντικό μέρος αυτής της εξέλιξης στην πολιτική προστασίας της εγχώριας παραγωγής.
Η ανακοίνωση πραγματοποιείται παράλληλα με ευρύτερες αμερικανικές πρωτοβουλίες για την αντιμετώπιση της παγκόσμιας υπερπαραγωγής χάλυβα, με την Ουάσιγκτον να πιέζει και άλλες χώρες να υιοθετήσουν αυστηρότερα εμπορικά μέτρα απέναντι σε παραγωγούς με μεγάλη πλεονάζουσα παραγωγική ικανότητα.
Κρίσιμος ο χάλυβας για άμυνα και βιομηχανία
Η επένδυση έχει ευρύτερη στρατηγική σημασία, καθώς ο χάλυβας αποτελεί βασικό υλικό για μια σειρά κρίσιμων τομέων της αμερικανικής οικονομίας και εθνικής ασφάλειας.
Η παραγωγή του νέου εργοστασίου προορίζεται μεταξύ άλλων να καλύψει ανάγκες:
- της αμυντικής βιομηχανίας,
- της ναυπηγικής,
- της αυτοκινητοβιομηχανίας,
- του ενεργειακού τομέα,
- των κατασκευών και μεγάλων υποδομών,
- καθώς και της βιομηχανίας μηχανημάτων και οικιακού εξοπλισμού.
Ο διευθύνων σύμβουλος της Mesabi Metallics, Joe Broking, χαρακτήρισε το σχέδιο σημαντικό βήμα για τον αμερικανικής παραγωγής χάλυβα, δίνοντας ιδιαίτερη έμφαση στην ανάγκη εγχώριας τροφοδοσίας στρατηγικών βιομηχανιών.
Η Essar και η διεθνής επέκταση
Ο όμιλος Essar ιδρύθηκε στην Ινδία το 1969 από τους αδελφούς Shashi και Ravi Ruia και εξελίχθηκε σε έναν από τους σημαντικούς βιομηχανικούς ομίλους της χώρας, με δραστηριότητες στους τομείς της ενέργειας, των μετάλλων, των εξορύξεων, της τεχνολογίας και των υποδομών.
Ο όμιλος έχει αναπτύξει μεγάλα βιομηχανικά περιουσιακά στοιχεία στην Ινδία, ενώ έχει πραγματοποιήσει σημαντικές επενδύσεις και εκτός χώρας.
Στις Ηνωμένες Πολιτείες, η Mesabi Metallics έχει παρουσία στη Μινεσότα από το 2007 και ελέγχει σημαντικά αποθέματα σιδηρομεταλλεύματος.
Το σχέδιο των 18 δισ. δολαρίων σηματοδοτεί πλέον μία σαφή αναβάθμιση της παρουσίας του ινδικού ομίλου στις ΗΠΑ, αλλά ταυτόχρονα εντάσσεται και στη γενικότερη αμερικανική προσπάθεια επαναφοράς κρίσιμων παραγωγικών αλυσίδων στο εσωτερικό της χώρας.
Και πολιτική διάσταση ενόψει ενδιάμεσων εκλογών
Η επιλογή της Αϊόβα έχει και πολιτική βαρύτητα, καθώς η ανακοίνωση έρχεται λίγες εβδομάδες πριν από τις αμερικανικές ενδιάμεσες εκλογές του Νοεμβρίου.
Στην παρουσίαση συμμετείχαν στελέχη των Ρεπουμπλικανών από την Αϊόβα, ενώ ο Τραμπ δήλωσε ότι σχεδιάζει να πραγματοποιήσει προεκλογική συγκέντρωση στην Πολιτεία.
Το Reuters σημειώνει ότι η κυβέρνηση προβάλλει το έργο ως σημαντική επιτυχία της βιομηχανικής της πολιτικής, σε μια περίοδο κατά την οποία η οικονομία και η εγχώρια παραγωγή βρίσκονται ψηλά στην ατζέντα της προεκλογικής αντιπαράθεσης.
Το μέγεθος πάντως της σχεδιαζόμενης επένδυσης υπερβαίνει την άμεση πολιτική συγκυρία: εφόσον το έργο υλοποιηθεί στον προβλεπόμενο χρόνο και στην ανακοινωθείσα κλίμακα, η Essar και η Mesabi Metallics θα αποκτήσουν κομβικό ρόλο στην αμερικανική εφοδιαστική αλυσίδα χάλυβα, από την εξόρυξη του μεταλλεύματος μέχρι την τελική παραγωγή.
Αναλύσεις
CPEC 2.0 and Pakistan’s Digital Dependency on China
The second phase of the China-Pakistan Economic Corridor is no longer just an infrastructure story. As Chinese technology becomes embedded in Pakistan’s telecom, AI, surveillance and cloud ecosystems, CPEC 2.0 is emerging as a test case for a wider geopolitical question: can a state modernise digitally without surrendering strategic control over its data and technological architecture?
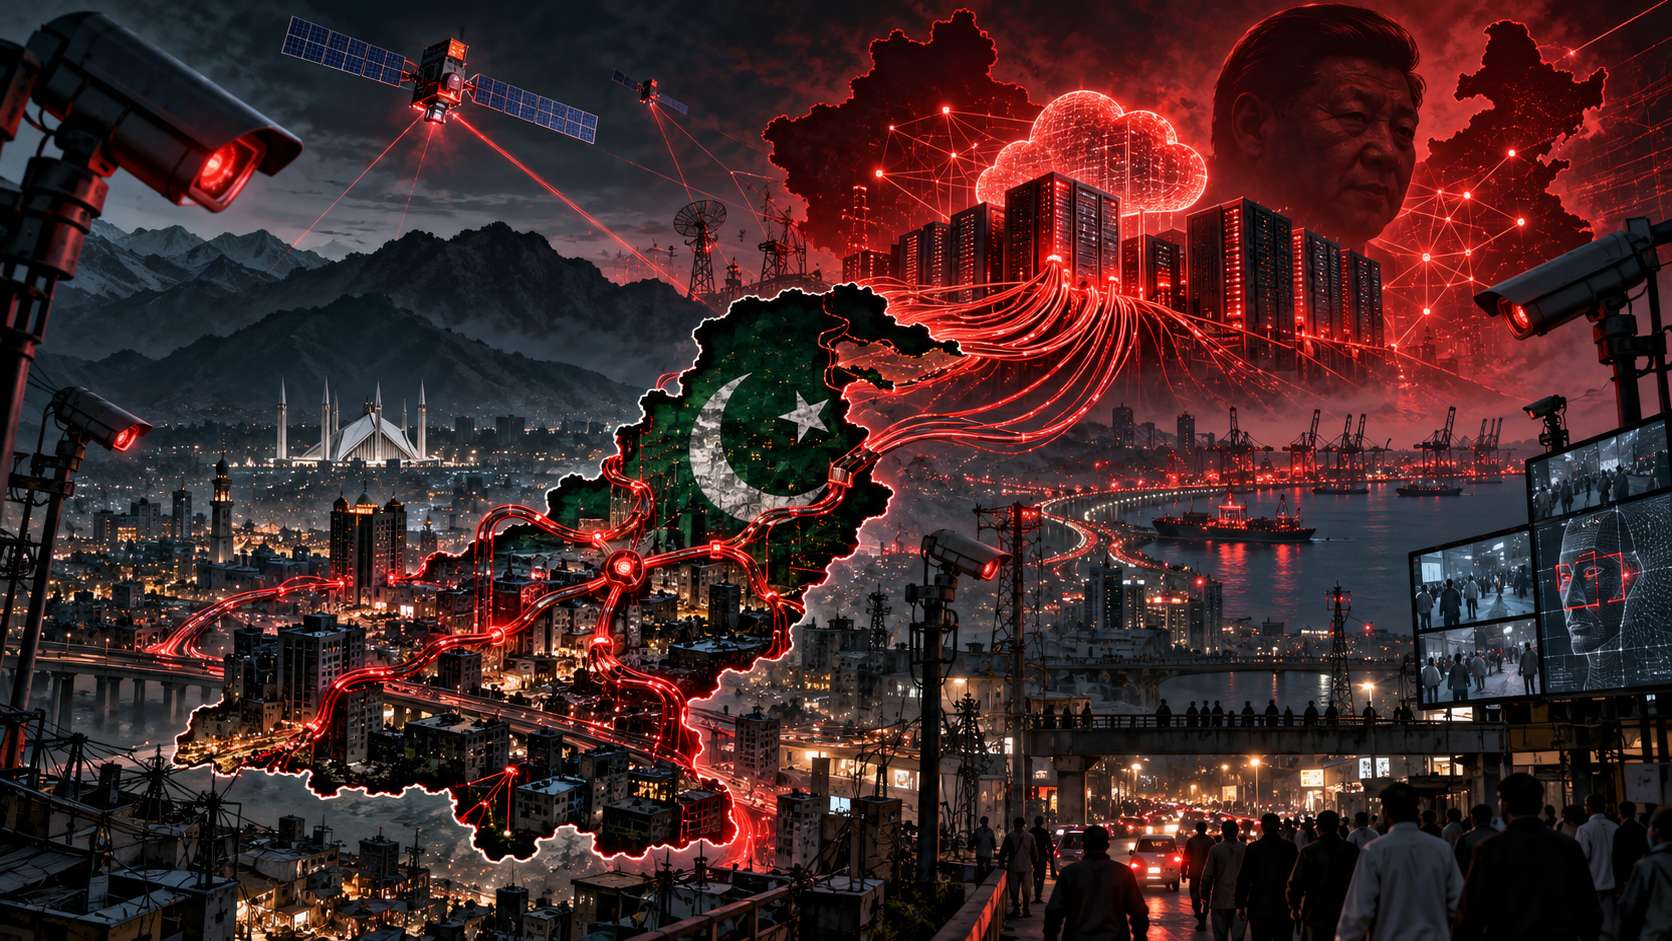
The China-Pakistan Economic Corridor entered a new stage in 2025. Known as CPEC 2.0, the second phase represents a significant departure from the original model, which was dominated by roads, energy projects, ports and other large-scale physical infrastructure.
The new agenda places greater emphasis on industrial development, agriculture and digital integration. Of these three pillars, the digital component may prove the most strategically consequential.
Pakistan’s planned transformation now extends into artificial intelligence, cloud services, data centres, 5G connectivity, smart-energy systems, agricultural technologies and urban surveillance networks. This evolution offers Islamabad access to technologies that would otherwise require major domestic investment and years of development.
But it also raises a more difficult question: who will ultimately control the technological architecture on which Pakistan’s digital economy depends?
China’s wider Digital Silk Road strategy has long focused not only on exporting hardware but also on expanding Chinese technological standards, platforms and infrastructure abroad. Under this model, physical connectivity — fibre-optic cables, satellite links, servers, data centres and telecom equipment — becomes inseparable from questions of data governance, software ecosystems and long-term strategic influence.
For Pakistan, this creates both opportunity and risk.
Chinese technology companies, particularly Huawei, have become increasingly involved in Pakistan’s telecommunications, cloud-computing, smart-city and artificial-intelligence sectors. Training programmes have also been established for Pakistani students and young professionals in areas such as AI, cybersecurity and cloud technology.
On the surface, such initiatives strengthen Pakistan’s human capital and accelerate digital readiness. Yet critics argue that they can also create a form of technological lock-in.
If engineers, government agencies and private companies are trained primarily on proprietary Chinese systems, future switching costs rise considerably. Once a country’s databases, cloud infrastructure, telecom equipment and cybersecurity architecture are built around one technological ecosystem, diversification becomes both expensive and operationally difficult.
The result could be a progressively deeper dependence on Chinese platforms, expertise and technical standards.
The question of digital sovereignty
This dependence becomes especially sensitive when technology moves from the commercial sector into critical national infrastructure.
As Pakistan develops national databases, cybersecurity systems and digital-governance platforms in close cooperation with Chinese institutions and companies, it may also be adopting, implicitly or explicitly, Chinese technical norms and data-management standards.
That matters because technological sovereignty is not simply about owning computers, servers or fibre-optic cables. It is also about maintaining control over software, code, access permissions, encryption standards, data storage and the ability to replace one supplier with another.
A country that cannot easily alter its technological architecture without external assistance may possess digital infrastructure without enjoying full digital autonomy.
This is where the debate over what some analysts describe as “digital colonialism” begins.
The term is controversial, but it captures a real strategic concern: that dependency on a foreign technology provider can eventually influence policy choices, procurement decisions, data access and national security.
In Pakistan’s case, the concern is amplified by the scale of Chinese involvement.
Western pressure could expose Pakistan’s vulnerabilities
Heavy integration into Chinese technology supply chains could also complicate Pakistan’s relationship with Western markets.
The United States and several allied governments have tightened restrictions on Chinese technology companies over concerns related to cybersecurity, data protection and national security.
If further sanctions or export controls are imposed on components, software or services linked to Chinese digital platforms, Pakistani companies deeply integrated into those ecosystems could face indirect consequences.
This could affect everything from software compatibility and equipment upgrades to access to international cloud platforms, financial systems and Western technology partnerships.
The deeper Pakistan becomes embedded in one technological sphere, the greater the potential cost of geopolitical fragmentation between China and the West.
Surveillance and the legal vacuum
The most sensitive dimension of Pakistan’s digital transformation concerns surveillance.
Pakistan still lacks a fully developed and comprehensive framework for personal-data protection. At the same time, large-scale surveillance systems are expanding through projects such as Safe City, which combine cameras, monitoring systems, databases and digital policing technologies.
Human-rights organisations have warned that sophisticated surveillance tools operating without strong institutional safeguards can facilitate privacy violations, censorship and political monitoring.
This concern is particularly serious because Pakistan has already faced international criticism regarding internet restrictions, censorship and state surveillance.
The country’s evolving digital-control architecture has at times been described as a “Great Digital Firewall of Pakistan”, reflecting the increasing technological capacity to filter communications, monitor users and restrict online activity.
Research by Amnesty International has also highlighted the international nature of Pakistan’s surveillance ecosystem, which includes technology originating not only from China but also from companies based in Europe, the United Arab Emirates and North America.
Therefore, the problem cannot be reduced simply to Chinese involvement.
However, China remains central to the wider debate because of the scale and strategic depth of its technological partnership with Islamabad.
Modernisation without ownership
Pakistan faces a genuine structural problem.
Its limited fiscal capacity, recurring economic crises and shortage of domestic capital make it extremely difficult to finance next-generation infrastructure independently.
CPEC 2.0 therefore offers something highly attractive: rapid access to digital systems, capital, expertise and technology.
But speed can carry strategic costs.
Importing ready-made digital infrastructure is easier than building a domestic technological base. Yet over time, excessive dependence on imported systems can weaken incentives to develop indigenous alternatives.
If Pakistan’s most important AI platforms, data centres, telecom systems, cybersecurity architecture and surveillance technologies remain dependent on foreign vendors, the country may modernise without becoming technologically independent.
In that scenario, Pakistan would possess advanced infrastructure but remain dependent on external suppliers for upgrades, maintenance, security patches, technical standards and specialised expertise.
From physical infrastructure to data dependence
The first phase of CPEC was largely about physical assets: highways, energy plants, logistics corridors and connectivity.
CPEC 2.0 introduces something much more intangible — and potentially more consequential.
Data itself becomes a strategic resource.
Historically, colonial powers extracted raw materials and economic resources from territories under their control. Critics of modern technological dependency argue that data, algorithms and digital infrastructure can now create comparable asymmetries of power.
Pakistan is not a colony of China, and describing the relationship literally in colonial terms would oversimplify a complex strategic partnership.
Yet the analogy highlights an important concern.
If one side provides subsidised or preferential access to digital infrastructure while also supplying the software, technical standards, hardware and institutional architecture governing that infrastructure, dependence can become structural rather than temporary.
The key question is therefore not whether Pakistan should cooperate with China.
It is whether Pakistan can cooperate while preserving the ability to control, modify and ultimately replace the systems it adopts.
Pakistan needs safeguards
To protect its long-term strategic autonomy, Islamabad would need to accompany Chinese investment with stronger domestic safeguards.
That would include strict data-localisation rules, robust personal-data legislation, domestic access to source code where national-security systems are concerned, diversified suppliers and serious investment in indigenous research and development.
Pakistan would also need to avoid building critical infrastructure around a single technological ecosystem.
The objective should be interoperability rather than dependence.
CPEC 2.0 could undoubtedly accelerate Pakistan’s digital transformation. But technological progress should not be measured solely by how quickly infrastructure is deployed.
The more important question is who controls the system once it is built.
If Pakistan’s data, AI infrastructure and surveillance networks become inseparable from Chinese technological architecture, the country may find that the short-term benefits of rapid modernisation come with a long-term strategic price.
That would not necessarily amount to colonialism in the traditional sense.
But it could create something increasingly important in the 21st century: technological path dependence powerful enough to constrain national sovereignty.

Μουντζουρούλιας: «Πού είναι η ελληνική αντίδραση;» – Μακεδονικό, γαλλοτουρκική προσέγγιση και αποτροπή στο Αιγαίο
Αιχμές για τις αναφορές της Ούρσουλα φον ντερ Λάιεν, ερωτήματα για τη στάση του Παρισιού απέναντι στην Άγκυρα και ανάλυση...
Η Nexans διαψεύδει το σχέδιο ενημέρωσης της Τουρκίας για το καλώδιο Ελλάδας–Κύπρου
Η γαλλική εταιρεία ξεκαθαρίζει ότι δεν είχε ούτε σχεδιάζει επαφές με την Άγκυρα για τις έρευνες βυθού. Η επιστολή στην...

Μάζης: «Αυτό δεν είναι ενημέρωση, είναι υποτέλεια» – Προειδοποίηση για το καλώδιο και την Τουρκία
Ο καθηγητής, μιλώντας στη «Ναυτεμπορική», προειδοποίησε ότι μια ειδική ενημέρωση της Άγκυρας για το ηλεκτρικό καλώδιο μπορεί να αξιοποιηθεί ως...

Θεσσαλονίκη: Αλιείς «έσπασαν» την απεργία και αγόρασαν ψάρια από τουρκικό φορτηγό
Ένταση προκαλεί στη Θεσσαλονίκη υπόθεση αγοραπωλησίας αλιευμάτων εκτός ιχθυόσκαλας, την ώρα που ο κλάδος βρίσκεται σε κινητοποιήσεις. Βίντεο που παρουσίασε...

Σμαραγδής: «Στην Ελλάδα είναι επικίνδυνο να είσαι Έλληνας» – Ο Κολοκοτρώνης, η εθνική ταυτότητα και η απάντηση στους επικριτές
Ο σκηνοθέτης μίλησε στην Όλγα Λαθύρη στον Star Κεντρικής Ελλάδας για τη νέα ταινία με επίκεντρο τον Γέρο του Μωριά,...
-
 Αναλύσεις3 εβδομάδες πριν
Το τελεσίγραφο Καλίν την ώρα που η Τουρκία προετοιμάζεται για πόλεμο!
-
 Άμυνα3 μήνες πριν
Ρωσσικό ΜΜΕ: Ελληνικό «μπλόκο» στην απαίτηση για Patriot – Πώς γνωρίζει το Κίεβο απόρρητα στοιχεία για τους πυραύλους μας;
-

 ΑΝΑΡΤΗΣΕΙΣ ΜΕ ΣΗΜΑΣΙΑ2 μήνες πριν
Πακιστανός με καναδική υπηκοότητα ο υπαίτιος της πυρκαγιάς στον Έβρο! Πιθανόν να μετέφερε μετανάστες
-

 GEOPOLITICO1 μήνα πριν
Το διέρρευσε ο Παπαχελάς! Έφεραν τον Καλίν στο Μαξίμου – Τί συζήτησε με τον Μητσοτάκη;
-
 Αναλύσεις1 μήνα πριν
Καραγκιούλ: «Αν Ελλάδα, Κύπρος και Ισραήλ επιτεθούν στην Τουρκία, ο χάρτης του Αιγαίου θα αλλάξει»
-

 ΑΝΑΡΤΗΣΕΙΣ ΜΕ ΣΗΜΑΣΙΑ2 μήνες πριν
Ξέσπασμα της μητέρας της Μυρτούς για την υπόθεση Τζαβέντ Ασλάμ: «Δεν ξεχνώ ποτέ» – «Δήμαρχος των Πακιστανών ο Δούκας»
-
 GEOPOLITICO3 εβδομάδες πριν
Τί λέει Τούρκος δημοσιογράφος για Σάββα Καλεντερίδη; «Έκανε πολύ καλά τη δουλειά του για τη χώρα του – Δεν μπορούσε να τον στριμώξει η ΜİΤ»
-

 Αναλύσεις3 μήνες πριν
Εάν η Τουρκία απορρίψει τη συμφωνία αποχώρησης από την Κύπρο θα απομακρυνθεί δια της βίας