Γενικά θέματα
Ρυθμίζονται όλα τα χρέη στο Δημόσιο μέχρι 1η Μαρτίου 2015

– Τις 100 δόσεις για οφειλές σε Εφορία και ασφαλιστικά ταμεία
Προς τη Βουλή των Ελλήνων
Α. Επί της Αρχής :
Με το προτεινόμενο σχέδιο νόμου προτείνονται ρυθμίσεις για τη ρύθμιση ληξιπρόθεσμων οφειλών στη φορολογική διοίκηση και ρυθμίσεις ασφαλιστικών θεμάτων για ζητήματα επείγοντος χαρακτήρα.
Ειδικότερα, με τις διατάξεις του πρώτου κεφαλαίου,
Επισημαίνεται ότι λόγω της επιδεινούμενης κρίσης στην οποία έχει περιέλθει η χώρα τα τελευταία χρόνια, της διαρκούς μείωσης μισθών, της έκρηξης της ανεργίας, της μείωσης των εισοδημάτων, της πραγματικής αδυναμίας των πολιτών και των επιχειρήσεων να ανταποκριθούν στο σύνολο των υποχρεώσεων τους και της συσσώρευσης ανείσπρακτων βεβαιωμένων οφειλών, προτείνεται το σχετικό σχέδιο νόμου για τη ρύθμιση των ληξιπρόθεσμων οφειλών.
Με τις διατάξεις του δευτέρου κεφαλαίου προτείνεται η αντιμετώπιση των ασφαλιστικών οφειλών που έχουν σωρευτεί τα τελευταία έτη λόγω της οικονομικής κρίσης και των υφεσιακών πολιτικών και η σταδιακή αποπληρωμή αυτών από τους οφειλέτες γεγονός που αποτελεί προτεραιότητα για την ενίσχυση των εσόδων των ασφαλιστικών ταμείων με ταυτόχρονη μέριμνα για τη διασφάλιση της ομαλής λειτουργίας των επιχειρήσεων κυρίως των μικρομεσαίων, τη συντήρηση των επαγγελματιών και των αυτοαπασχολούμενων αλλά και την ανάσχεση του υφεσιακού κλίματος της οικονομίας και την επανεκκίνησή της.
Β. Επί των άρθρων :
Κεφάλαιο πρώτο
Με τις διατάξεις των άρθρων 1 και 2 του προτεινόμενου σχεδίου νόμου δίνεται η δυνατότητα να ρυθμιστούν, κατόπιν αίτησης του οφειλέτη, βεβαιωμένες οφειλές στη Φορολογική Διοίκηση, σύμφωνα με τον Κώδικα Φορολογικής Διαδικασίας (Κ.Φ.Δ.), τον Κώδικα Είσπραξης Δημοσίων Εσόδων (Κ.Ε.Δ.Ε.) και τον Τελωνειακό Κώδικα, εφόσον έχουν καταστεί ληξιπρόθεσμες έως και την 1η Μαρτίου 2015 και έχουν καταχωρισθεί στα βιβλία εισπρακτέων εσόδων της Φορολογικής Διοίκησης μέχρι την ημερομηνία αίτησης για υπαγωγή σε ρύθμιση.
Επισημαίνεται ότι βασικές συνολικές οφειλές μέχρι 5.000 ευρώ που υπάγονται σε πρόγραμμα της παρούσας ρύθμισης, από την υπαγωγή τους στη ρύθμιση δεν επιβαρύνονται πλέον με προσαυξήσεις ή τόκους εκπρόθεσμης καταβολής, ενώ βασικές συνολικές οφειλές άνω των 5.000 ευρώ που υπάγονται σε πρόγραμμα ρύθμισης του παρόντος άρθρου, αντί των κατά Κ.Ε.Δ.Ε. και Κ.Φ.Δ. τόκων και προσαυξήσεων εκπρόθεσμης καταβολής από την υπαγωγή στη ρύθμιση επιβαρύνονται με τόκο που ανέρχεται στο 3% ετησίως.
Σημειώνεται ότι η καθυστέρηση καταβολής δόσης συνεπάγεται την επιβάρυνση αυτής με μηνιαία προσαύξηση μόνο 0,25 %.
Με τις διατάξεις του άρθρου 3 δύνανται, επίσης, εκτός του υποχρεωτικά υπαγόμενου συνόλου των ληξιπροθέσμων μη τακτοποιημένων κατά νόμιμο τρόπο οφειλών, να υπαχθούν, μετά από επιλογή του οφειλέτη, και ληξιπρόθεσμες έως και την 1η Μαρτίου 2015 οφειλές, που έχουν καταχωρισθεί στα βιβλία εισπρακτέων εσόδων της Φορολογικής Διοίκησης μέχρι την ημερομηνία αίτησης για υπαγωγή σε ρύθμιση, και οι οποίες κατά την ημερομηνία της αίτησης:
α) τελούν σε αναστολή, διοικητική ή δικαστική ή εκ του νόμου ή
β) έχουν υπαχθεί σε ρύθμιση ή διευκόλυνση τμηματικής καταβολής, η οποία είναι σε ισχύ.
Με τις διατάξεις του άρθρου 4 προβλέπεται ότι κατ’ εξαίρεση, δύνανται να υπαχθούν στη ρύθμιση του άρθρου 1, οφειλές που θα βεβαιωθούν στη Φορολογική Διοίκηση μετά από παραίτηση από την άσκηση του δικαιώματος ή και του δικογράφου οποιουδήποτε ένδικου βοηθήματος ή μέσου ενώπιον αρμοδίου δικαστηρίου ή προσφυγής ενώπιον διοικητικής αρχής, και έως 26.5.2015, ανεξαρτήτως της ημερομηνίας που οι οφειλές αυτές καθίστανται ληξιπρόθεσμες. Εφόσον πρόκειται για υπαγόμενες υποθέσεις, που εκκρεμούν ενώπιον των αρμοδίων Δικαστηρίων, μαζί με την αίτηση και τη δήλωση παραίτησης προσκομίζεται και βεβαίωση από το αρμόδιο δικαστήριο ότι η υπόθεση δεν έχει ακόμα συζητηθεί, προκειμένου να βεβαιωθεί η οφειλή. Επίσης, στη ρύθμιση του άρθρου 1, δύνανται να υπαχθούν, μετά από επιλογή του οφειλέτη, και οφειλές που έχουν καταχωρισθεί στα βιβλία εισπρακτέων εσόδων της Φορολογικής Διοίκησης μέχρι την ημερομηνία αίτησης για υπαγωγή σε ρύθμιση και θα αφορούν υποχρεώσεις φορολογικών περιόδων μέχρι και 31.12.2014.
Με τις διατάξεις του άρθρου 6 προβλέπεται ότι η αίτηση για την υπαγωγή σε πρόγραμμα της παρούσας ρύθμισης υποβάλλεται ηλεκτρονικά στη Φορολογική Διοίκηση μέχρι την 26η Μαΐου 2015 και μόνο σε περιπτώσεις που υφίσταται τεχνική αδυναμία διαδικτυακής υποστήριξης, η αίτηση υποβάλλεται στην υπηρεσία της Φορολογικής Διοίκησης, ο προϊστάμενος της οποίας είναι αρμόδιος για την επιδίωξη της είσπραξης της οφειλής. Με απόφαση του Υπουργού Οικονομικών δίνεται η δυνατότητα μέσα σε ένα (1) μήνα από το τέλος της ρύθμισης να παραταθεί η ανωτέρω ημερομηνία υπαγωγής των οφειλών στη ρύθμιση για χρονικό διάστημα μέχρι ένα (1) μήνα.
Με τις διατάξεις του άρθρου 8 προβλέπεται ότι η ρύθμιση απόλλυται στις περιπτώσεις που ο οφειλέτης:
α) δεν καταβάλει δύο (2) συνεχόμενες μηνιαίες δόσεις κατά τη διάρκεια του πρώτου οκταμήνου της ρύθμισης ή μετά την πάροδο του οκταμήνου δεν καταβάλει τρεις (3) συνεχόμενες μηνιαίες δόσεις ή καθυστερήσει την καταβολή των τριών τελευταίων δόσεων της ρύθμισης για το αντίστοιχο χρονικό διάστημα,
β) δεν υποβάλλει τις προβλεπόμενες δηλώσεις φορολογίας εισοδήματος και του φόρου προστιθέμενης αξίας, καθ’ όλο το διάστημα της ρύθμισης των οφειλών του και μέχρι την εξόφλησή της, εντός τριών (3) μηνών το αργότερο από την παρέλευση της προθεσμίας υποβολής τους.
Με τις διατάξεις του άρθρου 9 προβλέπεται ότι σε περίπτωση εξόφλησης των εναπομεινασών δόσεων των ρυθμισμένων οφειλών με οποιοδήποτε τρόπο και σε οποιοδήποτε στάδιο της ρύθμισης, ο οφειλέτης τυγχάνει απαλλαγής επί των εναπομεινασών ποσών των προσαυξήσεων και των τόκων εκπρόθεσμης καταβολής σε ποσοστό ίσο με αυτό που αντιστοιχεί στον αριθμό των μηνιαίων δόσεων που τελικά διαμορφώνεται με την εξόφληση.
Με τις διατάξεις του άρθρου 10 προβλέπεται ότι ο οφειλέτης, που έχει υπαχθεί σε πρόγραμμα ρύθμισης του άρθρου 1, δύναται να επιλέξει την υπαγωγή του σε άλλο πρόγραμμα ρύθμισης του ίδιου άρθρου με διαφορετικό αριθμό δόσεων για το υπόλοιπο προς καταβολή ποσό και υπό τις ίδιες προϋποθέσεις. Στην περίπτωση αυτή δικαιούται απαλλαγή από τόκους και προσαυξήσεις εκπρόθεσμης καταβολής για το εναπομείναν ποσό σύμφωνα με το νέο πρόγραμμα ρύθμισης. Στην περίπτωση αυτή ο συνολικός αριθμός μηνιαίων δόσεων δεν μπορεί να υπερβαίνει τις εκατό, υπολογιζόμενος από την πρώτη δόση του αρχικού προγράμματος ρύθμισης.
Με τις διατάξεις του άρθρου 11 προβλέπεται ότι μετά την υπαγωγή και τη συμμόρφωση στη ρύθμιση χορηγείται στον οφειλέτη αποδεικτικό ενημερότητας, σύμφωνα με τα οριζόμενα στις διατάξεις του άρθρου 12 του Κ.Φ.Δ., όπως ισχύει .
Επιπλέον, οι κατασχέσεις που έχουν επιβληθεί στα χέρια τρίτων αίρονται ύστερα από αίτηση του οφειλέτη εφόσον καταβληθεί ποσοστό είκοσι πέντε (25) τοις εκατό της αρχικής βασικής ρυθμιζόμενης οφειλής. Με τη σχετική διάταξη ελαχιστοποιείται το απαιτούμενο ποσοστό καταβολής της αρχικής βασικής ρυθμιζόμενης οφειλής που ίσχυε σε προγενέστερες ρυθμίσεις από 100% ή 50% σε 25% λόγω της συνεχιζόμενης οικονομικής κρίσης και της αναγκαιότητας να δοθεί δυνατότητα μεγαλύτερης ρευστότητας κυρίως στις επιχειρήσεις.
Σε κάθε περίπτωση για τους οφειλέτες που αδυνατούν να καταβάλλουν το ως άνω ελάχιστο απαιτούμενο ποσοστό καταβολής της αρχικής, βασικής, ρυθμιζόμενης οφειλή, υφίσταται η δυνατότητα περιορισμού των κατασχέσεων εις χείρας τρίτων από την Φορολογική Διοίκηση, μετά από σχετικό αίτημα του φορολογούμενου σύμφωνα με τις διατάξεις της παραγράφου 4 του άρθρου 30 του Κ.Ε.Δ.Ε..
Με τις διατάξεις του άρθρου15 προβλέπεται ότι εφόσον καταβληθεί ως προκαταβολή ποσό βασικής οφειλής τουλάχιστον το δεκαπλάσιο της ελάχιστης δόσης της παραγράφου 2 του άρθρου 1 του παρόντος κεφαλαίου, έως και τις 27 Απριλίου 2015, χορηγείται στον οφειλέτη ισόποση απαλλαγή επί των συνολικών προσαυξήσεων και τόκων εκπρόθεσμης καταβολής του προγράμματος ρύθμισης που θα επιλέξει. Το ανωτέρω πρέπει να δηλώνεται ως προκαταβολή από τον οφειλέτη κατά την υποβολή του αιτήματος υπαγωγής και να καταβάλλεται εντός τριών εργασίμων ημερών από την υποβολή της αίτησης. Οι δόσεις της ρύθμισης καταβάλλονται έως την τελευταία εργάσιμη ημέρα των επομένων μηνών από την ημερομηνία αίτησης υπαγωγής στη ρύθμιση. Η πληρωμή της προκαταβολής και των δόσεων ρύθμισης διενεργείται με τη χρήση μοναδικού κωδικού πληρωμής στους φορείς είσπραξης ή στη Φορολογική Διοίκηση.
Σε περίπτωση μη εμπρόθεσμης καταβολής των δέκα πρώτων δόσεων της ρύθμισης, εφόσον οι δόσεις είναι περισσότερες από δέκα (10) ή όλων των υπολειπόμενων δόσεων εφόσον οι δόσεις είναι λιγότερες από δέκα (10), βεβαιώνεται ως δημόσιο έσοδο σε βάρος του οφειλέτη ποσό ίσο με το ποσό απαλλαγής κατά το πρώτο εδάφιο του παρόντος άρθρου. Επί της κύρωσης του προηγουμένου εδαφίου δεν υπολογίζονται επιβαρύνσεις εκπρόθεσμης καταβολής κατά την κείμενη νομοθεσία.
Με τις διατάξεις του άρθρου 16 προβλέπεται ότι με απόφαση του Υπουργού Οικονομικών ρυθμίζονται ειδικότερα θέματα και λεπτομέρειες για την εφαρμογή των διατάξεων της παρούσας ρύθμισης και δύνανται να προβλέπονται εξαιρέσεις από την υπαγωγή σε αυτήν.
Με τις διατάξεις του άρθρου 18 προβλέπεται η κατάργηση της παραγράφου 4α του άρθρου 49 και της παραγράφου 6 του άρθρου 50 του ν. 2859/2000 (Κώδικας ΦΠΑ), όπως προστέθηκαν με τις περ. 4 και 5 της υποπαραγράφου Α.6 της παρ. Α του άρθρου πρώτου του ν. 4152/2003 (Α’ 107) αντιστοίχως και πλέον δύνανται να υπάγονται στη ρύθμιση όλες οι οφειλές που προέρχονται από ΦΠΑ.
Με τις διατάξεις του άρθρου 19 προβλέπεται ότι τα πρόστιμα εκπρόθεσμης καταβολής του άρθρου 57 του ν. 4174/2013 (Α’ 170) και του άρθρου 6 του ν.δ. 356/1974 (Α’ 90) καταργούνται. Η κατάργηση των προστίμων της προηγούμενης παραγράφου καταλαμβάνει οφειλές που καταχωρίζονται στα βιβλία εισπρακτέων εσόδων της Φορολογικής Διοίκησης από τη δημοσίευση του παρόντος. Επίσης με την προτεινόμενη διάταξη επιδιώκεται η αποφυγή της υπέρμετρης επιβάρυνσης του οφειλέτη με πρόστιμο εκπρόθεσμης καταβολής πλέον του τόκου εκπρόθεσμης καταβολής του άρθρου 53 του ΚΦΔ και του άρθρου 6 του Κ.Ε.Δ.Ε., κατά περίπτωση, η οποία οδηγεί αφενός σε παραβίαση της αρχής της αναλογικότητας και αφετέρου σε επιβάρυνση του χαρτοφυλακίου των ληξιπροθέσμων οφειλών με υπέρογκα πρόστιμα. Επιπλέον, η επιβολή στις εκπρόθεσμα καταβαλλόμενες οφειλές, αφενός του τόκου του άρθρου 51 και του άρθρου 6 του Κ.Ε.Δ.Ε., και αφετέρου του προστίμου του άρθρου 57 του ΚΦΔ (10%, 20%,30%), στο οποίο παραπέμπουν και οι διατάξεις του άρθρου 6 του Κ.Ε.Δ.Ε., αποτελεί κατ’ ουσία διπλή χρηματική κύρωση.
Με τις διατάξεις του άρθρου 20 προβλέπεται η τροποποίηση των διατάξεων της παραγράφου 1 του άρθρου 25 του Ν 1882/1990 και ειδικότερα:
-αυξάνεται το κατώτερο ποσό συνολικής ληξιπρόθεσμης οφειλής , συμπεριλαμβανομένων των κάθε είδους τόκων, προσαυξήσεων και λοιπών επιβαρύνσεων, άνω του οποίου ζητείται η ποινική δίωξη των υπευθύνων για μη καταβολή χρεών προς το δημόσιο, τα νομικά πρόσωπα δημοσίου δικαίου, τις επιχειρήσεις και τους οργανισμούς του δημοσίου τομέα από πέντε χιλιάδες (5.000) ευρώ σε πενήντα χιλιάδες (50.000) ευρώ.
– Ο προσδιορισμός του χρόνου τέλεσης του ανωτέρω εγκλήματος αφήνεται στη γενική διάταξη του άρθρου 17 του Ποινικού Κώδικα. Επομένως δεν αφήνονται περιθώρια για «διαρκές αυτόφωρο».
Με τις διατάξεις των παραγράφων 2 και 3 του άρθρου 21 προβλέπονται ο ευνοϊκότερος τρόπος φορολόγησης του τεκμαρτού εισοδήματος που προκύπτει για φορολογούμενους χωρίς εισόδημα και η κατάργηση της ελάχιστης ετήσιας αντικειμενικής δαπάνης σε περίπτωση απόκτησης εισοδήματος μόνο από τόκους και ακίνητα.
Με τις διατάξεις της παραγράφου 1 του άρθρου 22 προβλέπεται ότι ο χρόνος κατά τον οποίον εκπίπτει ή αποδίδεται ο φόρος που προκύπτει από τον διακανονισμό του δικαιώματος έκπτωσης που έχει διενεργηθεί σε μία διαχειριστή περίοδο. Ο διακανονισμός περιλαμβανόταν στην εκκαθαριστική δήλωση ΦΠΑ, η οποία καταργήθηκε με το ν. 4281/2014 (ΦΕΚ Α 160/8-8-2014) χωρίς να υπάρχει έως σήμερα αντίστοιχη νομοθετική πρόβλεψη για τον ορισμό του χρόνου που προκύπτει η υποχρέωση αυτή. Με τις διατάξεις της παραγράφου 2 του άρθρου 22 προβλέπεται ότι :
α) καταργείται η εξάμηνη φορολογική περίοδος και η δήλωση απόδοσης φόρου για τους υπόχρεους σε κατ’ αποκοπή καταβολή, ορίζεται ως έκτακτη.
Έτσι αποφεύγεται η ύπαρξη δύο διαφορετικών φορολογικών περιόδων για τον ίδιο υπόχρεο, δεδομένου ότι η οικονομική δραστηριότητα θεωρείται ενιαία.
β) καταργείται η ετήσια φορολογική περίοδος για υποβολή δήλωσης ΦΠΑ από τους αγρότες του κανονικού καθεστώτος οι οποίοι δεν ασκούν άλλη δραστηριότητα για την οποία υποχρεούνται στην τήρηση βιβλίων και έκδοση στοιχείων. Αντιμετωπίζεται έτσι η πολυπλοκότητα και η ασάφεια που δημιουργήθηκε αναφορικά με τις δηλωτικές υποχρεώσεις των συγκεκριμένων υπόχρεων, στις περιπτώσεις μεταβολής (προσθήκης ή αφαίρεσης δραστηριότητας) στην διάρκεια του έτους, καθώς και ως προς τον χαρακτηρισμό της “άλλης δραστηριότητας” σε συνδυασμό με τις διατάξεις του άρθρου 42 του ίδιου κώδικα. Επιπλέον, με την τροποποίηση υπάρχει ομοιόμορφη αντιμετώπιση ως προς την υποβολή αιτημάτων επιστροφής, σε μηνιαία ή τριμηνιαία βάση, όπως ισχύει για όλους τους υποκείμενους του κανονικού καθεστώτος, αίροντας την διαφοροποίηση που ισχύει σήμερα για τους συγκεκριμένους αγρότες οι οποίοι μπορούν να υποβάλλουν τις αιτήσεις τους μόνο άπαξ ετησίως.
Με τις διατάξεις των παραγράφων 3 και 4 του άρθρου 2 προβλέπεται ότι δίνεται η δυνατότητα στους συγκεκριμένους αγρότες φυσικά πρόσωπα, να εκπληρώνουν τις δηλωτικές τους υποχρεώσεις σύμφωνα με όσα ορίζονται στο άρθρο 38 του Κώδικα ΦΠΑ, όπως αυτό αντικαθίσταται με τα προτεινόμενα στην Παράγραφο 2, για τις οποίες η σχετική προθεσμία υποβολής και καταβολής λήγει πριν τη δημοσίευση του νόμου με τον οποίο θεσπίζονται τα ανωτέρω. Τέλος ορίζεται η έναρξη ισχύος των παραγράφων 1 και 2 του παρόντος άρθρου.
Με τις διατάξεις του άρθρου 23 προβλέπεται ότι παρατείνεται έως την 31-12-2015 η ισχύς του Πίνακα Κατάταξης των υποψηφίων του διαγωνισμού, για την πλήρωση κενών οργανικών θέσεων, δοκίμων Δικαστικών Πληρεξουσίων του Νομικού Συμβουλίου του Κράτους και αποτρέπεται μια νέα χρονοβόρα και δαπανηρή διαδικασία, που θα σήμαινε η διενέργεια νέου διαγωνισμού, ενώ διασφαλίζεται η δυνατότητα πρόσληψης των 33 αδιόριστων επιτυχόντων, προκειμένου να καλυφθούν άμεσες υπηρεσιακές ανάγκες του Νομικού Συμβουλίου του Κράτους, όπως υπαγορεύονται από τις αρχές της ισότητας, της αξιοκρατίας και της χρηστής διοίκησης.
Με τις διατάξεις του άρθρου 24 προβλέπεται ότι το «ΤΑΜΕΙΟ ΑΞΙΟΠΟΙΗΣΗΣ ΙΔΙΩΤΙΚΗΣ ΠΕΡΙΟΥΣΙΑΣ ΤΟΥ ΔΗΜΟΣΙΟΥ ΑΕ» θα συγκεντρώσει το σύνολο των ακινήτων του Δημοσίου και των δημοσίων επιχειρήσεων με σκοπό την καλύτερη οργάνωση και τον ενιαίο στρατηγικό σχεδιασμό της αξιοποίησής τους.
Με τις διατάξεις του άρθρου 25 επανέρχεται και μάλιστα αναδρομικά το καθεστώς που ίσχυε έως 31.12.2013 για τις εκθέσεις του ΣΔΟΕ, έτσι ώστε να μην αποτελούν μετά από μήνες ενδελεχούς ελέγχου, απλά δελτία πληροφοριών προς τις ΔΟΥ, αλλά να παράγουν άμεσα όλα τα έννομα αποτελέσματα που επιτρέπουν τον καταλογισμό φόρων και προστίμων. Αυτή η ρύθμιση θα διευκολύνει σημαντικά την επιτάχυνση περάτωσης των ελέγχων από τις ελεγκτικές αρχές, ώστε με στοχευμένους ελέγχους να διευκολυνθεί η ύπαρξη συγκεκριμένων αποτελεσμάτων στη σύλληψη της μεγάλης φοροδιαφυγής.
Κεφάλαιο δεύτερο
Με τις διατάξεις του άρθρου 26 προβλέπεται τη ρύθμιση των ληξιπρόθεσμων οφειλών προς τους Φορείς Κοινωνικής Ασφάλισηςπροκειμένου να δοθεί η δυνατότητα καταβολής αυτών, σε όσους δεν παρεχόταν η δυνατότητα μέχρι σήμερα αλλά και ταυτόχρονα στην πρόβλεψη ευνοϊκότερων όρων αποπληρωμής των οφειλών αυτών προκειμένου αφενός να αποτραπεί το φαινόμενο της σταδιακής εξόδου των οφειλετών από τη ρύθμιση στην οποία θα υπαχθούν, αφετέρου να διατηρηθούν στην ενεργό οικονομία επιχειρήσεις και επαγγελματίες.
Ειδικότερα θεσπίζεται μεταβατικό πλαίσιο ρύθμισης οφειλών προς τους Φορείς Κοινωνικής Ασφάλισης πλην του ΝΑΤ, για ασφαλιστικές οφειλές που κατέστησαν ληξιπρόθεσμες την 1η/2ου/2015. Πρόκειται για μια περιορισμένης χρονικής ισχύος ρύθμιση, καθώς η αίτηση υπαγωγής δύναται να υποβληθεί το αργότερο μέχρι την τελευταία εργάσιμη ημέρα του Απριλίου του έτους 2015, με στόχο την εκλογίκευση των πληρωμών δόσεων, την επανένταξη των οφειλετών στην ενεργό οικονομία και τη στήριξη της λειτουργίας των επιχειρήσεων κυρίως των μικρομεσαίων και των ελεύθερων επαγγελματιών και αυτοπασχολούμενων και κατ’ επέκταση τη διασφάλιση της κοινωνικής συνοχής.
Με το προτεινόμενο πλαίσιο ρύθμισης προβλέπονται ευνοϊκότεροι όροι αποπληρωμής των ασφαλιστικών οφειλών. Ειδικότερα προβλέπεται η δυνατότητα να ρυθμιστούν όλες οι οφειλές ανεξαρτήτου ύψους, είτε εφάπαξ, είτε έως 50 δόσεις, είτε έως 100 δόσεις, με αντιστρόφως ανάλογη έκπτωση επί των προσαυξήσεων, τελών καθυστέρησης και λοιπών επιβαρύνσεων, η οποία έκπτωση άρχεται από ποσοστό 100% για εφάπαξ καταβολή, 70% έως 50 δόσεις, μέχρι ποσοστό 50% για την περίπτωση εξόφλησης σε 100 δόσεις. Το επιτόκιο αποπληρωμής των οφειλών, το οποίο επιβάλλεται για ποσόν οφειλής άνω των 5.000 ευρώ ανέρχεται σε 3% ετησίως, ενώ συγχωρείται η καθυστέρηση πληρωμής μιας δόσης μέχρι του ενός μηνός ανά 12μηνο πρόγραμμα ρύθμισης. Για ποσά οφειλής έως 5.000 ευρώ δεν επιβάλλεται ετήσια προσαύξηση, προκειμένου να ανταποκριθούν στις υποχρεώσεις τους οι μικροεπαγγελματίες που εθίγησαν περισσότερο από την κρίση των τελευταίων ετών. Χαρακτηριστικά αναφέρεται ότι οφειλές έως 5.000 ευρώ έχει το 25% των ενεργών οφειλετών ασφαλισμένων στον ΟΑΕΕ (89.700 ασφαλισμένοι).
Η διαδικασία ένταξης στη ρύθμιση είναι ευέλικτη και απλή, άνευ γραφειοκρατικών αγκυλώσεων, καθιστώντας τη ρύθμιση προσβάσιμη στο σύνολο των οφειλετών.
Προϋπόθεση για την υπαγωγή στη ρύθμιση είναι η πληρωμή των τρεχουσών εισφορών από την 1η/2ου/2015. Στην προτεινόμενη ρύθμιση δύναται επίσης να ενταχθούν οφειλέτες που έχουν ήδη υπαχθεί σε άλλες υφιστάμενες ρυθμίσεις.
Παράλληλα, με τη νέα διάταξη, λαμβάνεται μέριμνα για την προστασία οφειλετών, ασφαλισμένων φυσικών προσώπων, οι οποίοι αποδεδειγμένα είχαν μηδενικό εισόδημα κατά το έτος χρήσης 2014, ώστε να ανασταλούν τα εισπρακτικά μέτρα και οι διώξεις για περίοδο 12 μηνών ενώ παρέχεται η δυνατότητα να ενταχθούν στην παρούσα ρύθμιση με τους όρους αυτής, μεχρι την 31η/3ου/2016. Η διάταξη αυτή έχει ως στόχο την προστασία και οικονομική ανακούφιση των οφειλετών ασφαλισμένων που η τρέχουσα οικονομική κρίση και οι υφεσιακές πολιτικές, τους οδήγησαν σε πραγματική και αντικειμενική αδυναμία εκπλήρωσης των υποχρεώσεών τους και αποτελεί την αυτονόητη παρέμβαση της πολιτείας για την προστασία και τη διατήρηση της κοινωνικής συνοχής.
Τέλος προβλέπονται ακόμη ευνοϊκότεροι όροι για ΝΠΔΔ, ΝΠΙΔ του δημοσίου και των ΟΤΑ που επιδιώκουν κοινωφελείς και άλλους δημόσιους σκοπούς, Ενώσεις Γεωργικών Συνεταιρισμών κλπ με δυνατότητα αποπληρωμής έως 150 δόσεων με έκπτωση επί των προσαυξήσεων κατά 50% με την ασφαλιστική δικλείδα της απόφασης του ΔΣ του ΙΚΑ_ΕΤΑΜ.
Με τις διατάξεις του άρθρου 27 προβλέπεται η δυνατότητα επιλογής κατώτερης ασφαλιστικής κατηγορίας στον ΟΑΕΕ. Με την παρ.5 του άρθρου 32 του ν.4075/2012 δόθηκε η δυνατότητα στους ασφαλισμένους του ΟΑΕΕ να ζητήσουν την υπαγωγή τους στην αμέσως κατώτερη ή και στην δεύτερη κατώτερη ασφαλιστική κατηγορία, προκειμένου να μειωθεί προσωρινά, μέχρι 31-12-2014 το ποσό των καταβλητέων ασφαλιστικών εισφορών τους και να επιτευχθεί η, κατά το δυνατόν οικονομική τους ανακούφιση. Η ανωτέρω δυνατότητα παρατάθηκε μέχρι 31-12-2016 με τις διατάξεις της παρ.7 του άρθρου 55 του ν. 4310/2014.
Επειδή στη δύσκολη οικονομική συγκυρία στην οποία βρίσκεται η χώρα μας, οι ασφαλισμένοι του ΟΑΕΕ δυσκολεύονται και σε πολλές περιπτώσεις αδυνατούν να ανταποκριθούν εγκαίρως και με συνέπεια στην καταβολή των εισφορών τους και με δεδομένο ότι η επιβίωση των επιχειρήσεών τους εξαρτάται άμεσα από τις επικρατούσες στην αγορά συνθήκες, τους δίνεται με την παρούσα διάταξη η δυνατότητα να ζητήσουν την υπαγωγή τους και στην τρίτη κατώτερη ασφαλιστική κατηγορία του ΟΑΕΕ, και να παραμείνουν στην κατηγορία επιλογής τους μέχρι 31-12-2016, προκειμένου να είναι σε θέση να ανταποκριθούν στις υποχρεώσεις τους προς τον ασφαλιστικό τους Οργανισμό.
Με τις διατάξεις του άρθρου 28 προβλέπεται η κατάργηση ποινών για οφειλέτες ατομικής εισφοράς στον ΟΑΕΕ και το ΕΤΑΑ. Ειδικότερα από τις διατάξεις του α.ν. 86/1967 προβλέπεται η επιβολή ποινών σε περίπτωση μη καταβολής και απόδοσης ασφαλιστικών εισφορών προς τους φορείς κοινωνικής ασφάλισης.
Με την προτεινόμενη ρύθμιση οι ως άνω επιβαλλόμενες ποινές παύουν να ισχύουν για τις περιπτώσεις ασφαλισμένων του Οργανισμού Ασφάλισης Ελευθέρων Επαγγελματιών (ΟΑΕΕ) και του Ενιαίου Ταμείου Ανεξάρτητα Απασχολούμενων (ΕΤΑΑ) μόνο για την ατομική τους ασφαλιστική εισφορά και εξακολουθούν να ισχύουν για οφειλές που προκύπτουν για την ασφάλιση εμμίσθων εργαζομένων, καθώς αυτή παρακρατείται από τον εργοδότη και ως εκ τούτου διατηρούνται οι από το νόμο προβλεπόμενες ποινές.
Με τις διατάξεις του άρθρου 29 προβλέπεται ότι με τις διατάξεις του άρθρου 115 του ν. 2238/1994- Κώδικα Φορολογίας Εισοδήματος – ΦΕΚ Α 151 θεσπίστηκε για πρώτη φορά η ευθύνη των εκπροσώπων των ΑΕ, ΕΠΕ καθώς και των λοιπών νομικών προσώπων με την ατομική τους περιουσία, για την πληρωμή οφειλών προς το Δημόσιο. Με τη διάταξη της παρ. 4 του άρθρου 4 του ν. 2556/1997 ΦΕΚ Α 270, όπως αντικαταστάθηκε με την παρ.2 του άρθρου 69 του ν. 2676/1999 ΦΕΚ Α 1, προβλέφθηκε αναλογική εφαρμογή της διάταξης του άρθρου 115 του ν. 2238/1994 και για τις οφειλόμενες στο Ι.Κ.Α-ΕΤΑΜ ασφαλιστικές εισφορές αρχικά κατά το χρόνο διάλυσης ή συγχώνευσης των νομικών προσώπων και στη συνέχεια και κατά τη λειτουργία τους.
Με το ν. 4172/2013-ΦΕΚ Α 167, θεσπίστηκε νέος Κώδικας φορολογίας εισοδήματος, στον οποίο δεν περιλήφθηκε διάταξη αντίστοιχη με αυτήν του άρθρου 115 του ν. 2238/1994. Τα θέματα της ευθύνης των διοικούντων ρυθμίστηκαν μεταγενέστερα με το άρθρο 50 του ν. 4174/2013- ΦΕΚ Α 170 Κώδικα Φορολογικής Διαδικασίας στο οποίο, μεταξύ άλλων προβλέφθηκε η αλληλέγγυα ευθύνη προσώπων που συμμετέχουν στη διοίκηση νομικών προσώπων και νομικών οντοτήτων, τόσο κατά το χρόνο διάλυσης ή συγχώνευσης, όσο και κατά τη διάρκεια λειτουργίας του νομικού προσώπου ή της νομικής οντότητας και καθορίστηκαν οι ιδιότητες των ευθυνόμενων προσώπων. Η έννοια της νομικής οντότητας προσδιορίστηκε στο άρθρο 3 του ίδιου νόμου.
Η διάταξη του άρθρου 115 του ν. 2238/1994 παρέμενε τυπικά σε ισχύ μέχρι τη θέσπιση του άρθρου 26 παρ.11 Ν.4223/2013, ΦΕΚ Α 287/31.12.2013 με το οποίο έγινε η ρητή κατάργηση των διατάξεων του ν. 2238/1994 αναδρομικά από την έναρξη ισχύος του ν. 4172/2013, δηλ από 23-7-2013, με συνέπεια από την ημερομηνία αυτή να μη μπορεί να εφαρμοστεί το άρθρο 4 παρ. 4 του ν. 2556/1997 που προέβλεπε αναλογική εφαρμογή της διάταξης του άρθρου 115 του ν. 2238/1994 για τις οφειλόμενες ασφαλιστικές εισφορές. Για να καλυφθεί το κενό που δημιουργήθηκε, αλλά και με σκοπό να εναρμονιστούν οι σχετικές ρυθμίσεις με τα ισχύοντα στη φορολογική διοίκηση, με την προτεινόμενη διάταξη, θεσπίζεται ρητά η αλληλέγγυα ευθύνη των διοικούντων νομικά πρόσωπα και νομικές οντότητες για την καταβολή των ασφαλιστικών εισφορών προς τους ΦΚΑ. Οι ιδιότητες των διοικούντων που ευθύνονται, καθώς και οι μορφές των νομικών προσώπων καθορίζονται σύμφωνα με τα οριζόμενα στον Κώδικα Φορολογικής Διαδικασίας. Η διάταξη έχει εφαρμογή από την ημερομηνία κατάργησης του άρθρου 115 του ν.2238/1994, προκειμένου να μην υπάρξει διακοπή της ευθύνης κατά το ενδιάμεσο διάστημα.
Με τις διατάξεις του άρθρου 30 προβλέπεται η ανακοπή κατά του πίνακα κατάταξης. Κατά την παράγραφο 1 του 58 του ν.δ. 356/1974 – ΚΕΔΕ αν ασκηθεί ανακοπή κατά της κατάταξης, ο υπάλληλος του πλειστηριασμού δεν μπορεί να προβεί σε καταβολή προς δανειστή του οποίου η κατάταξη έχει προσβληθεί με ανακοπή προ της τελεσιδικίας του πίνακα κατάταξης.
Επειδή η διαδικασία αυτή επέφερε σημαντικές καθυστερήσεις στην είσπραξη των δημοσίων εσόδων με τη διάταξη του άρθρου 33 παρ.3 του ν. 4141/2013 (ΦΕΚ 81 Α’), (με την οποία προστέθηκαν εδάφια στη θέση του καταργηθέντος δεύτερου εδαφίου της παρ.3 του άρθρου 58 του ν.δ. 356/1974 – ΚΕΔΕ) θεσμοθετήθηκε εξαίρεση για κάθε διαδικασία κατάταξης δανειστών στην οποία δικαιούχος των αμφισβητούμενων απαιτήσεων είναι το Δημόσιο.
Συγκεκριμένα προβλέφθηκε η άμεση καταβολή στο Δημόσιο του συνόλου των απαιτήσεών του που έχουν καταταγεί ως εισπρακτέες, ανεξάρτητα από τη δικαστική προσβολή της κατάταξης αυτών. Αν στη συνέχεια εκδοθεί επί της ανακοπής τελεσίδικη απόφαση που αποβάλει από τον πίνακα την εισπραχθείσα απαίτηση του Δημοσίου, αυτή επιστέφεται ατόκως στον υπάλληλο του πλειστηριασμού εντός δύο μηνών από την επίδοση της τελεσίδικης απόφασης.
Ο νόμος αναφέρεται μόνο στις απαιτήσεις του Δημοσίου, με αποτέλεσμα να ερμηνεύεται στενά και να μην καταλαμβάνει τις απαιτήσεις των ασφαλιστικών οργανισμών από καθυστερούμενες ασφαλιστικές εισφορές και λοιπές οφειλές, για την είσπραξη των οποίων εφαρμόζονται οι διατάξεις του ν.δ. 356/1974- ΚΕΔΕ.
Όμως η καθυστέρηση στην είσπραξη των απαιτήσεων των ΦΚΑ των οποίων η κατάταξη έχει προσβληθεί με ανακοπή είναι εξίσου επιζήμια με την καθυστέρηση στην είσπραξη των δημοσίων εσόδων. Η εισφοροδιαφυγή έχει λάβει μεγάλες διαστάσεις και η ενδυνάμωση των διαδικασιών είσπραξης των ασφαλιστικών εισφορών και γενικότερα των οφειλών προς τους φορείς κοινωνικής ασφάλισης συνιστά κρίσιμο παράγοντα για τη βιωσιμότητα του συστήματος κοινωνικής ασφάλισης.
Για τους λόγους αυτούς και προκειμένου να αποτραπεί περαιτέρω καθυστέρηση στο στάδιο της αναγκαστικής είσπραξης, της απόδοσης των οφειλομένων ποσών στους οργανισμούς και φορείς κοινωνικής ασφάλισης οι απαιτήσεις των οποίων εισπράττονται κατά τις διατάξεις του ν.δ. 356/1974-ΚΕΔΕ, προτείνεται η αναλογική εφαρμογή στους τελευταίους των διατάξεων της παρ.3 του άρθρου 33 του ν. 4141/2013 (ΦΕΚ 81 Α’), όπως ισχύουν για το Δημόσιο.
Με τις διατάξεις του άρθρου 31 προβλέπεται ότι κατά τις διατάξεις της Φ.80000/οικ.25379/312/29.8.2013 απόφασης Υπουργού Εργασίας Κοινωνικής Ασφάλισης και Πρόνοιας, με την οποία καθορίζεται η διαδικασία είσπραξης και ηλεκτρονικής διαχείρισης των ληξιπρόθεσμων ασφαλιστικών οφειλών εντός του ΚΕΑΟ, στον οφειλέτη παρέχεται αποκλειστική προθεσμία είκοσι (20) εργάσιμων ημερών από την ημερομηνία παραλαβής της Ατομικής Ειδοποίησης, προκειμένου να εξοφλήσει ή να ρυθμίσει την οφειλή του.
Η Ατομική Ειδοποίηση αποστέλλεται είτε ηλεκτρονικά κατά τις διατάξεις του ν.3979/2011 είτε εγγράφως.
Η έγγραφη διαδικασία υλοποιείται με αποστολή συστημένης επιστολής ή με επίδοση από υπάλληλο του ΚΕΑΟ ή δικαστικό επιμελητή.
Επειδή από την ημερομηνία παραλαβής της ατομικής ειδοποίησης παράγονται έννομες συνέπειες σημαντικές για τον οφειλέτη, δεδομένου ότι αυτή αποτελεί αφετηρία της εικοσαήμερης προθεσμίας, μετά την οποία μπορούν να ληφθούν αναγκαστικά μέτρα, είναι αναγκαίος ο σαφής προσδιορισμός της, στις περιπτώσεις αποστολής με συστημένη επιστολή.
Για το λόγο αυτό, με την προτεινόμενη διάταξη προσδιορίζεται με σαφήνεια η ημερομηνία κατά την οποία η ατομική ειδοποίηση θεωρείται κοινοποιηθείσα και καθορίζεται η διαδικασία επιστροφής στην υπηρεσία των ειδοποιήσεων που δεν παραδόθηκαν στον οφειλέτη ή τον εκπρόσωπό του, καθώς και της αναφοράς της αιτίας για τη μη παράδοση. Η προτεινόμενη διαδικασία είναι πλήρως εναρμονισμένη με τα ισχύοντα για τις επιδόσεις από τη φορολογική διοίκηση προς τους φορολογούμενους κατά το άρθρο 5 του ν. 4174/2013 (170 Α’), όπως τροποποιήθηκε και ισχύει.
Με τις διατάξεις του άρθρου 32 προβλέπεται η κατάργηση της διάταξης της παραγράφου 4 του άρθρου 55 του Ν.4310/2014 (ΦΕΚ Α 258/ 8.12.2014). Με την διάταξη αυτή θεσπίστηκαν τα ακόλουθα:
Α) Επαναλαμβάνεται το ήδη ισχύον σύμφωνα με την παρ 2 του άρθρου 2 Α.Ν. 1846/1951 ότι οι μισθοί υπερημερίας υπόκεινται σε ασφαλιστικές εισφορές. Η ρύθμιση αυτή μπορεί να δημιουργήσει ερμηνευτικά ζητήματα δημιουργώντας την εντύπωση ότι εισάγει νέο δίκαιο και πρέπει να απαλειφθεί.
Β) Περιορίζεται η επιβολή εισφορών από το Ι.Κ.Α. μόνο στους επιδικασθέντες με τελεσίδικη δικαστική απόφαση μισθούς περιορίζοντας την δυνατότητα και υποχρέωση του Ι.Κ.Α. να επιβάλλει αυτεπάγγελτα εισφορές χρησιμοποιώντας κάθε διαθέσιμο στοιχείο που έχει στη διάθεση του των δικαστικών αποφάσεων συμπεριλαμβανόμενων και επιβάλλεται καθυστέρηση στην είσπραξη των εισφορών με κίνδυνο ματαίωσης της επιβολής και είσπραξης των εισφορών που αντιστοιχούν σε μισθούς υπερημερίας. Επί πλέον δημιουργεί ένα καινοφανές «οιονεί έμμεσο δεδικασμένο» εις βάρος του Ι.Κ.Α. από υποθέσεις στις οποίες δεν ήταν διάδικος το Ταμείο και μάλιστα εν όψει αποφάσεων που εκδίδονται από τα πολιτικά δικαστήρια τα οποία δεν είναι αρμόδια να κρίνουν διαφορές δημοσίου δικαίου και να δημιουργούν δεδικασμένο.
Γ) Θεσπίζεται ότι «λογίζονται» ως μισθοί υπερημερίας εκτός των τελεσίδικα επιδικασθέντων οι μισθοί που συμφωνήθηκαν με δικαστικό ή εξώδικο συμβιβασμό και μάλιστα ανακαλούνται ακόμα και Πράξεις Επιβολής Εισφορών που έχουν ήδη εκδοθεί και εκδίδονται νέες τροποποιημένες σύμφωνα με το περιεχόμενο του συμβιβασμού ή της απόφασης. Με την παραπάνω εξάρτηση του ύψους των οφειλομένων εισφορών από εξώδικες και δικαστικές ενέργειες ιδιωτών διαδίκων πλήττεται το ελάχιστο συνταγματικά κατοχυρωμένο θεσμικό περιεχόμενο της κοινωνικής ασφάλισης, αφού ενοχή δημοσίου δικαίου του Ι.Κ.Α κατά του εργοδότη ρυθμιζόμενη από διατάξεις δημοσίας τάξεως μετατρέπεται σε παρακολούθημα της βούλησης και των ενεργειών ιδιωτών λειτουργούντων στα πλαίσια του ιδιωτικού δικαίου εννοώ καταστρατηγείται και η αρχή της υποχρεωτικής και αυτοδίκαιης υπαγωγής των μισθωτών στην ασφάλιση του Ιδρύματος. Επιπλέον δημιουργείται έδαφος για καταστρατηγήσεις με στόχο την εισφοροδιαφυγή και για συμπαιγνία εργαζόμενου και εργοδότη εις βάρος του ιδρύματος είτε με δικαστικές είτε με εξώδικες ενέργειες τους, ενώ επιβαρύνονται διοικητικά οι υπηρεσίες του Ιδρύματος με την υποχρέωση να κρίνουν το κύρος τυχόν εγγράφων συμβιβασμών, αρμοδιότητα που ανήκει στις υπηρεσίες επιβολής της εργασιακής νομοθεσίας και στα πολιτικά δικαστήρια. Για το λόγο αυτό η διάταξη καταργείται από τότε που ίσχυσε.
Αθήνα, 2015
ΟΙ ΥΠΟΥΡΓΟΙ
ΟΙΚΟΝΟΜΙΚΩΝ
ΓΙΑΝΗΣ ΒΑΡΟΥΦΑΚΗΣ
ΕΡΓΑΣΙΑΣ
ΠΑΝΑΓΙΩΤΗΣ ΣΚΟΥΡΛΕΤΗΣ
ΔΙΚΑΙΟΣΥΝΗΣ, ΔΙΑΦΑΝΕΙΑΣ ΚΑΙ ΑΝΘΡΩΠΙΝΩΝ ΔΙΚΑΙΩΜΑΤΩΝ
ΝΙΚΟΣ ΠΑΡΑΣΚΕΥΟΠΟΥΛΟΣ
ΥΓΕΙΑΣ ΚΑΙ ΚΟΙΝΩΝΙΚΩΝ ΑΣΦΑΛΙΣΕΩΝ ΚΑΙ ΚΟΙΝΩΝΙΚΗΣ ΑΛΛΗΛΕΓΓΥΗΣ
ΠΑΝΑΓΙΩΤΗΣ ΚΟΥΡΟΥΜΠΛΗΣ
ΑΝ. ΥΠΟΥΡΓΟΣ ΟΙΚΟΝΟΜΙΚΩΝ
ΝΑΝΤΙΑ-ΟΛΓΑ ΒΑΛΑΒΑΝΗ
ΑΝ. ΥΠΟΥΡΓΟΣ ΥΓΕΙΑΣ ΚΑΙ ΚΟΙΝΩΝΙΚΩΝ ΑΣΦΑΛΙΣΕΩΝ
ΔΗΜΗΤΡΗΣ ΣΤΡΑΤΟΥΛΗΣ



Γενικά θέματα
Η πετρελαϊκή «μάχη» που ενώνει Τραμπ-Πούτιν και δισεκατομμυριούχους του Κόλπου
Οι συνομιλίες της κυβέρνησης του Ντόναλντ Τραμπ με τη Ρωσία για τον τερματισμό του πολέμου στην Ουκρανία έχουν διευρυνθεί και περιλαμβάνουν πλέον μια υπό διαπραγμάτευση συμφωνία δισεκατομμυρίων δολαρίων για την εξαγορά διεθνών περιουσιακών στοιχείων της ρωσικής πετρελαϊκής εταιρείας Lukoil, σύμφωνα με δημοσίευμα των «New York Times».
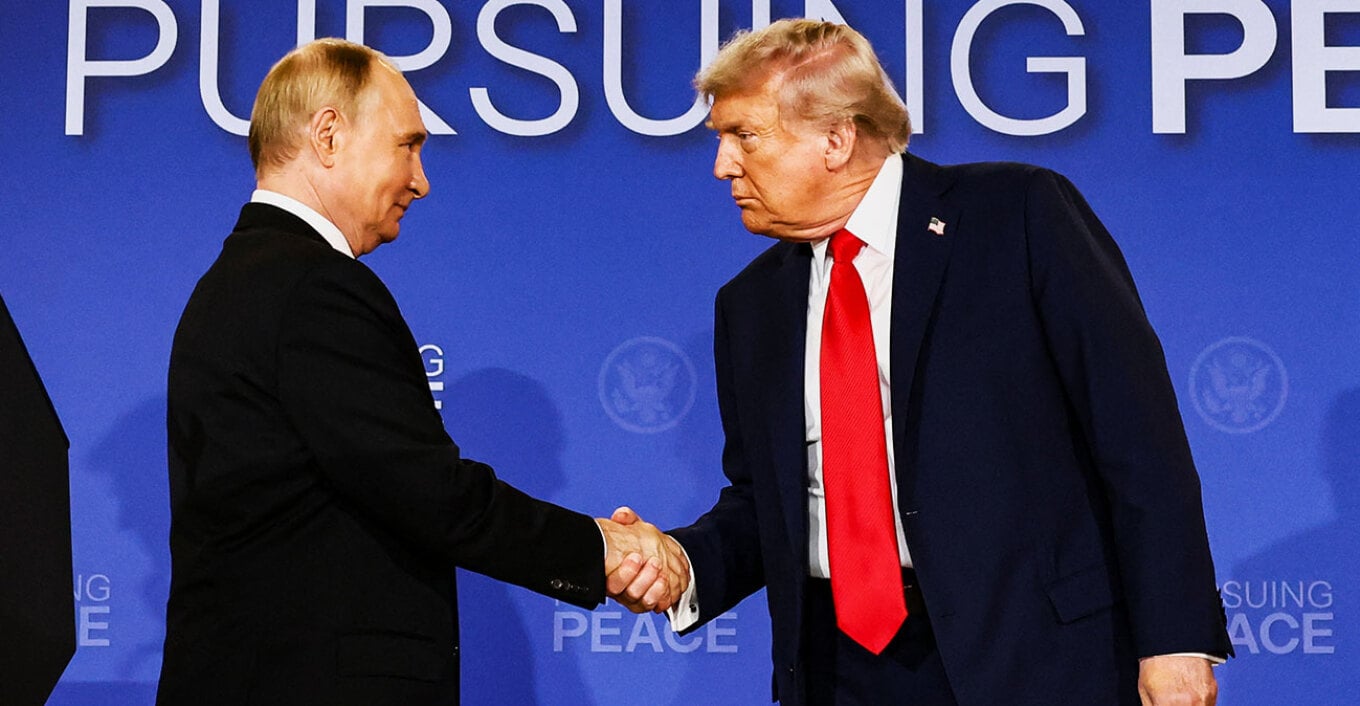
Οι συνομιλίες της κυβέρνησης του Ντόναλντ Τραμπ με τη Ρωσία για τον τερματισμό του πολέμου στην Ουκρανία έχουν διευρυνθεί και περιλαμβάνουν πλέον μια υπό διαπραγμάτευση συμφωνία δισεκατομμυρίων δολαρίων για την εξαγορά διεθνών περιουσιακών στοιχείων της ρωσικής πετρελαϊκής εταιρείας Lukoil, σύμφωνα με δημοσίευμα των «New York Times».
Η συμφωνία, η οποία δεν έχει ακόμη οριστικοποιηθεί και τελεί υπό την αίρεση της έγκρισης της αμερικανικής κυβέρνησης και του Κρεμλίνου, αφορά ένα εκτεταμένο χαρτοφυλάκιο πετρελαιοπηγών, διυλιστηρίων και πρατηρίων καυσίμων της Lukoil σε διάφορες χώρες.
Σύμφωνα με τους «New York Times», στο επίκεντρο της υπόθεσης βρίσκεται κοινοπραξία με επικεφαλής τον Αμερικανό επενδυτή Τοντ Μπόελι, στην οποία συμμετέχουν επίσης επενδυτικοί όμιλοι από τη Μέση Ανατολή. Στην προτεινόμενη συμφωνία συμμετέχει και η αμερικανική κυβέρνηση, μέσω της U.S. International Development Finance Corporation (DFC).
Στο τραπέζι των συνομιλιών Τραμπ-Πούτιν
Οι πολύμηνες διαπραγματεύσεις, σύμφωνα με οκτώ πρόσωπα με γνώση της υπόθεσης που επικαλούνται οι «New York Times», συνδέονται με την ευρύτερη προσπάθεια της κυβέρνησης Τραμπ να αποκαταστήσει οικονομικούς δεσμούς με τη Ρωσία στο πλαίσιο των συνομιλιών για τον τερματισμό του πολέμου στην Ουκρανία.
Το ζήτημα της Lukoil φέρεται να τέθηκε από τον Βλαντιμίρ Πούτιν κατά τη συνάντησή του με τους Αμερικανούς διαπραγματευτές Στιβ Γουίτκοφ και Τζάρεντ Κούσνερ στο Κρεμλίνο, στις 5 Σεπτεμβρίου. Σύμφωνα με πηγή που επικαλείται η αμερικανική εφημερίδα, ο Ρώσος πρόεδρος πρότεινε την προώθηση της συμφωνίας ως ένδειξη ότι η Ρωσία και οι Ηνωμένες Πολιτείες μπορούν να συνεργαστούν επιχειρηματικά.
Οι Αμερικανοί διαπραγματευτές φέρεται να απάντησαν ότι θα εργαστούν για την προώθηση της συμφωνίας, τόσο ως ένδειξη «καλής θέλησης» προς το Κρεμλίνο όσο και με στόχο τη μείωση των διεθνών τιμών ενέργειας.
Η ενδεχόμενη συμφωνία παρουσιάζει ιδιαίτερο οικονομικό ενδιαφέρον για τους υποψήφιους αγοραστές. Η έγκρισή της από τις Ηνωμένες Πολιτείες θα μπορούσε να οδηγήσει στην απελευθέρωση των ρωσικών περιουσιακών στοιχείων από τις αμερικανικές κυρώσεις, αυξάνοντας παράλληλα την αξία τους.
Οι διασυνδέσεις των επενδυτών
Στην κορυφή της κοινοπραξίας βρίσκεται ο Αμερικανός επενδυτής Τοντ Μπόελι, συνιδιοκτήτης των Los Angeles Dodgers και γνωστός υποστηρικτής του Τραμπ. Στο επενδυτικό σχήμα συμμετέχουν επίσης επιχειρηματικοί όμιλοι από το Κατάρ και τα Ηνωμένα Αραβικά Εμιράτα.
Οι «New York Times» επισημαίνουν ότι ορισμένοι από τους επενδυτές διατηρούν επιχειρηματικές σχέσεις με πρόσωπα που βρίσκονται κοντά στην κυβέρνηση Τραμπ.
Μεταξύ αυτών είναι οι αδελφοί Μουτάζ και Ράμεζ αλ-Χαγιάτ από το Κατάρ, οι οποίοι έχουν συνεργαστεί με τον Τζάρεντ Κούσνερ και την Ιβάνκα Τραμπ για τη χρηματοδότηση επενδυτικού σχεδίου στην Αλβανία.
Στην κοινοπραξία συμμετέχει επίσης επενδυτικό ταμείο με έδρα το Αμπού Ντάμπι, το οποίο ελέγχεται από τον σεΐχη Ταχνούν μπιν Ζαγιέντ Αλ Ναχιάν, σύμβουλο εθνικής ασφάλειας των Ηνωμένων Αραβικών Εμιράτων. Ο ίδιος συνδέεται με επενδύσεις στην World Liberty Financial, την εταιρεία κρυπτονομισμάτων της οικογένειας Τραμπ.
Παράλληλα, επενδυτικό ταμείο που συνδέεται με τον σεΐχη Ταχνούν αποτελεί σημαντικό μέτοχο της εταιρείας private equity που ίδρυσε ο Κούσνερ μετά την αποχώρησή του από τον Λευκό Οίκο.
Τα ερωτήματα για πιθανές συγκρούσεις συμφερόντων
Οι διασυνδέσεις αυτές έχουν προκαλέσει ερωτήματα σχετικά με το κατά πόσο προσωπικές επιχειρηματικές σχέσεις μπορεί να διασταυρώνονται με τη διαδικασία λήψης αποφάσεων για μια συμφωνία που συνδέεται με την αμερικανική εξωτερική πολιτική.
Οι «New York Times» αναφέρουν ότι δεν υπάρχει ένδειξη πως ο Γουίτκοφ ή ο Κούσνερ πρόκειται να αποκομίσουν προσωπικό οικονομικό όφελος από τη συμφωνία. Ωστόσο, η υπόθεση έχει εγείρει ζητήματα σχετικά με τις σχέσεις μεταξύ των εμπλεκόμενων επιχειρηματιών και προσώπων του στενού περιβάλλοντος του Τραμπ.
Η Χούι Τσεν, πρώην εισαγγελέας και σύμβουλος σε θέματα οικονομικού εγκλήματος και δεοντολογίας, χαρακτήρισε τις διασυνδέσεις «ανησυχητικές» και έθεσε το ερώτημα κατά πόσο προσωπικά συμφέροντα θα μπορούσαν να επηρεάσουν την αξιολόγηση των υποψήφιων αγοραστών.
Από την πλευρά του, εκπρόσωπος του Γουίτκοφ απέρριψε οποιοδήποτε ζήτημα σύγκρουσης συμφερόντων, υποστηρίζοντας ότι ο Αμερικανός διαπραγματευτής δεν λαμβάνει μισθό και καλύπτει ο ίδιος τα έξοδα των ταξιδιών του στο πλαίσιο της αποστολής του για λογαριασμό του Τραμπ.
Η κούρσα για τα περιουσιακά στοιχεία της Lukoil
Η Lukoil είχε θέσει προς πώληση τα διεθνή περιουσιακά της στοιχεία μετά την επιβολή αμερικανικών κυρώσεων. Αρκετοί υποψήφιοι αγοραστές είχαν εκδηλώσει ενδιαφέρον, μεταξύ των οποίων και μεγάλοι αμερικανικοί ενεργειακοί όμιλοι.
Τον Ιανουάριο, η επενδυτική εταιρεία Carlyle είχε καταλήξει σε προκαταρκτική συμφωνία για την εξαγορά σημαντικού μέρους του διεθνούς χαρτοφυλακίου της Lukoil. Η συμφωνία, ωστόσο, δεν ολοκληρώθηκε, καθώς απαιτούσε την έγκριση της αμερικανικής κυβέρνησης.
Στη συνέχεια, ο όμιλος υπό τον Μπόελι εμφανίστηκε ως ένας από τους βασικούς διεκδικητές των περιουσιακών στοιχείων.
Η αξία των διεθνών περιουσιακών στοιχείων της Lukoil είχε υπολογιστεί από την ίδια την εταιρεία σε περίπου 20 δισ. δολάρια στις αρχές του έτους. Ωστόσο, οι οικονομικοί όροι της υπό διαπραγμάτευση συμφωνίας δεν έχουν γίνει γνωστοί.
Ο ρόλος της αμερικανικής κυβέρνησης
Η αμερικανική κυβέρνηση συμμετέχει στην προτεινόμενη συμφωνία μέσω της U.S. International Development Finance Corporation, η οποία επενδύει και παρέχει χρηματοδότηση για έργα στο εξωτερικό.
Αμερικανός αξιωματούχος δήλωσε ότι μια ενδεχόμενη συμφωνία για τη Lukoil θα μπορούσε να ενισχύσει την οικονομική ασφάλεια των ΗΠΑ, να εξυπηρετήσει στόχους της αμερικανικής εξωτερικής πολιτικής και να συμβάλει στη μείωση του ενεργειακού κόστους για τους Αμερικανούς.
Η συμφωνία, ωστόσο, χρειάζεται την έγκριση του αμερικανικού υπουργείου Οικονομικών, το οποίο είναι αρμόδιο για την εφαρμογή των κυρώσεων κατά της Ρωσίας.
Η ενεργειακή διάσταση
Στο υπό διαπραγμάτευση χαρτοφυλάκιο περιλαμβάνονται διυλιστήρια της Lukoil στην Ολλανδία, τη Βουλγαρία και τη Ρουμανία, καθώς και άλλες ενεργειακές υποδομές και πρατήρια καυσίμων σε διάφορες χώρες.
Η ενεργειακή διάσταση αποκτά ιδιαίτερη σημασία καθώς η κυβέρνηση Τραμπ έχει επανειλημμένα υποστηρίξει ότι η αποκατάσταση οικονομικών σχέσεων με τη Ρωσία θα μπορούσε να λειτουργήσει ως κίνητρο για τη Μόσχα ώστε να προχωρήσει σε συμβιβασμούς για τον τερματισμό του πολέμου στην Ουκρανία.
Ο Ρώσος οικονομικός απεσταλμένος Κίριλ Ντμίτριεφ έχει επίσης εμπλακεί στη διαδικασία, ενώ, σύμφωνα με τους «New York Times», έχει δηλώσει ότι ο διάλογος ΗΠΑ-Ρωσίας συνεχίζεται σε πολλούς τομείς, μεταξύ των οποίων και η ενέργεια.
Η συμφωνία για τη Lukoil παραμένει, πάντως, ανοικτή και δεν έχει οριστικοποιηθεί. Η τελική απόφαση θα εξαρτηθεί από τις απαιτούμενες εγκρίσεις των αμερικανικών αρχών και της ρωσικής πλευράς.
skpress.gr
Γενικά θέματα
Πώς μια «Ελληνίδα» έγινε το «θεμέλιο» της Εθνικής Πινακοθήκης της Ουγγαρίας
Στον πρώτο όροφο της Πινακοθήκης συναντήσαμε την «Ελληνίδα». Πρόκειται για ένα έργο του Jakob Marastoni (1804-1860), ενός ζωγράφου ιταλικής καταγωγής που εγκαταστάθηκε και εργάστηκε στην Πέστη και έγινε μία από τις σημαντικότερες μορφές στην ιστορία της ουγγρικής τέχνης.
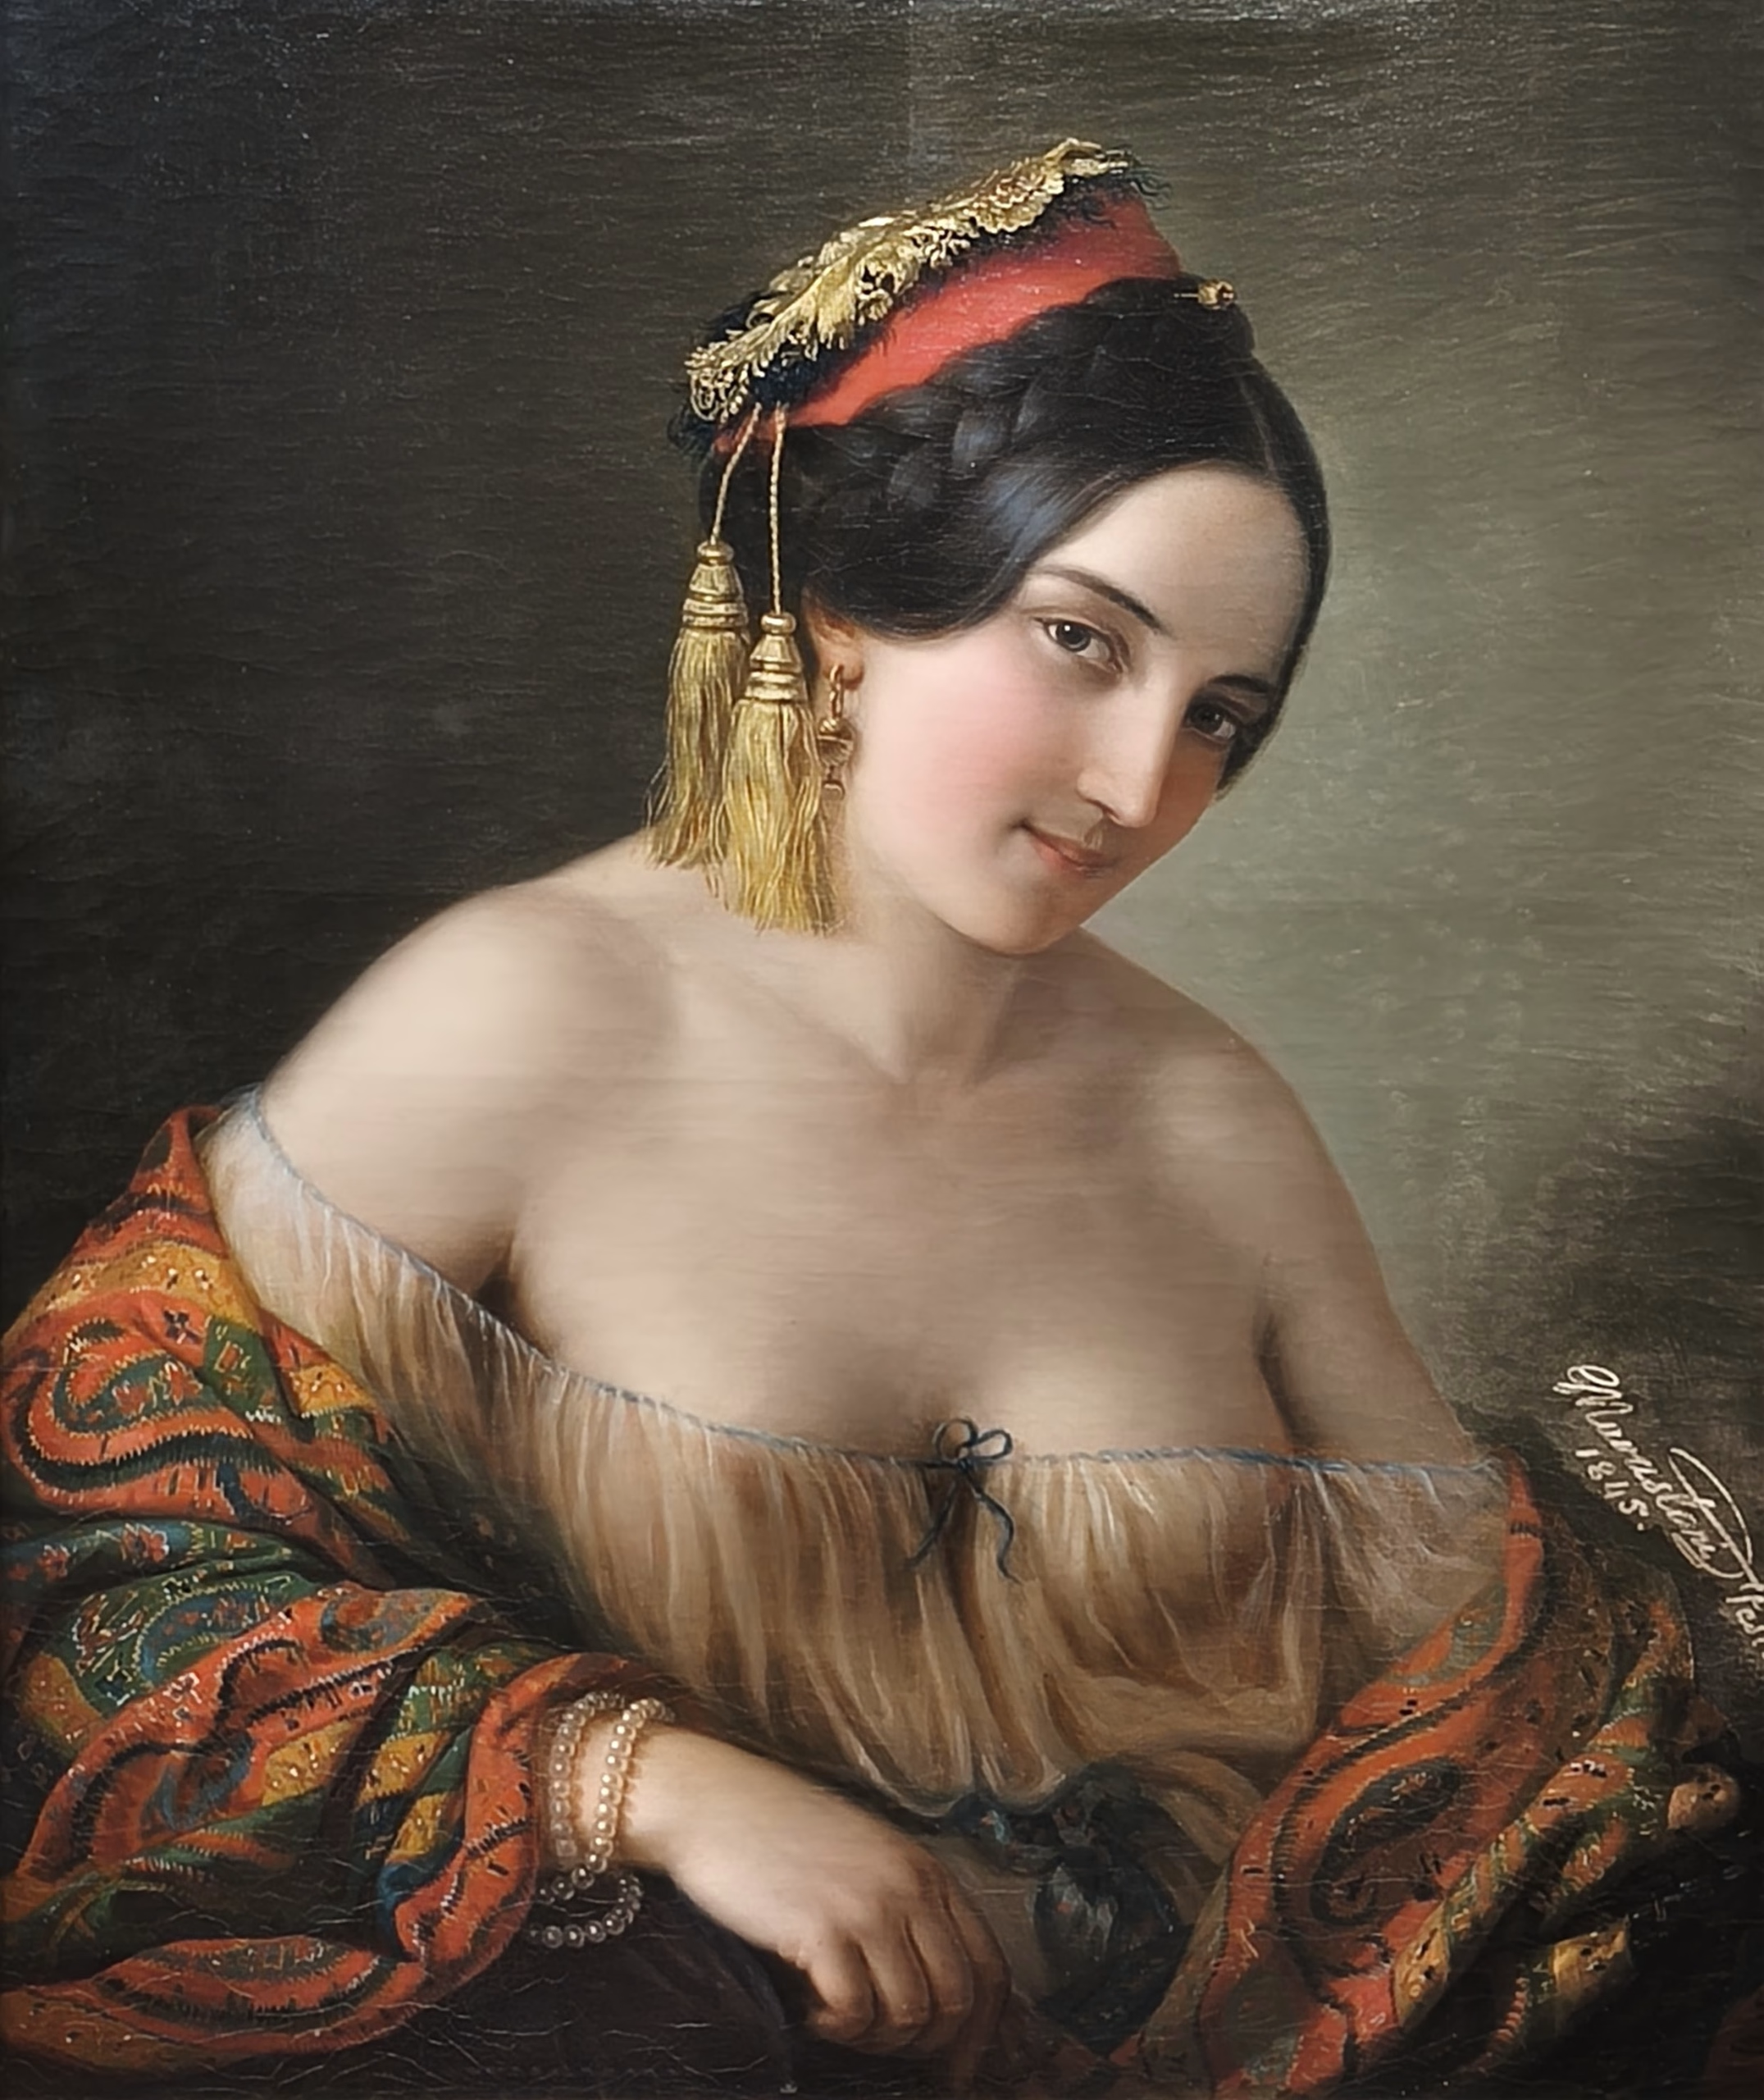
Πριν λίγο καιρό επισκεφθήκαμε την Εθνική Πινακοθήκη της Ουγγαρίας στη Βουδαπέστη, ένα από τα πλέον σημαντικά μουσεία της χώρας, στο οποίο παρουσιάζεται με μοναδικό τρόπο η εξέλιξη της ουγγρικής εικαστικής τέχνης από τον 11ο αιώνα μέχρι σήμερα. Βρίσκεται στο Βασιλικό Ανάκτορο του Κάστρου της Βούδας και ιδρύθηκε το 1957 με βάση κυρίως τις ουγγρικές συλλογές του Μουσείου Καλών Τεχνών. Η συλλογή της περιλαμβάνει περίπου 110.00 έργα.
Στον πρώτο όροφο της Πινακοθήκης συναντήσαμε την «Ελληνίδα». Πρόκειται για ένα έργο του Jakob Marastoni (1804-1860), ενός ζωγράφου ιταλικής καταγωγής που εγκαταστάθηκε και εργάστηκε στην Πέστη και έγινε μία από τις σημαντικότερες μορφές στην ιστορία της ουγγρικής τέχνης.
Το έργο του με τίτλο «Ελληνίδα», φιλοτεχνημένο το 1845, θεωρείται εξαιρετικά σημαντικό για τη δημιουργία της συλλογής της Ουγγρικής Εθνικής Πινακοθήκης. Είναι το πρώτο έργο που σηματοδότησε την έναρξη της συστηματικής συλλογής ουγγρικής ζωγραφικής στα εθνικά ιδρύματα. Είναι επίσης το πιο γνωστό και εμβληματικό έργο του ζωγράφου.
Οι διαστάσεις του είναι 77Χ61,5 cm περίπου. Το μοντέλο δεν είναι Ελληνίδα, αλλά η σύζυγος του Marastoni, η Giovanna Bianchi, με καταγωγή από τη Βενετία. Ο ζωγράφος την απεικόνισε με παραδοσιακή (ή φανταστική) ελληνική φορεσιά της εποχής, σύμφωνα με τη μόδα του ρομαντισμού. Η εικόνα συνδυάζει εξωτισμό, ελαφρύ ερωτισμό και ιδανική ομορφιά.
Η ιστορία
Το 1845 η Pest Art Society — η πρώτη καλλιτεχνική εταιρεία στην Ουγγαρία — αγόραζε κάθε χρόνο ένα έργο από την ετήσια έκθεσή της για να το δωρίσει στο Ουγγρικό Εθνικό Μουσείο, το οποίο τότε περιλάμβανε και την πινακοθήκη.
Η «Ελληνίδα» του Marastoni ήταν αυτό που επέλεξαν και δώρισαν τον Νοέμβριο του 1845. Έτσι, καταγράφηκε ως το πρώτο έργο στη συλλογή ζωγραφικής του μουσείου. Το Εθνικό Μουσείο είχε ήδη κάποιες δωρεές, αλλά η συστηματική συλλογή ουγγρικής τέχνης ξεκινάει ουσιαστικά με αυτό το έργο. Η Εθνική Πινακοθήκη κληρονόμησε αυτή τη συλλογή από το Εθνικό Μουσείο.
Η επιλογή του προκάλεσε έντονες συζητήσεις και αποτέλεσε το «πρώτο καλλιτεχνικό σκάνδαλο» της εποχής, λόγω του ερωτισμού που απέπνεε το μοντέλο. Ωστόσο ο πίνακας αυτός ήταν και ιδιαίτερα δημοφιλής, κάτι που ενίσχυσε την εθνική συζήτηση για την τέχνη.
Σήμερα, το έργο παραμένει εμβληματικό και εκτίθεται συχνά ως αφετηρία της συλλογής ζωγραφικής του 19ου αιώνα στην Πινακοθήκη. Συμβολίζει το πώς η ουγγρική τέχνη χτίστηκε με συνεισφορές από ξένους καλλιτέχνες που ενσωματώθηκαν στη χώρα, όπως ο Marastoni.
Η δημιουργία της Πινακοθήκης
Αν κάνετε περίπατο στην οδό Deák Ferenc στο κέντρο της πόλης ίσως αξίζει κάποιες φορές να σηκώσετε το βλέμμα πάνω από τις βιτρίνες των καταστημάτων. Το βλέμμα σας θα συναντήσει όχι μόνο κλασικές προσόψεις, αλλά και αναμνηστικές πλάκες, όπως για παράδειγμα εκείνη στον αριθμό 21, όπου αναγράφεται: «Η Πρώτη Ουγγρική Ακαδημία Ζωγραφικής – ιδρυθείσα από τον Jakab Marastoni».
Η Πέστη του 19ου αιώνα ήταν μια πραγματικά πολυπολιτισμική πόλη. Γερμανοί, Ούγγροι, Έλληνες, Ιταλοί, Σέρβοι και πολλές άλλες μικρότερες εθνότητες ζούσαν εδώ δίπλα-δίπλα ειρηνικά. Ο καθένας καλλιεργούσε τον δικό του πολιτισμό, αλλά ένα πράγμα τους ένωνε: όλοι ήθελαν να είναι και Ούγγροι και επιδίωκαν να υπηρετήσουν τον ουγγρικό πολιτισμό με τις δραστηριότητές τους.
Εκείνη την εποχή ο Marastoni υπέβαλε την αίτησή του για την ακαδημία ζωγραφικής στο Βασιλικό Συμβούλιο των Κυβερνητών, όταν ιδρύθηκε εντός του Ουγγρικού Εθνικού Μουσείου ο Σύλλογος Εθνικής Πινακοθήκης, ένα «τμήμα που συνέλεγε αποκλειστικά ουγγρική ζωγραφική».
Όλα αυτά συνέβησαν το 1845 και αυτή η μεγάλη πολιτιστική δραστηριότητα μπορεί να ήταν αποτέλεσμα του γεγονότος ότι εκείνη τη χρονιά το Εθνικό Μουσείο ήθελε να τιμήσει δεόντως την πεντηκοστή επέτειο της ανάληψης καθηκόντων του αρχιδούκα Ιωσήφ της Αυστρίας.
Ο σύλλογος που έφερε το όνομα του αρχιδούκα εγκρίθηκε τελικά από το Βασιλικό Συμβούλιο των Κυβερνητών τον Σεπτέμβριο του 1845. Η Εθνική Πινακοθήκη του αρχιδούκα Ιωσήφ μπορεί, επομένως, να θεωρηθεί ως το πρώτο εθνικό ίδρυμα που συνέλεγε ουγγρικούς πίνακες.
Η πινακοθήκη δέχθηκε δωρεές έργων τόσο από συλλόγους, όσο και από ιδιώτες, και ανάμεσά τους το σημαντικότερο ήταν το έργο του Jakab Marastoni «H Ελληνίδα», το οποίο δωρήθηκε στην πινακοθήκη τον Νοέμβριο του 1845 από την Καλλιτεχνική Εταιρεία της Πέστης. Έτσι, μπορεί να πει κανείς ότι η ιστορία της μουσειακής συλλογής ουγγρικής ζωγραφικής ξεκίνησε με την «Ελληνίδα».
Αλλά γιατί μια Ελληνίδα; Το σύγχρονο (όχι αρχαίο) ελληνικό θέμα εμφανίστηκε στην ευρωπαϊκή ζωγραφική με την Ελληνική Επανάσταση ενάντια στην Οθωμανική Αυτοκρατορία τη δεκαετία του 1820. Φυσικά, οι συμπάθειες του ευρωπαϊκού ρομαντισμού προς τους Έλληνες άσκησαν επιρροή και στην ουγγρική τέχνη.
Οι Έλληνες, και ιδιαίτερα οι Ελληνίδες, αποτελούσαν συχνά θέμα στην ουγγρική ζωγραφική του 19ου αιώνα, και κατά μία έννοια η «Ελληνίδα» κατέληξε να αντιπροσωπεύει ένα εξωτικό θέμα αρωματισμένο με ερωτισμό.
Και αν σήμερα βρίσκουμε την «Ελληνίδα» να αποκαλύπτει ανοιχτά την ομορφιά και τη γοητεία της, δεν πρέπει να ξεχνάμε ότι επρόκειτο για θέμα μόδας. Και όσο κι αν μας γνέφει σαγηνευτικά αυτή η όμορφη γυναίκα, με την ιστορική έννοια το έργο αυτό είναι ένα από τα σημαντικότερα της ουγγρικής μουσειολογίας.
Ο ζωγράφος
Ο Jakab Marastoni (Giacomo Marastoni) γεννήθηκε το 1804 στη Βενετία και σπούδασε στην περίφημη Ακαδημία Καλών Τεχνών.
Ταξίδεψε στη Βιέννη στις αρχές της δεκαετίας του 1830, πέρασε από τη σημερινή Μπρατισλάβα το 1833 και εγκαταστάθηκε οριστικά στην Πέστη το 1836. Έγινε περιζήτητος πορτρετίστας μεταξύ αριστοκρατικών και αστικών οικογενειών, αλλά και κατά τη διάρκεια κοινοβουλευτικών συνεδριάσεων.
Το 1846 ίδρυσε την Πρώτη Ουγγρική Ακαδημία Ζωγραφικής στην Πέστη – την πρώτη ιδιωτική σχολή αποκλειστικά για ζωγραφική στην Ουγγαρία. Ανάμεσα στους μαθητές του περιλαμβάνονται σημαντικοί Ούγγροι καλλιτέχνες όπως ο Károly Lotz, ο Mihály Zichy, ο Soma Orlai Petrich κ.ά. Το 1846 έγινε Επίτιμος Πολίτης της Πέστης.
Στα τελευταία χρόνια της ζωής του ασχολήθηκε με την δαγκεροτυπία ήταν ο πρώτος επαγγελματίας αυτής της τεχνικής στην Ουγγαρία. Πέθανε σε ψυχιατρική κλινική και η σχολή του έκλεισε λίγο μετά.
tovima.gr
Γενικά θέματα
Ούμαρ Κρέμλεφ: Ο άνθρωπος του Πούτιν που «εισέβαλε» στον αμερικανικό αθλητισμό
Πριν γίνει γνωστός ως Ούμαρ Κρέμλεφ, ο 43χρονος που χρόνια αργότερα θα συνδεόταν ακόμη και με το πολυτελές πάρτι του Ντόναλντ Τραμπ Τζούνιορ στις Μπαχάμες, ήταν γνωστός με το όνομα Ούμαρ Λουτφουλόεφ. Μέχρι τον Μάρτιο του 2010, το όνομα Κρέμλεφ παρέμενε ουσιαστικά άγνωστο
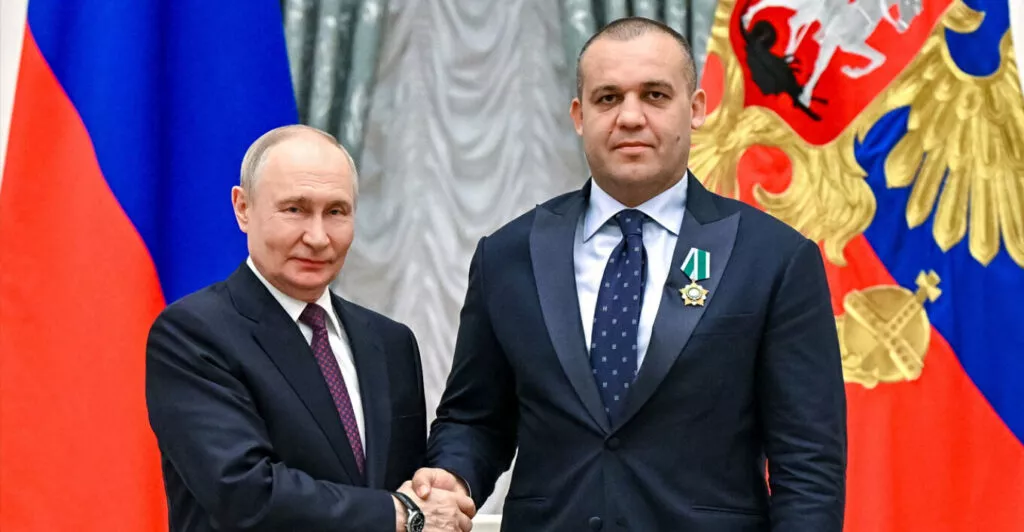
Πριν γίνει γνωστός ως Ούμαρ Κρέμλεφ, ο 43χρονος που χρόνια αργότερα θα συνδεόταν ακόμη και με το πολυτελές πάρτι του Ντόναλντ Τραμπ Τζούνιορ στις Μπαχάμες, ήταν γνωστός με το όνομα Ούμαρ Λουτφουλόεφ. Μέχρι τον Μάρτιο του 2010, το όνομα Κρέμλεφ παρέμενε ουσιαστικά άγνωστο.
Όταν «πάτησε» τα 28 κι έχοντας, σύμφωνα με δημοσιεύματα της εποχής, καταδίκες για εκβιασμό και ξυλοδαρμό, είδε τις φιλοδοξίες του για καριέρα στην πυγμαχία να σβήνουν εξαιτίας της έλλειψης πειθαρχίας και θέλησε να κάνει μια νέα αρχή για να ανεβεί τα σκαλοπάτια της ρωσικής κοινωνίας.
Ο 43χρονος μεγάλωσε στο Σερπούχοφ, μια πόλη περίπου 120.000 κατοίκων, 60 μίλια νότια της Μόσχας και 5.729 μίλια ανατολικά του Little Pipe Cay, του νησιού στις Μπαχάμες που νοίκιασε για τον γιο του Αμερικανού προέδρου. Γεννημένος από μητέρα Τατζίκα σε μουσουλμανική οικογένεια, «παντρεύτηκε» αρχή τον ρόλο του αουτσάιντερ.
Σύμφωνα με το ρωσικό ερευνητικό μέσο Proekt, καταδικάστηκε για εκβιασμό το 2004 και για ξυλοδαρμό το 2007, αν και οι ακριβείς συνθήκες των υποθέσεων παραμένουν ασαφείς. Ο ίδιος δεν έχει αρνηθεί τις καταδίκες.
Οι Night Wolves εμφανίστηκαν την περίοδο της Περεστρόικα, της οικονομικής αναδιάρθρωσης της δεκαετίας του 1980, ως μια ομάδα μοτοσικλετιστών και φίλων της ροκ μουσικής. Επικεφαλής τους ήταν ο Αλεξάντερ Ζαλντοστάνοφ, γνωστός ως «Χειρουργός», στενός φίλος του Βλαντίμιρ Πούτιν.
Μέσα σε αυτόν τον ετερόκλητο κόσμο που ο Κρεμλέφ άρχισε να καλλιεργεί τις σχέσεις που θα τον μετέτρεπαν από πυγμάχο σε ισχυρό παράγοντα της ρωσικής κοινωνίας. Η σημαντικότερη από αυτές ήταν με τον Αλεξέι Ρουμπέζνι, υποστράτηγο της Ομοσπονδιακής Υπηρεσίας Προστασίας (FSO) ψηλόβαθμων κρατικών αξιωματούχων, με τον οποίο έγιναν αχώριστοι.
Το 2016, ο Ρουμπέζνι ήταν πλέον επικεφαλής της Υπηρεσίας Ασφαλείας του Προέδρου και ο Κρεμλέφ είχε αποκτήσει, με αυτό τον τρόπο, πρόσβαση στον Πούτιν. Έκτοτε, η καριέρα του απογειώθηκε.
Ανέβηκε γρήγορα στην ιεραρχία και το 2017 ανέλαβε την ηγεσία της Ρωσικής Ομοσπονδίας Πυγμαχίας. Όμως η ορεξη του Κρεμλέφ είχε ανοίξει και δεν χόρταινε. Η Association Internationale de Boxe Amateur (AIBA – Διεθνής Ομοσπονδία Ερασιτεχνικής Πυγμαχίας) βρισκόταν τότε σε βαθιά κρίση, αντιμέτωπη με καταγγελίες διαφθοράς που οδήγησαν το 2019 στην αρχική αναστολή της από τους Ολυμπιακούς Αγώνες ως φορέα που είχε την ευθύνη της ολυμπιακής πυγμαχίας.
Ο Κρεμλέφ υποσχέθηκε σαρωτικές μεταρρυθμίσεις και την εξόφληση χρέους που υπολογιζόταν στα 16 εκατ. δολάρια, με στόχο ο οργανισμός να ανακτήσει τον έλεγχο της ολυμπιακής πυγμαχίας. Έτσι, το 2020 κέρδισε με άνεση την ψηφοφορία για την προεδρία, ενώ το γεγονός ότι μιλούσε από ελάχιστα έως καθόλου αγγλικά δεν αποτέλεσε εμπόδιο. Και όπως έκανε με τον ίδιο του τον εαυτό, και σε αυτή την περίπτωση έκανε το restart με τον ίδιο τρόπο: άλλαξε το όνομα του οργανισμού σε International Boxing Association (IBA).
Ακολούθησε συνεργασία της IBA με την Gazprom, τον ρωσικό κρατικό ενεργειακό κολοσσό, με συνέπεια το χρέος να μηδενιστεί και τα χρηματικά έπαθλα να αυξηθούν. «Γιατί να μην μπορούν οι ερασιτέχνες πυγμάχοι να πληρώνουν τα στεγαστικά τους δάνεια και να στηρίζουν τις οικογένειές τους;» είχε δηλώσει τότε ο Κρεμλέφ.
Το 2022, η IBA ήρε περιορισμούς που είχαν επιβληθεί νωρίτερα την ίδια χρονιά και επέτρεψε σε Ρώσους και Λευκορώσους πυγμάχους να αγωνίζονται με τις εθνικές σημαίες και τους ύμνους τους, ενώ απέκλεισε από τις τάξεις της την Ουκρανική Ομοσπονδία Πυγμαχίας. Την επόμενη χρονιά, ωστόσο, η Διεθνής Ολυμπιακή Επιτροπή (ΔΟΕ) ψήφισε – με αφορμή τον πόλεμο της Ρωσίας στην Ουκρανία – υπέρ της αφαίρεσης από την IBA της ιδιότητας της παγκόσμιας ομοσπονδίας του αθλήματος.
Ο Κρεμλέφ γίνεται ο «σκιώδης δήμαρχος»
Ωστόσο, δεν ήταν μόνο οι πυγμάχοι του Κρεμλέφ που πληρώνονταν καλά. Το 2019, μια εταιρεία του απέκτησε το δικαίωμα να γίνει ο μοναδικός διαχειριστής της εθνικής λοταρίας της Ρωσίας. Σε ένα μοτίβο που θα επαναλαμβανόταν αρκετές φορές, η λοταρία έγινε σύντομα χορηγός της IBA.
Τα επόμενα χρόνια, ο Κρεμλέφ απέκτησε μερίδια σε τρεις από τις μεγαλύτερες στοιχηματικές εταιρείες της Ρωσίας, τις Fonbet, Liga Stavok και Pari. Ρωσικά μέσα ενημέρωσης έχουν αναφέρει ότι οι συμφωνίες αυτές είχαν την υποστήριξη του Αντρέι Κόστιν, του υπό κυρώσεις χρηματοδότη και προέδρου της συνδεδεμένης με το Κρεμλίνο τράπεζας VTB, ο οποίος έχει χαρακτηριστεί «τραπεζίτης-κουμπαράς του Πούτιν».
Οι εταιρείες αυτές φαίνεται ότι είχαν συνολικά έσοδα περίπου 625 δισ. ρούβλια (5,5 δισ. λίρες) το 2023, ενώ η Liga Stavok αποτελεί πλέον βασικό εταίρο της IBA.
Ο Κρεμλέφ είχε επίσης αποκτήσει σταδιακά τον έλεγχο της Tsupis, μιας εταιρείας πληρωμών που συνδέει τους παίκτες με τις στοιχηματικές εταιρείες και εισπράττει προμήθεια από κάθε ποντάρισμα. Το 2021, ο Πούτιν εξέδωσε διάταγμα κατά της απάτης, το οποίο παραχώρησε στην Tsupis μονοπώλιο σε αυτή την εξαιρετικά επικερδή δραστηριότητα. Την ίδια περίοδο, οι φορείς που ρύθμιζαν την αγορά στοιχημάτων πέρασαν επίσης υπό τον έλεγχο του Κρεμλέφ και ενοποιήθηκαν σε έναν κοινό εποπτικό οργανισμό, με αρκετά μέλη του διοικητικού συμβουλίου να προέρχονται, σύμφωνα με δημοσιεύματα, από το δίκτυό του στον χώρο της πυγμαχίας.
Στη γενέτειρά του, το Σερπούχοφ, καθώς εξελισσόταν σε ολιγάρχη, ο Κρεμλέφ απέκτησε το προσωνύμιο «σκιώδης δήμαρχος», έχοντας συγκεντρώσει ένα εντυπωσιακό χαρτοφυλάκιο ακινήτων. Κάποια από αυτά φέρεται να περιήλθαν στην κατοχή του μετά την αναδιανομή περιουσιακών στοιχείων του φυλακισμένου πρώην δημάρχου Αλεξάντερ Σεστούν.
Πηγές αναφέρουν ότι απέκτησε γεωργικές εκτάσεις, βιομηχανικές εγκαταστάσεις, ένα λιμάνι, ένα εμπορικό κέντρο και ένα ξενοδοχείο, ενώ το 2024, ο Κρεμλέφ φέρεται να επωφελήθηκε και από απαλλοτρίωση. Τον Φεβρουάριο, το Κρεμλίνο κατέσχεσε τη Rolf, τη μεγαλύτερη αντιπροσωπεία αυτοκινήτων της Ρωσίας, από τον Σεργκέι Πετρόφ, τον εξόριστο ιδιοκτήτη της και πρώην βουλευτή της αντιπολίτευσης και μέχρι τον Σεπτέμβριο, η εταιρεία είχε περάσει στον Κρεμλέφ μέσω συμφωνίας ύψους 35 δισ. ρουβλίων.
Σε ανακοίνωσή της, η Rolf παρουσίασε τον Κρεμλέφ ως νέο ιδιοκτήτη της, χαρακτηρίζοντάς τον «στρατηγικό επενδυτή, ο οποίος θα επιτρέψει στην εταιρεία να διατηρήσει τη μοναδική εταιρική κουλτούρα της και να διευρύνει το φάσμα των δραστηριοτήτων της, με έμφαση στην αύξηση της αποτελεσματικότητας και την προσέλκυση νέων συνεργατών και πελατών».
Ένας από αυτούς τους νέους συνεργάτες, σύμφωνα με μεταγενέστερα δημοσιεύματα του Proekt, ήταν η IBA.
Η πίστη στον Πούτιν
Έχοντας συγκεντρώσει προσωπική περιουσία που υπολογίζεται έως και σε 300 εκατ. λίρες και αναλαμβάνοντας παράλληλα και άλλα αξιώματα – μεταξύ αυτών την προεδρία της Διεθνούς Ομοσπονδίας Ταβλιού – ο Κρεμλέφ δεν έκρυβε ποτέ τις πολιτικές του συμπάθειες.
«Χάρη σε έναν άνθρωπο, σήμερα υπάρχουν πραγματικά κάθε είδους ευκαιρίες να κερδίσεις χρήματα και να επιδιώξεις περισσότερα», είχε δηλώσει σε βιντεοσκοπημένη συνέντευξη το 2024, την οποία εντόπισε ο Guardian. «Αυτός ο άνθρωπος, φυσικά, είναι ο πρόεδρός μας, Βλαντίμιρ Βλαντιμίροβιτς Πούτιν».
Λίγους μήνες αργότερα, η Ουκρανία του επέβαλε κυρώσεις, χωρίς να βρίσκεται, ωστόσο, υπό κυρώσεις από τη Βρετανία, τις ΗΠΑ ή την Ευρωπαϊκή Ένωση.
Τον Απρίλιο, ο Πούτιν απένειμε στον Κρεμλέφ το Παράσημο της Φιλίας, ενώ λίγες ημέρες πριν από τον γάμο του Τραμπ Τζούνιορ, ο Κρεμλέφ συνόδευσε τον Ρώσο πρόεδρο σε επίσκεψη στην Κίνα, επιμένοντας πάντως ότι δεν βρισκόταν εκεί με επίσημη ιδιότητα.
Τα οφέλη για την οικογένειά του
Όπως συμβαίνει συχνά με τις οικογένειες ισχυρών και εύπορων πατριαρχών, και οι συγγενείς του Κρεμλέφ φαίνεται ότι επωφελήθηκαν από την άνοδό του. Το 2024, η ρωσική Novaya Gazeta ανέφερε ότι είχε παραχωρήσει στην τότε 21χρονη σύζυγό του, Αναστάσια Λεστσίνσκαγια, ένα κουρείο και ένα καφέ στο Σερπούχοφ, καθώς και πολυτελή αυτοκίνητα. Μάλιστα, αψηφώντας πλήρως τους νόμους, οι Porsche, Lamborghini και Aston Martin που φέρεται να της ανήκαν έχουν, σύμφωνα με δημοσιεύματα, συγκεντρώσει περίπου 50 κλήσεις από την τροχαία της περιφέρειας της Μόσχας.
Η Λεστσίνσκαγια ήταν γνωστή δημιουργός στο TikTok και το ένα από τα δύο μέλη του διδύμου «twinsrussian».
Ωστόσο, η δίδυμη αδελφή της είναι εκείνη που έχει προσελκύσει ακόμη μεγαλύτερο ενδιαφέρον. Η Εκατερίνα Λεστσίνσκαγια διευθύνει τη φιλοπουτινική οργάνωση Healthy Fatherland, ένα αθλητικό και πατριωτικό κίνημα στο οποίο το Κίεβο έχει επιβάλει κυρώσεις για τον φερόμενο ρόλο του στην απαγωγή, την απέλαση και την αναγκαστική μεταφορά παιδιών από την Ουκρανία. Η ίδια έχει επίσης συναντηθεί επανειλημμένα με τον Ρώσο πρόεδρο.
Και φαίνεται πως αυτή ακριβώς η σύνδεση του Τζούνιορ με τον Κρεμλέφ ήταν που ώθησε τη Μελάνια Τραμπ – η οποία έχει μεσολαβήσει σε συμφωνίες με Ρώσους αξιωματούχους για την επιστροφή Ουκρανών παιδιών – να πάρει αποστάσεις από τον γάμο του θετού γιου της, με εκπρόσωπό της να δηλώνει: «Η κυρία Τραμπ δεν έχει και δεν είχε ποτέ καμία σχέση με τον κ. Κρεμλέφ».
Ασαφής ο τρόπος σύνδεσης του Τραμπ Τζούνιορ με τον Κρεμλέφ
Ο Τραμπ Τζούνιορ, όμως, έχει. Το πώς ακριβώς ο γιος του Αμερικανού προέδρου μπήκε στον κύκλο του Κρεμλέφ παραμένει ασαφές. Εκπρόσωπος του γιου του Αμερικανού προέδρου δήλωσε ότι οι δύο άνδρες, αμφότεροι λάτρεις του κυνηγιού, γνωρίστηκαν μέσω κοινού φίλου και «δέθηκαν χάρη στην αγάπη τους για την πυγμαχία και τις δραστηριότητες στη φύση».
Επιπλέον, ο Τραμπ Τζούνιορ είχε επαφή με την πυγμαχία από μικρή ηλικία, λόγω της δραστηριότητας του πατέρα του ως διοργανωτή αγώνων. Στα δέκα του χρόνια είχε παρακολουθήσει από κοντά τον Μάικ Τάισον να διαλύει τον Μάικλ Σπινκς μέσα σε μόλις 91 δευτερόλεπτα στο Trump Plaza Hotel του Ατλάντικ Σίτι.
Ο κοινός φίλος μέσω του οποίου γνωρίστηκαν δεν έχει κατονομαστεί, ωστόσο αμφότεροι διατηρούν στενές σχέσεις με έναν Τούρκο επιχειρηματία, τον Κάαν Καρακάγια. Ο Καρακάγια φέρεται, μάίστα, να ήταν παρών σε ένα αμφιλεγόμενο κυνηγετικό ταξίδι στη Μογγολία το 2019, κατά το οποίο ο Τραμπ Τζούνιορ πυροβόλησε και σκότωσε ένα απειλούμενο πρόβατο.
Τον Σεπτέμβριο του περασμένου έτους, σε εκδήλωση της IBA στην Κωνσταντινούπολη, στην οποία παρευρέθηκε και ο Μάνι Πακιάο, παγκόσμιος πρωταθλητής σε οκτώ διαφορετικές κατηγορίες βάρους, ο Κρεμλέφ ανακοίνωσε τον διορισμό του Καρακάγια ως εκπροσώπου της οργάνωσης στην Τουρκία.
«Ο Κάαν υπήρξε μια γέφυρα ανάμεσα σε διαφορετικούς κόσμους, ένας φίλος που φέρνει τους ανθρώπους κοντά», είχε δηλώσει ο Κρεμλέφ.
«Ηγέτης και φίλος»
Ο Τραμπ Τζούνιορ παρευρέθηκε στην ίδια εκδήλωση της IBA και κάθισε δίπλα στον Κρεμλέφ πάνω στη σκηνή. Οι δύο άνδρες φαίνεται ότι διατηρούσαν ήδη τότε φιλική σχέση, παρά τα περιορισμένα αγγλικά του Ρώσου, ενώ ο Κρεμλέφ, σε μια ιδιαίτερα θερμή αναφορά, δήλωσε ότι ήταν «υπερήφανος που βρίσκεται εδώ με τον φίλο μου» και υποσχέθηκε ότι εκείνος και ο Τραμπ Τζούνιορ θα «προστατεύσουν τη διαφάνεια στην πυγμαχία και θα ανοίξουν τον δρόμο για την επόμενη γενιά».
Από την πλευρά του, ο Τραμπ Τζούνιορ επαίνεσε τον 43χρονο για το γεγονός ότι «επανέφερε την καθαρότητα της πυγμαχίας» και «αποκατέστησε την πραγματική δικαιοσύνη» στο άθλημα – μια αναφορά, όπως φαίνεται, στην πολιτική της IBA να μην επιτρέπει σε βιολογικούς άνδρες να αγωνίζονται στη γυναικεία πυγμαχία. «Είμαι υπερήφανος που αποκαλώ τον Ούμαρ όχι μόνο ηγέτη αλλά και φίλο», είχε δηλώσει, σύμφωνα με δελτίο Τύπου της IBA που είχε τον χαρακτηριστικό τίτλο: «Ούμαρ Κρεμλέφ και Ντόναλντ Τραμπ Τζούνιορ ενώνουν τις δυνάμεις τους».
Η θέση του για την πυγμάχο Ιμάν Κελίφ
Η IBA βρέθηκε ακόμη περισσότερο στο επίκεντρο της διεθνούς προσοχής κατά τη διάρκεια των Ολυμπιακών Αγώνων του Παρισιού το 2024, γεγονός που δημιούργησε μια ευκαιρία την οποία ο Κρεμλέφ μπορούσε να αξιοποιήσει.
Στους Αγώνες, η ΔΟΕ χρησιμοποίησε δική της μονάδα πυγμαχίας για τη διοργάνωση του τουρνουά, καθώς η IBA είχε ήδη αποβληθεί. Η διοργάνωση, ωστόσο, βρέθηκε στο επίκεντρο έντονης αντιπαράθεσης όταν επετράπη στην Αλγερινή πυγμάχος Ιμάν Κελίφ να αγωνιστεί στην κατηγορία των 66 κιλών γυναικών, μολονότι είχε αποκλειστεί από το Παγκόσμιο Πρωτάθλημα της προηγούμενης χρονιάς επειδή δεν είχε περάσει εξετάσεις επαλήθευσης φύλου.
Κι ενώ η IBA του Κρεμλέφ είχε αποκλείσει την Κελίφ από τις διοργανώσεις της, η ΔΟΕ της επέτρεψε να αγωνιστεί στους Ολυμπιακούς Αγώνες με βάση το γεγονός ότι στο διαβατήριό της αναγράφεται ως γυναίκα. Ακολούθησε διεθνής αντιπαράθεση, με την Κελίφ να κερδίζει ομόφωνα όλους τους αγώνες της και να κατακτά τελικά το χρυσό μετάλλιο.
«Είναι ξεκάθαρα καθορισμένο: ο γυναικείος αθλητισμός είναι για γυναίκες, ο ανδρικός αθλητισμός για άνδρες. Ο γυναικείος αθλητισμός είναι για γυναίκες», είχε δηλώσει ο Κρεμλέφ στο TalkSPORT, μεταφέροντας, μάλιστα, το μήνυμα αυτό στο υψηλότερο δυνατό επίπεδο, στέλνοντας ανοιχτή επιστολή 1.100 λέξεων στον Ντόναλντ Τραμπ, ο οποίος είχε πρόσφατα υπογράψει εκτελεστικό διάταγμα που απαγόρευε στις τρανς γυναίκες να αγωνίζονται στις γυναικείες κατηγορίες αθλημάτων.
Στην επιστολή, ο Κρεμλέφ έγραφε: «Είναι ζωτικής σημασίας όλοι οι αθλητές να αγωνίζονται επί ίσοις όροις και η θέση σας στο ζήτημα αποτελεί σημαντικό βήμα προς την επίτευξη αυτού του στόχου», ενώ επιτέθηκε και στη ΔΟΕ, λέγοντας: «Η Διεθνής Ολυμπιακή Επιτροπή και η σημερινή ηγεσία της έχουν, δυστυχώς, οδηγήσει το Ολυμπιακό Κίνημα σε παρακμή με τις κοντόφθαλμες ενέργειές τους και την κακή διοίκηση».
Ο Κρεμλέφ έριξε επίσης στον Αμερικανό πρόεδρο άλλο ένα «τυράκι». «Το τελευταίο Παγκόσμιο Πρωτάθλημα Πυγμαχίας της IBA στις Ηνωμένες Πολιτείες πραγματοποιήθηκε το 2007 στο Σικάγο. Ενδιαφερόμαστε πολύ να επαναφέρουμε τη διοργάνωση στη χώρα σας και είμαστε περισσότερο από έτοιμοι να συνεργαστούμε προς αυτή την κατεύθυνση» έγραψε, ενώ έκλεισε την επιστολή του παραλλάσσοντας δύο από τις αγαπημένες φράσεις του Τραμπ: «Σας ευχαριστώ για την προσοχή σας σε αυτά τα σημαντικά ζητήματα. Προσβλέπουμε με μεγάλη αισιοδοξία στην πιθανότητα να συνεργαστούμε για να κάνουμε ξανά σπουδαίο το Ολυμπιακό Κίνημα, να προωθήσουμε το άθλημα της πυγμαχίας και να υπερασπιστούμε τα δικαιώματα των αθλητών σε ολόκληρο τον κόσμο».
Η αντιπαράθεση με τους Σαουδάραβες
Το 2025, η IBA ανέβασε ακόμη περισσότερο στροφές. Σύμφωνα με πληροφορίες της Telegraph, στην Κωνσταντινούπολη η ομάδα του Κρεμλέφ προσέφερε στον γνωστό Βρετανό πυγμάχο Τάισον Φιούρι αμοιβή 50 εκατ. λιρών προκειμένου να αγωνιστεί σε μία από τις διοργανώσεις της IBA. Ο Φιούρι, ωστόσο, επέλεξε να υπογράψει συμφωνία τριών αγώνων με τον Τούρκι Αλ-Σέιχ, αξιωματούχο της κυβέρνησης της Σαουδικής Αραβίας.
Ο Κρεμλέφ αποτελεί, ουσιαστικά, τον ισχυρότερο promoter του αθλήματος στην Ανατολική Ευρώπη, αποτελώντας άμεση πρόκληση για την επιρροή του Αλ-Σέιχ και των Σαουδαράβων στην πυγμαχία και για τον έλεγχό τους σε ορισμένους από τους σημαντικότερους αγώνες του αθλήματος.
Άνθρωποι από τον χώρο της πυγμαχίας περιγράφουν τον Κρεμλέφ ως «μια χαρισματική προσωπικότητα που εμφανίζεται σε εκδηλώσεις και διοργανώσεις περιστοιχισμένος από μια πολυάριθμη ομάδα συνεργατών, σχεδόν σαν αρχηγός κράτους». Οι ομιλίες του είναι συχνά φορτισμένες συναισθηματικά και δυναμικές, με επαναλαμβανόμενες αναφορές στον τρόπο με τον οποίο η πυγμαχία μπορεί να αλλάξει τις ζωές των νέων ανθρώπων.
«Συχνά δεν έχει ιδιαίτερη έκφραση στο πρόσωπό του, κι όμως αποπνέει μια ευγένεια και μια ταπεινότητα», δήλωσε άνθρωπος του χώρου.
Το περασμένο καλοκαίρι, η IBA λάνσαρε και δικό της πρωτάθλημα πυγμαχίας χωρίς γάντια. Οι πρώτοι αγώνες πραγματοποιήθηκαν στη Μόσχα, όμως ήταν το ντεμπούτο στις ΗΠΑ, στο Μαϊάμι, το φετινό καλοκαίρι που τράβηξε την προσοχή.
Συμπαρουσιαστής της εκδήλωσης ήταν ο Άντριου Τέιτ, ο Βρετανός πρώην kickboxer και αυτοαποκαλούμενος μισογύνης, ο οποίος δεν ανέβηκε ποτέ στη σκηνή, καθώς συνελήφθη έξω από τον χώρο της διοργάνωσης. Ο Τέιτ και ο αδελφός του, Τρίσταν, βρίσκονται αντιμέτωποι με έκδοση στη Βρετανία, όπου αντιμετωπίζουν συνολικά 59 κατηγορίες, μεταξύ των οποίων βιασμό, αδικήματα που συνδέονται με εμπορία ανθρώπων για σεξουαλική εκμετάλλευση και άσεμνες εικόνες παιδιού. Και οι δύο αρνούνται οποιαδήποτε παρανομία.
Γλυκάθηκε με το Παγκόσμιο Κύπελλο και το UFC Freedom στον Λευκό Οίκο
Ωστόσο, δύο άλλες διοργανώσεις του καλοκαιριού φαίνεται ότι ενέπνευσαν περισσότερο τον Κρεμλέφ: το Παγκόσμιο Κύπελλο της FIFA υπό τον Τζάνι Ινφαντίνο και το UFC Freedom 250 του Ντέινα Γουάιτ, που φιλοξενήθηκε σε κήπο του Λευκού Οίκου.
«Ο Κρεμλέφ είδε πώς ο Ντέινα και ο Ινφαντίνο κατάφεραν να πάρουν αυτό που ήθελαν», δήλωσε παράγοντας του αθλητισμού. «Θέλει κι αυτός ένα κομμάτι από αυτή την πίτα».
«Και το να έχεις πρόσβαση στον Ντον Τζούνιορ είναι μια καλή αρχή», πρόσθεσε η ίδια πηγή.
Μάλλον πέρασε τα όρια και το «πληρώνει»
Στην προσπάθειά του, όμως, να αποκτήσει κυρίαρχη θέση στον παγκόσμιο αθλητισμό, ο Κρεμλέφ ίσως να πέρασε τα όρια. Η Ομοσπονδπια της οποίας ηγείται, απέχει πολύ από το να ανακτήσει τον έλεγχο της ολυμπιακής πυγμαχίας, καθώς τι χάσμα με τη ΔΟΕ δεν γεφυρώνεται, και η ζημιά που προκάλεσε το «εξαιρετικά γενναιόδωρο γαμήλιο δώρο» του – όπως το χαρακτήρισαν ο κύριος και η κυρία Τραμπ Τζούνιορ – φαίνεται ότι βαρύνει κυρίως τον ίδιο.
Παρότι στο νησί στις Μπαχάμες βρίσκονταν μόλις περίπου 50 άνθρωποι, ο Κρεμλέφ είχε φτάσει συνοδευόμενος από μεγάλη ομάδα Ρώσων, οι οποίοι απομονώνονταν από τους υπόλοιπους και μιλούσαν μεταξύ τους, σύμφωνα με το ProPublica. Η παρουσία και η συμπεριφορά τους είχε προκαλέσει, μάλιστα, απορίες στους άλλους καλεσμένους.
Και ύστερα τραβήχτηκε μια ομαδική φωτογραφία, όπου το ξυρισμένο κεφάλι του Κρεμλέφ διακρίνεται μισοκρυμμένο στο πίσω μέρος, ενώ στο κέντρο βρίσκονται η Ιβάνκα Τραμπ, ο Τζάρεντ Κούσνερ, η Τίφανι Τραμπ και άλλοι.
«Τι σκεφτόταν;» σχολίασε στην Telegraph πρόσωπο από κύκλους Ρώσων ολιγαρχών. «Είναι ένας μπράβος που κατάφερε να βρεθεί στη σωστή πλευρά του προέδρου και ενθουσιάστηκε υπερβολικά».
Πρώτα ήταν η Μελάνια Τραμπ που πήρε αποστάσεις. Στη συνέχεια, εκπρόσωπος του Έρικ Τραμπ, αδελφού του Ντόναλντ Τραμπ Τζούνιορ, δήλωσε για τον Κρεμλέφ: «Ο Έρικ δεν έχει απολύτως καμία ιδέα ποιος είναι αυτός ο άνθρωπος και δεν έχει ακούσει ποτέ το όνομά του». Και μετά ήρθε το τελειωτικό χτύπημα από τον ίδιο τον Ντόναλντ Τραμπ: «Δεν έχω ιδέα ποιος είναι ο Ούμαρ. Δεν τον έχω ξανακούσει ποτέ».
protothema.gr

Χτίζεται ισχυρός αμυντικός άξονας μεταξύ Ελλάδας και Ινδίας! Η κίνηση Δένδια και η γεωπολιτική απάντηση στη συνεργασία Τουρκίας–Πακιστάν
Η Αθήνα ανοίγει νέα σελίδα στη στρατηγική συνεργασία με το Νέο Δελχί, επενδύοντας στην αμυντική βιομηχανία, τις κοινές στρατιωτικές ασκήσεις...


Φαραντούρης: Ναυάγιο IMEC όπως EastMed; Η απάντηση της Κομισιόν
Προειδοποίηση για τον κίνδυνο να ναυαγήσει το πρότζεκτ εμπορικής σύνδεσης Ινδίας – Ευρώπης μέσω Ελλάδας (ΙΜΕC), απηύθυνε σήμερα απ’ το...

Μαυρίδης προς ΕΕ: Επιβολή κυρώσεων στον επιδρομέα αντί για “θετική ατζέντα”
Παρέμβαση του Ευρωβουλευτή Κώστα Μαυρίδη ενώπιον του Ραφαέλε Φίτο, Ειδικού Εκπροσώπου της Ευρ. Επιτροπής για το Κυπριακό και Εκτελεστικού Αντιπροέδρου...


Κεραυνοί Παυλόπουλου για Ρούμπιο: Ύμνοι στην Ελλάδα, σιωπή για casus belli και κατοχή της Κύπρου
Αιχμηρή κριτική του πρώην Προέδρου της Δημοκρατίας στον Αμερικανό υπουργό Εξωτερικών για την ομιλία του στην Πνύκα. Ο Προκόπης Παυλόπουλος...

«Ελευθερία» Λονδίνου: Ισχυρό μήνυμα Ρούμπιο για την Ελλάδα, τιμή στην Κυπριακή Ανεξαρτησία και δυναμική παρουσία της ομογένειας
Στο επίκεντρο του νέου φύλλου της ιστορικής ελληνικής εφημερίδας του Λονδίνου οι ελληνοαμερικανικές σχέσεις, η γεωστρατηγική σημασία της Κύπρου, η...
-
 Αναλύσεις3 εβδομάδες πριν
Το τελεσίγραφο Καλίν την ώρα που η Τουρκία προετοιμάζεται για πόλεμο!
-
 Άμυνα3 μήνες πριν
Ρωσσικό ΜΜΕ: Ελληνικό «μπλόκο» στην απαίτηση για Patriot – Πώς γνωρίζει το Κίεβο απόρρητα στοιχεία για τους πυραύλους μας;
-

 ΑΝΑΡΤΗΣΕΙΣ ΜΕ ΣΗΜΑΣΙΑ2 μήνες πριν
Πακιστανός με καναδική υπηκοότητα ο υπαίτιος της πυρκαγιάς στον Έβρο! Πιθανόν να μετέφερε μετανάστες
-

 GEOPOLITICO1 μήνα πριν
Το διέρρευσε ο Παπαχελάς! Έφεραν τον Καλίν στο Μαξίμου – Τί συζήτησε με τον Μητσοτάκη;
-
 Αναλύσεις1 μήνα πριν
Καραγκιούλ: «Αν Ελλάδα, Κύπρος και Ισραήλ επιτεθούν στην Τουρκία, ο χάρτης του Αιγαίου θα αλλάξει»
-

 ΑΝΑΡΤΗΣΕΙΣ ΜΕ ΣΗΜΑΣΙΑ2 μήνες πριν
Ξέσπασμα της μητέρας της Μυρτούς για την υπόθεση Τζαβέντ Ασλάμ: «Δεν ξεχνώ ποτέ» – «Δήμαρχος των Πακιστανών ο Δούκας»
-
 GEOPOLITICO3 εβδομάδες πριν
Τί λέει Τούρκος δημοσιογράφος για Σάββα Καλεντερίδη; «Έκανε πολύ καλά τη δουλειά του για τη χώρα του – Δεν μπορούσε να τον στριμώξει η ΜİΤ»
-

 Αναλύσεις3 μήνες πριν
Εάν η Τουρκία απορρίψει τη συμφωνία αποχώρησης από την Κύπρο θα απομακρυνθεί δια της βίας